

Die Analyse des makroökonomischen Regimewechsels erfordert, von der linearen Intuition abzurücken und einen strengen theoretischen Rahmen einzunehmen, der beschreibt, wie sich die Kapitalzuteilungsregeln verändern, wenn das monetäre und geopolitsche Umfeld einen strukturellen Bruch erleidet. Der Übergang von einem Modell, das von der Fülle an treuhänderischer Liquidität geprägt ist, hin zu einem, das von physischer Knappheit und fiskalischer Dominanz bestimmt wird, stellt ein erstklassiges methodologisches Untersuchungsobjekt dar.
Grundlagen der theoretischen Modelle des Regimewechsels:
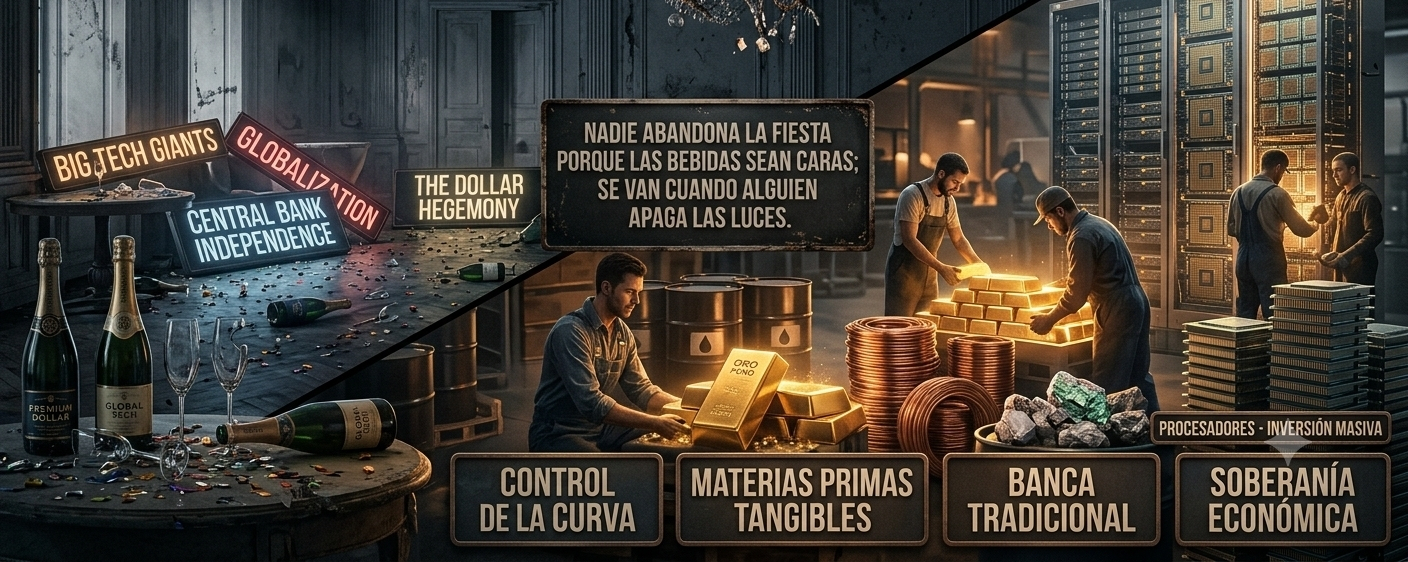
Aus Sicht der Geldtheorie und der politischen Ökonomie lässt sich das Phänomen durch den Übergang von der Unabhängigkeit der Zentralbank hin zur fiskalischen Dominanz erklären. Wenn die Staatsverschuldung die Schwellen der Tragfähigkeit unter Marktzinsniveaus übersteigt, wird das Stabilitätsmandat für die Preise der Stabilität der Staatsschulden untergeordnet. An diesem Punkt wechselt die Zentralbank von der Rolle eines unabhängigen Akteurs zur Übernahme der Funktion als Käufer letzter Instanz mittels Instrumenten wie der Steuerung der Zinskurve. Die unmittelbare theoretische Konsequenz ist die stillschweigende Akzeptanz einer strukturell höheren Inflation als dem historischen Ziel als Mechanismus zur realen Entwertung der Staatsschuld.
Parallel dazu erklärt die spieltheoretische Theorie, die auf die wirtschaftliche Geopolitik angewendet wird, die Veränderung im globalen Werterhalt. In einem unipolaren Umfeld arbeitet die Fiatwährung des hegemonialen Emittenten mit einer Liquiditätsprämie, die praktisch unübertroffen ist. Sobald jedoch Reservevermögenswerte eingefroren oder durch normative Vorgaben aus politischen Gründen eingeschränkt werden, fällt der Wert der Liquidität unter den Wert der Neutralität. Souveräne Akteure wenden dann eine Strategie zur Minimierung des Kontrahentenrisikos an und verlagern ihre Reserven von finanziellen Versprechen hin zu unanfechtbaren Sachwerten wie physischem Gold oder strategischen Rohstoffen.
Aus der Perspektive der Mikroökonomie der Produktion definiert die Theorie der Engpässe die sektorale Führung neu. Die Plattform- und Softwareökonomie genoss in einem Umfeld billiger Energie und reibungsarmer Lieferketten steigende Skalenerträge. In einem Kontext der Reindustrialisierung und intensivem technologischen Wettbewerb in Hardware jedoch ist die globale Produktionsfunktion wieder stark von physischen Inputs abhängig. Die Datenverarbeitungskapazität, so ausgefeilt sie auch sein mag, wird durch den Faktor Land und festes Kapital begrenzt: elektrische Energie, industrielle Minerale und physische Infrastruktur.
Methodischer Rahmen für die Analyse der Asset-Rotation
Um diesen theoretischen Rahmen in der Bewertung von Vermögenswerten zu operationalisieren, wird eine strenge, in vier analytische Phasen gegliederte Methodik benötigt:
Prüfung des Zinsdauer- und Inflationssensitivitätsrisikos: Dabei wird das Portfolio Stresstests unter Szenarien ausgesetzt, in denen sich die realen Zinssätze im negativen oder volatilen Bereich befinden. Methodisch werden Bewertungsmodelle verworfen, die auf historisch niedrigem Diskontsatz basieren, und es wird die Diskontierung von Cashflows zu Sätzen priorisiert, die die Risikoprämie einer anhaltenden Inflation widerspiegeln. Dadurch werden Wachstumswerte in ferner Zukunft abgewertet und Unternehmen mit unmittelbarer Cashflow-Generierung neu bewertet.
Bewertung der Sachwertigkeit und Preissetzungsmacht: Es wird die Kostenstruktur in jedem Unternehmenssektor bewertet. Unternehmen, die in der Lage sind, steigende Kosten der Vorleistungen auf den Endverbraucher zu übertragen, ohne die Nachfrage zu zerstören (z. B. traditionelle Banken über die Margen der Intermediation oder Energieunternehmen mit unelastischer Nachfrage), schneiden methodisch besser ab als jene Firmen, deren Kapitalkosten oder Vorleistungskosten steigen, ohne dass ihre Endtarife entsprechend angepasst werden könnten.
Kartierung geopolitischer Abhängigkeiten und Lieferketten: Es wird ein Souveränitätsfilter auf die Vermögenswerte angewendet. Die Methodik ordnet Investitionen nach ihrem Grad der Verwundbarkeit gegenüber Handelsblockaden, Zöllen oder der Verlagerung von Betriebsstätten ein. Unternehmen, die unter dem Schutz einer lokalen oder regionalen Versorgung operieren, erhalten eine höhere Gewichtung gegenüber jenen, die von ultraleichten, aber stark durch Unterbrechungen gefährdeten globalen Lieferketten abhängen.
Filter für Disziplin und Bilanzstärke: Die Kennzahl des Wachstums um jeden Preis wird durch die Kennzahl der Bilanzstärke und der Netto-Cashflow-Generierung ersetzt. In einem Umfeld mit teurem Kapital wird die Fähigkeit, sich aus eigener Kraft zu finanzieren, ohne auf die Emission von Schulden oder die Verwässerung der Aktionäre zurückzugreifen, zum entscheidenden methodischen Faktor für das Überleben und die Marktbeherrschung.
Dieser theoretische und methodische Ansatz ermöglicht es, das Erlöschen der zuvor geltenden geldpolitischen Rahmenbedingungen nicht als chaotisches Ereignis zu interpretieren, sondern als logischen Schritt hin zu einer Finanzordnung, in der die Physik der Ressourcen und die fiskalische Disziplin wieder stärker wiegen als die Erzählung und die Spekulation.
Der Markt hat seine Prioritäten geändert, also,
Über Jahre hinweg wurde Wohlstand dadurch generiert, dass man auf zukünftige Versprechen, günstigen Kredit und digitales Wachstum setzte. Heute, mit vollständig anderen Spielregeln, hängt Erfolg nicht von Spekulation ab, sondern von Disziplin und Sachwertigkeit.
Das Licht der einfachen Liquidität ging aus, und in dieser neuen Phase ist der reale Wert wieder das Solide: physische Ressourcen, Energie, harte Infrastruktur und finanzielle Stabilität. Wer diese Veränderung versteht und seine Sicht auf reale Vermögenswerte anpasst, schützt nicht nur sein Kapital, sondern ist auch bereit, den neuen Zyklus anzuführen.