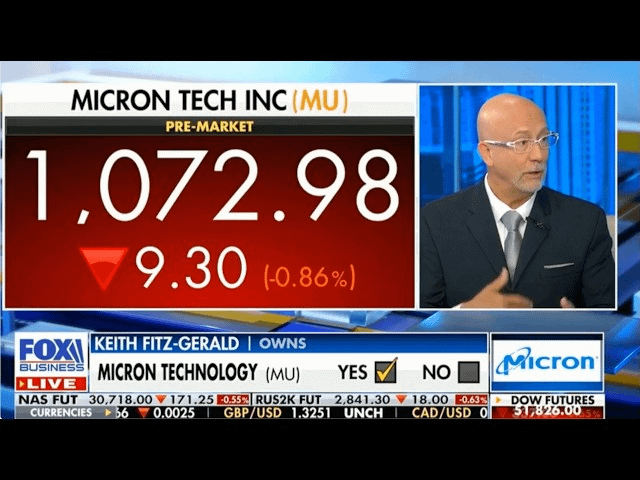
🔥 $MU — KANN MICRON WIRKLICH DIE BRUTTOMARGE ÜBER 86% DRÜCKEN?
Diese Zahl beobachte ich mehr als den Umsatz.
Micron steuert bereits die Bruttomarge für das GJ2026 Q4 auf etwa 86% an, nach rund 85% in Q3. Die Umsatzprognose liegt bei nahe $50 Mrd., während HBM4 bereits in hochvolumigen Lieferungen für einen Lead-Kunden geht und Qualifizierungsmuster zu mehreren Endkunden geliefert werden.
Also ja — 86%+ ist absolut möglich.
Die Grundlage wird weiterhin gestützt durch:
Nachfrage aus KI-Servern
HBM-Mix
eine enge DRAM-Lieferlage
starke Speicherpreise
Und heute sagte Samsung, dass HBM im nächsten Jahr auf nahezu 30% der weltweiten DRAM-Wafer-Kapazität steigen könnte, nach etwa 20% aktuell — ein weiteres Zeichen dafür, dass KI-Speicher mehr von der Lieferbasis der Branche in Anspruch nimmt.
Aber hier wird es spannend.
Bei 86% Bruttomarge ist Micron bereits auf einem außergewöhnlichen Niveau für ein historisch zyklisches Speicherunternehmen.
Der eigentliche Test ist also nicht nur, ob MU 86% erreicht.
Sondern ob das Management zeigen kann, dass 86% nachhaltig — oder sogar ausbaufähig — bis ins GJ2027 hinein ist.
Wenn die HBM-Preise stark bleiben und der Produktmix sich weiter verbessert, könnten die Margen sogar höher überraschen.
Wenn die Liefermenge nachzieht oder die KI-Nachfrage abkühlt, könnte das hier nahe an der Peak-Cycle-Gewinnkraft liegen.
Mein Fokus nach den Earnings: nicht der Schlagzeilen-Beat — sondern die Entwicklung der Margen.
$MU $NVDA.US
#EarningsSeason #BitwiseLaunchesFirstSpotNEARETF #USJobOpeningsFallToFiveMonthLow #ECBToTestAIAgentsInDigitalEuroPayments #JapanFSABacksFourthStablecoinTradeSettlementPilot