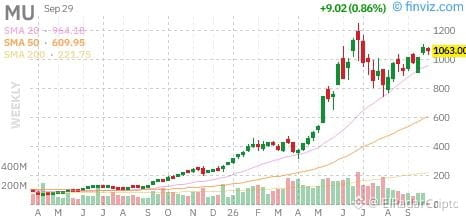
Ich habe Micron letztes Jahr unter 200 $ weitergegeben. Jetzt denke ich, dass es von hier aus möglicherweise doppelt so hoch gehen könnte.
Und ja, ich bin dem KI-Hype immer noch skeptisch gegenüber.
Klingt widersprüchlich? Hier ziehe ich die Grenze. 👇
Ich habe nicht gekauft, weil ich das Geschäft nicht gut genug verstanden habe. Dass es dann nach oben rannte, macht diese Entscheidung im Nachhinein schmerzhaft. Aber ein steigendes Chartbild macht aus blindem Investieren noch keinen guten Prozess.
Heute habe ich deutlich mehr Respekt für Micron. Das heißt nicht, dass ich plötzlich glaube, dass jedes KI-Unternehmen die Renditen liefern wird, die sich Investoren erwarten. Ich denke weiterhin, dass dieser Boom mit einem Platzen der Blase enden könnte.
Trotzdem sehe ich Raum dafür, dass MU weiter klettern kann – potenziell von den aktuellen Kursniveaus aus sogar verdoppelt. Das ist mein Upside-Szenario – kein Kursziel mit Zeitvorgabe.
Dieser Earnings-Report ist wichtig, weil die Erwartungen bereits sehr hoch sind: Micron hat etwa 50 Milliarden $ Quartalsumsatz und eine ungefähr 86%ige Bruttomarge in Aussicht gestellt.
Diese 86% sind bereits die Prognose des Unternehmens. Sie nur zu erreichen wäre keine Upside-Überraschung gegenüber dem eigenen Guidance.
Ich möchte hören, wie das Management erwartet, diese Margen zu halten, während die Preise steigen, aber moderater werden, und die Investitionsausgaben zunehmen.
Ich habe keine Position in MU. Den Einstieg unter 200 $ zu verpassen ist Teil meiner Geschichte – nicht der Beleg dafür, dass der heutige Kurs ein Schnäppchen ist.
Würdest du lieber einen Gewinner verpassen, den du nicht verstehst – oder ihn besitzen und feststellen, dass deine Überzeugung am Ende nur ein grünes Chart war?
#EarningsSeason #MicronPostsRecord84.9%GrossMargin $MUB