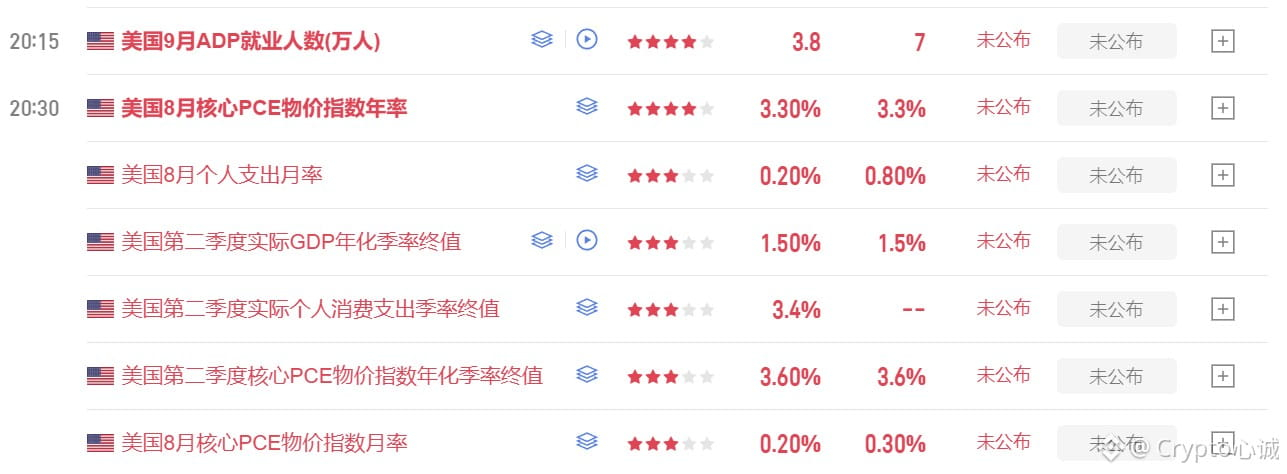
Am 30. September um 20:30 Uhr werden die Daten zum PCE für August veröffentlicht
Dies ist die erste vollständige Inflationsauslese nach der Zinserhöhung
Meine Einschätzung:
Der Kernwert dürfte mit hoher Wahrscheinlichkeit bei 0,2%–0,3% im Monatsvergleich liegen, im Jahresvergleich bei 3,3%–3,4%. Das ist eher „zäh und leicht heiß“, statt dass es plötzlich abkühlt
Es gibt drei Szenarien:
① entspricht den Erwartungen (Kern 0,3% / 3,4%)
Der Markt hat das bereits teilweise eingepreist. Kurzfristig könnten US-Staatsanleihen und der US-Dollar zunächst kurz hochziehen, die eigentliche Richtungsentscheidung fällt aber erst am Freitag bei den Non-Farm Payrolls. Für den 10.-Monat-FOMC ist es „hawkish beibehalten, aber das Drehbuch nicht sofort ändern“
② heißer (Kern ≥0,3% und Dienstleistungs-Teilkomponente steigt, im Jahresvergleich bis 3,5%)
Das ist die schlimmste Kombination für riskante Assets: Die erste Datenlieferung nach der Zinserhöhung beschleunigt sich noch weiter. Die Wahrscheinlichkeit für eine weitere Zinserhöhung im Oktober würde erneut spürbar steigen. Renditen von US-Staatsanleihen und der US-Dollar würden fester, Wachstumsaktien und Gold würden zuerst abgewatscht.
③ wirkt kälter, ist aber eine Revision
Der Jahresvergleich wird durch Anpassungen der Methodik auf etwa 3,2% nach unten korrigiert, aber im Monatsvergleich bleibt es bei 0,3%. Die Schlagzeile wird gut aussehen. Wenn der Handel zuerst riskante Assets kauft, dann wird er die Gewinne später mit den Details wieder zurückgeben. Diese scheinbare Abkühlung ist die tückischste
Kurz gesagt: Morgen ist es sehr wahrscheinlich leicht heiß, handelbar, aber es ändert nichts an der grundsätzlich eher straffen Ausrichtung für den Oktober.
$BTC