Ich denke, diese Runde ist im Kern eine „Buyback-Bull“-Welle. Ganz direkt gesagt: Es geht um Vereinbarungen mit echten Einnahmen, bei denen der Cashflow systematisch zurück in den Token fließt. Dadurch werden Buybacks in dieser Runde zur am leichtesten zu bewertenden Story
🧐 Zum Beispiel einige Projekte, die dieses Jahr relativ stark liefen:
UNI: Sobald man die Protokollgebühren freischaltet, müssen externe Suchende die Gebühren nehmen; das geht nur, indem sie UNI verbrennen
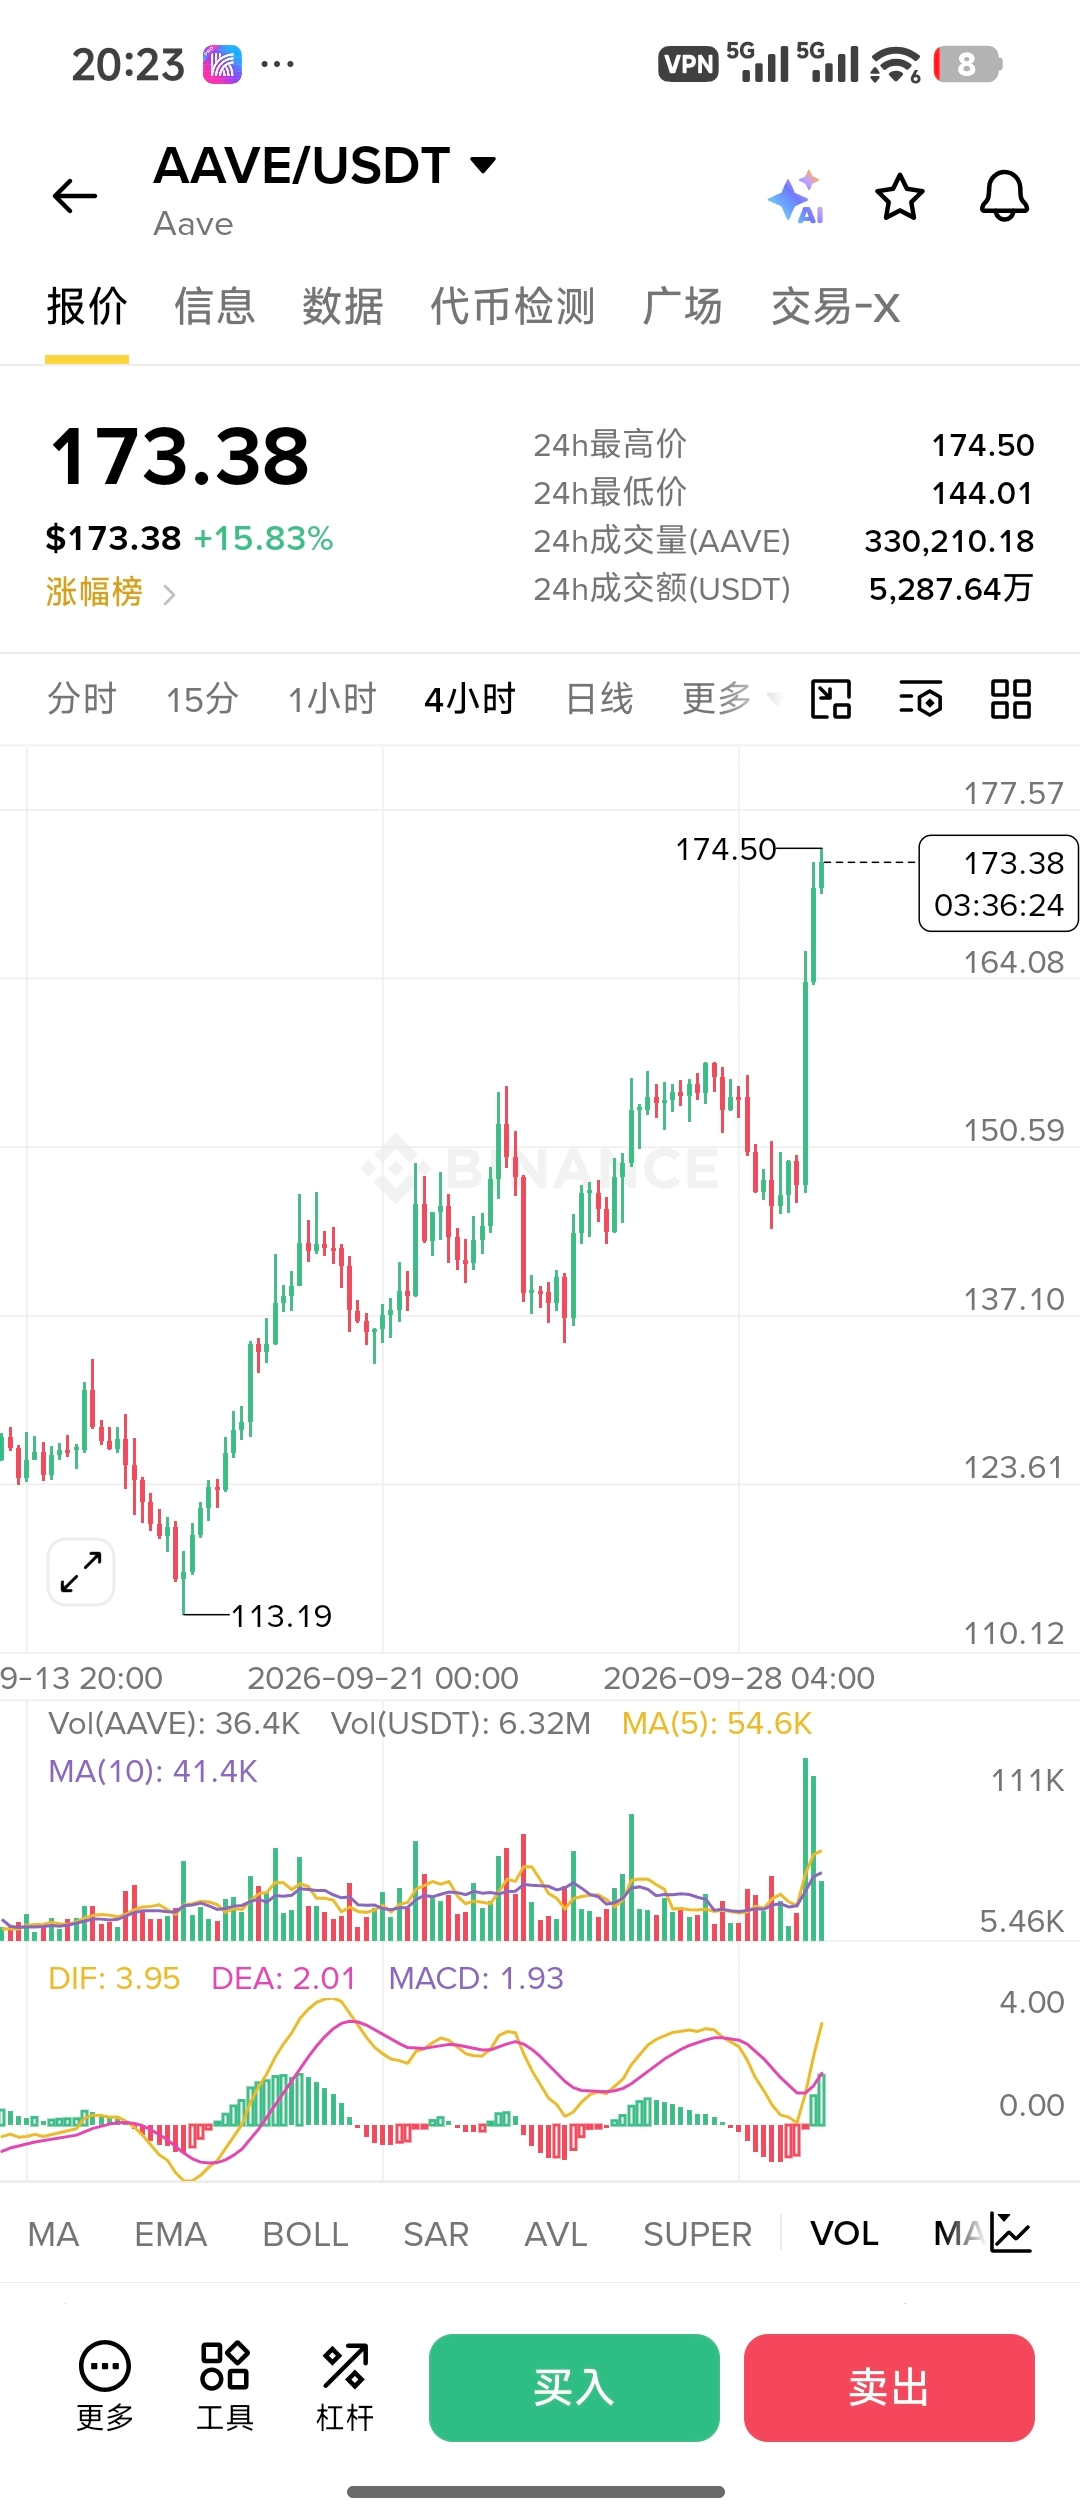
AAVE: Einnahmengetriebenes Buyback, später dann in Richtung stärkerer Automatisierung weiterentwickelt
PUMP: Ca. 50% des Nettoerlöses werden am offenen Markt gekauft und dann verbrannt. Kumuliert sind es bereits über 460 Mio. USD, was etwa 17% der Versorgung entspricht, die verbrannt wurden
RAY: Seit 2022 werden automatisch etwa 12% der Handelsgebühren verwendet, um RAY zu kaufen und anschließend zu verbrennen – eines der wenigen Projekte mit echter Netto-Deflation
PONS: Etwa 80% des Protokoll-Anteils fließen in TWAP-Buybacks und die Verbrennung; die Versorgung ist bereits zu rund 29% verbrannt
……
Deshalb denke ich persönlich, dass die Buybacks in dieser Runde zur Standard-Form der Kapitalrückführung werden dürften. Gleichzeitig ist das größte Risiko, Buybacks als eine Art „Dauerfunktion“ zu betrachten
Daher schaue ich persönlich auf diese drei Faktoren und nicht nur darauf, ob überhaupt das Buyback-Label vorhanden ist:
① Ist das Buyback-Volumen / das Verhältnis zum zirkulierenden Marktwert beeindruckend?
② Überwiegt die Verbrennung wirklich die Freigaben/Unlocks?
③ Ist die Einnahmequelle tatsächlich wiederholbar nutzbar und nicht nur ein einmaliger Meme-Hype
$AAVE
$UNI
$PONS