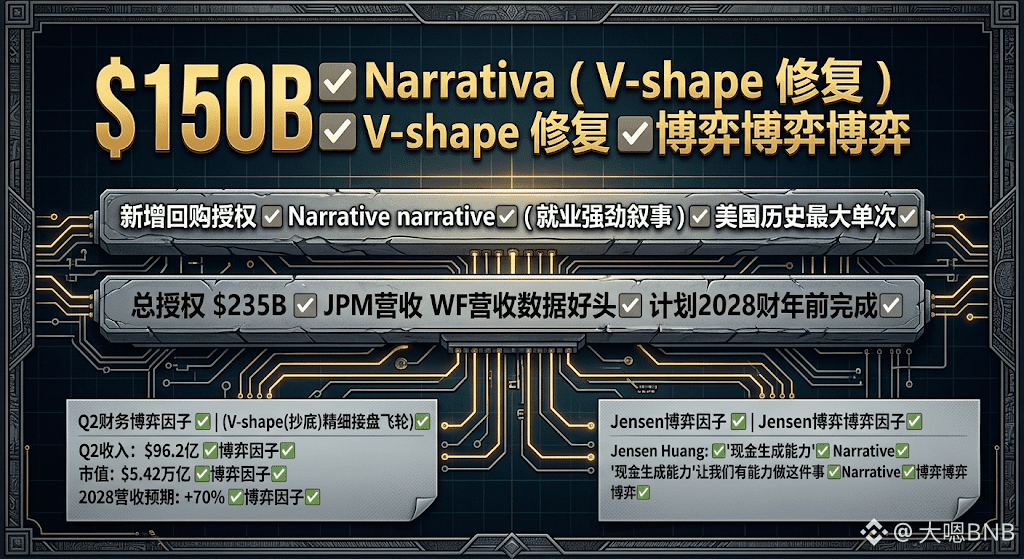

Heute kündigte Nvidia einen Aktienrückkauf in Höhe von 150 Milliarden US-Dollar an – die bislang größte Erhöhung der Rückkaufzulassung in der US-Geschichte; die Gesamtsumme der Autorisierung steigt auf 235 Milliarden US-Dollar.
Jensen Huang sagte einen Satz:
"Unsere Cash-Generierungsfähigkeit ermöglicht es uns, das zu tun."
Dieser Satz ist wichtiger als die Zahl von 150 Milliarden US-Dollar.
Rückkäufe bedeuten, dass das Unternehmen mit seinem eigenen Geld eigene Aktien kauft – das ist die Botschaft des Managements: „Wir glauben, dass unsere Aktie jetzt unterbewertet ist.“
Nvidia liegt bei etwa 229 US-Dollar; von seinem Allzeithoch ist es deutlich gefallen, und die Bewertungen der Analysten sehen den aktuellen Kurs um 42% zu niedrig.
Doch das größere Signal lautet: Im letzten Quartal lag der Umsatz von Nvidia bei 9,62 Milliarden US-Dollar, und die Prognose geht von einem Umsatzwachstum von 70% bis 2028 aus – ein Unternehmen mit so hoher Wachstumsrate, das außerdem Geld für umfangreiche Rückkäufe hat, zeigt, dass der Cashflow bereits über die Ufer tritt.
Vergleichen wir, was zur gleichen Zeit passiert ist:
SoftBank investiert 11 Milliarden US-Dollar in Junk Bonds für OpenAI; in der Anteils-/Börsenbroschüre von Anthropic stehen für die kommenden zwölf Monate Infrastrukturpflichten in Höhe von 518 Milliarden US-Dollar; die geplanten Ausgaben für Supercomputer von Google/Microsoft/Amazon/Meta sollen voraussichtlich über 720 Milliarden US-Dollar liegen – all diese Gelder fließen letztlich in die Chips von Nvidia.
Nvidia verkauft heute nicht nur Chips, sondern kassiert gewissermaßen die „Maut“ für die KI-Infrastruktur.
Während man eigene Aktien zurückkauft, bereitet man außerdem darauf vor, im nächsten Jahr noch mehr Chips zu verkaufen – dass beides gleichzeitig funktioniert, zeigt, wie tief der Burggraben ist.
Um wie viel würde sich das EPS je Aktie am Tag des Abschlusses des 235-Milliarden-Dollar-Rückkaufs erhöhen?
$NVDA
$BTC
#英伟达批准1500亿美元回购