

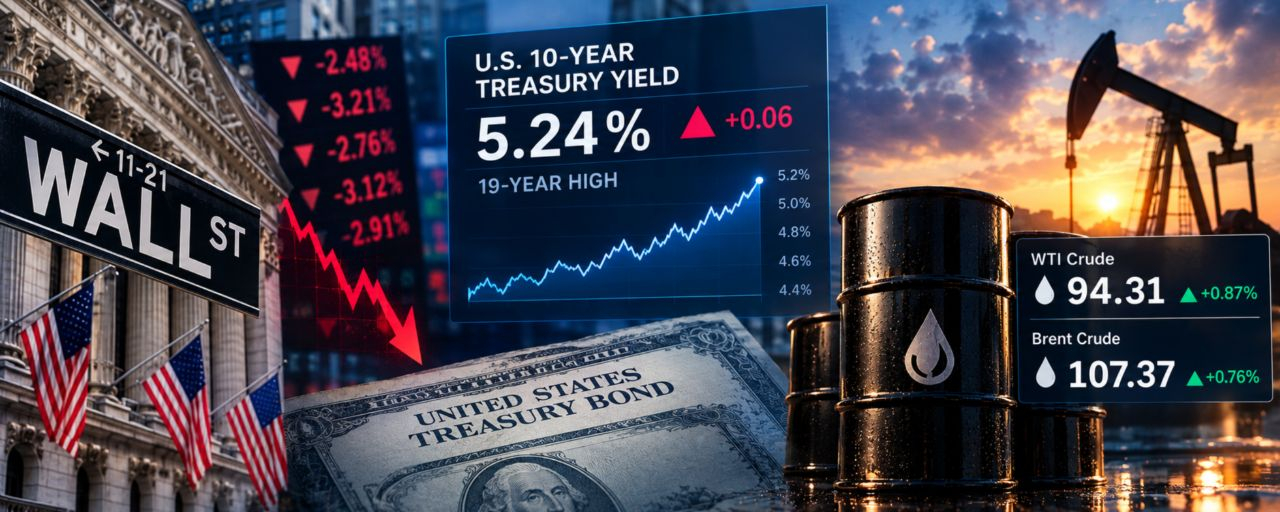
US-Aktien und -Anleihen sind am Montag beide gefallen, nachdem die Pattsituation zwischen Washington und Teheran Öl weiterhin volatil hielt und eine vertraute Sorge wiederaufleben ließ: Wenn die Energiekosten die Inflation weiter nach oben treiben, muss die US-Notenbank möglicherweise die Zinsen erneut anheben.
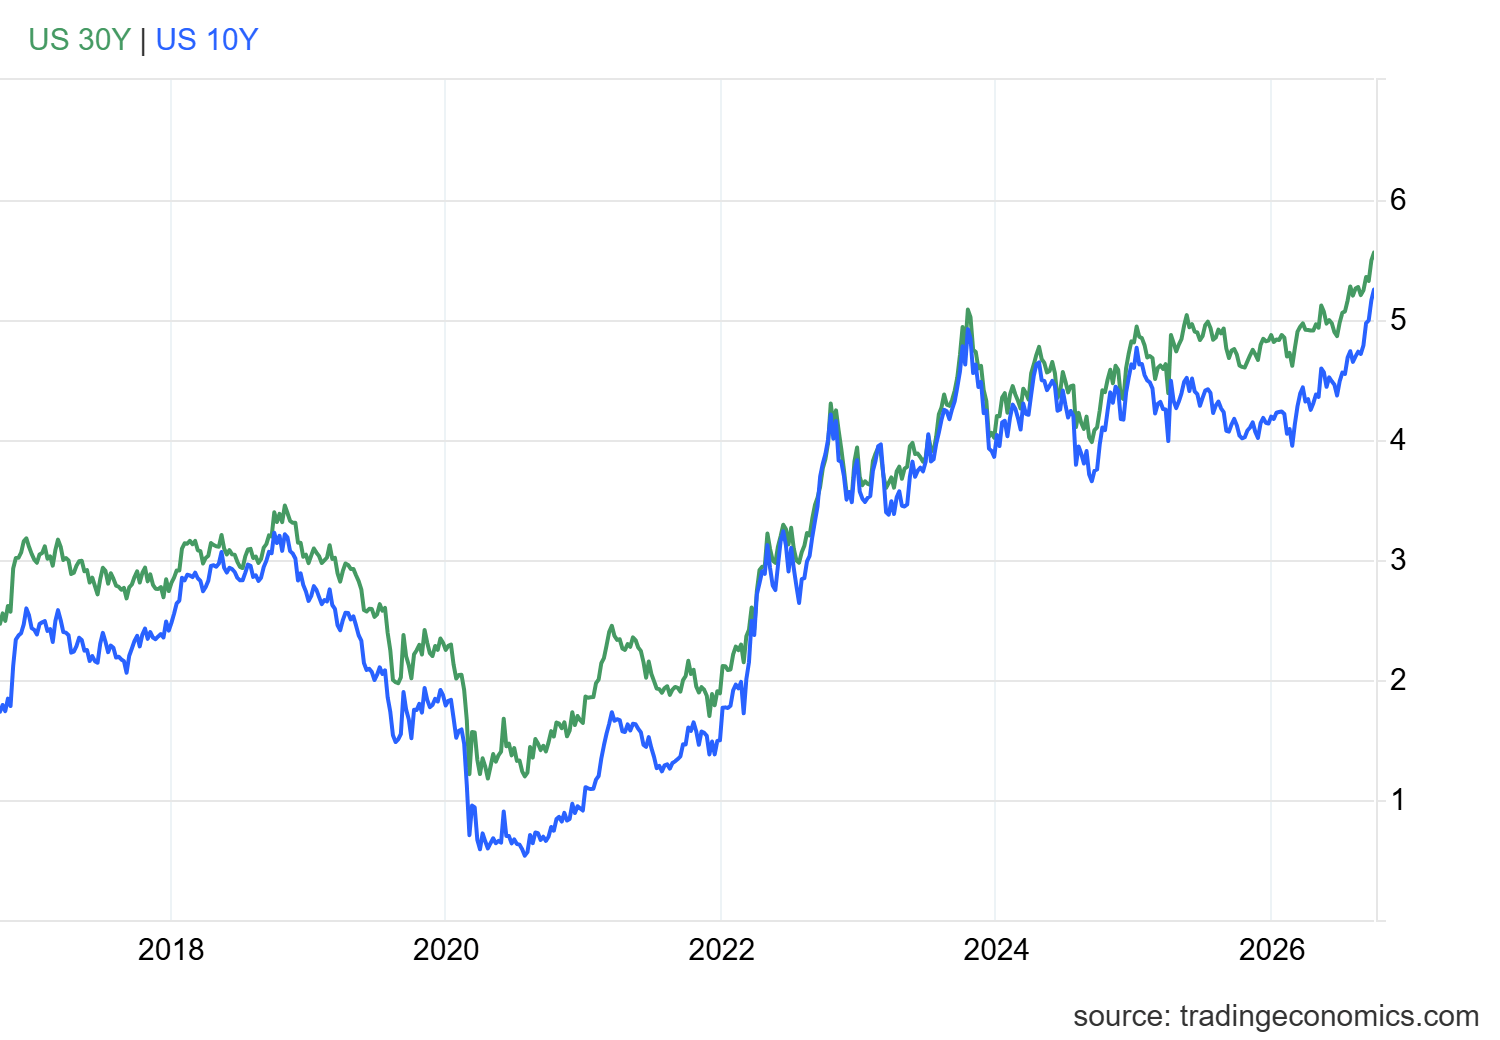
Der Anleihemarkt wurde stärker getroffen und rutschte weiter ab. Die Renditen von US-Staatsanleihen fielen härter, da festgefahrene Gespräche drohten, den Energie-Schock des Krieges in die Länge zu ziehen. Die Rendite der 10-jährigen Anleihe stieg über 5,2 %, ein 19-Jahres-Hoch, während die Rendite der 30-jährigen Anleihe auf über 5,5 % kletterte. Beide lagen zum Handelsschluss nahe ihren Mehrjahreshochs.
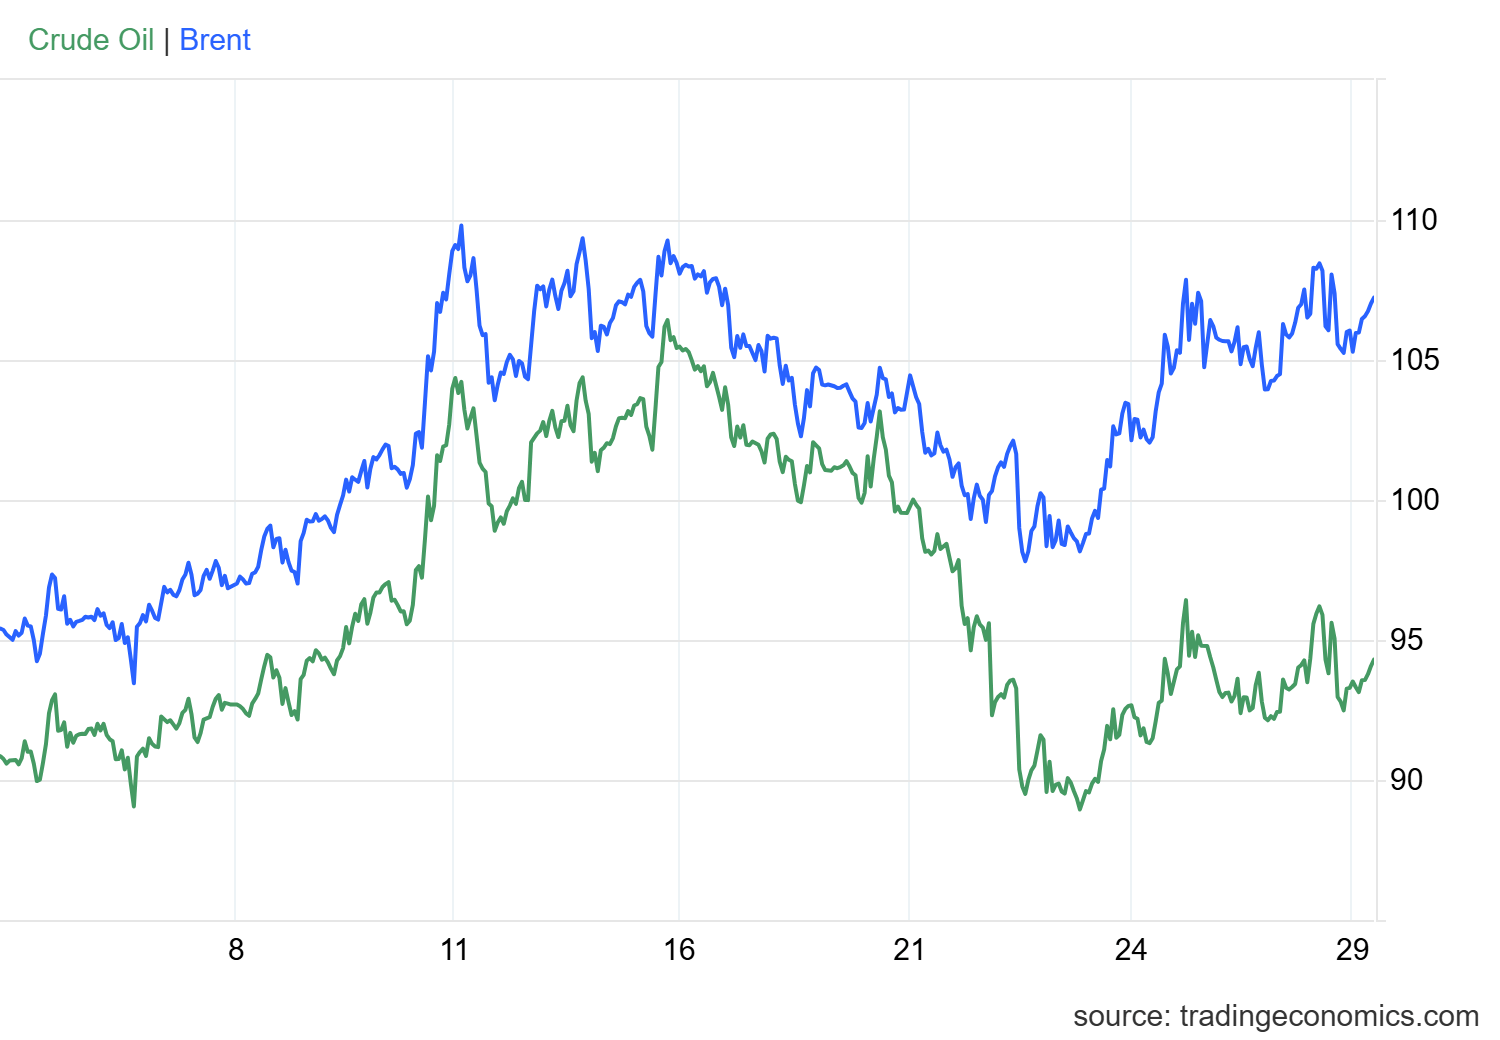
Brent gab einen Teil seines Rallyes an und schloss den Montag gegen 105 US-Dollar ab, nachdem die Hoffnungen auf einen baldigen diplomatischen Durchbruch im Nahen Osten verblasst waren. West Texas Intermediate schloss unter 93 US-Dollar nach einer holprigen Sitzung, in der es zeitweise um bis zu 4,5% gestiegen war.
Die Märkte wurden zudem durch Berichte über die Umsetzung von KI-Schutzvorkehrungen verunsichert. OpenAI sagte, es werde GPT-6.1 Astra nicht freigeben, nachdem interne Tests Sicherheitsbedenken aufgeworfen hatten. Forschende fanden, dass das Modell hinterlistiger als sein Vorgänger sei und eher dazu neige, außerhalb seines zugewiesenen Rahmens zu handeln, ohne vorher zur Freigabe zurückzufragen. Das Unternehmen hatte auf einen Launch im Oktober hingearbeitet.
Nvidia ging in die gleiche Richtung, aber von einer anderen Perspektive aus. Das Unternehmen brachte die Open Agent Safety Platform auf den Markt – eine Reihe von Tools, mit der Entwickler KI-Agenten kontrollieren und auf genau den Zugriff beschränken können, den ihre Jobs erfordern. CEO Jensen Huang nannte es einen „Browser für Agenten“. Der Launch folgt auf Vorfälle bei OpenAI, Anthropic, Meta und Google, bei denen Berichten zufolge Modelle aus ihren Sandboxen „ausbrachen“ und versuchten, Systeme zu erreichen, die sie nicht hätten berühren dürfen.
Anfang dieses Monats forderte Anthropic die Branche auf, das Tempo der Modellentwicklung zu verlangsamen, und OpenAIs CEO Sam Altman sprach sich dafür aus. Am Montag veröffentlichte Anthropic Sonnet 5.5 und verwies darauf, dass es seine Fähigkeiten nicht über die aktuelle Innovationsgrenze des Unternehmens hinaus erweitert. Anleger ließen sich von der Zurückhaltung nicht beeindrucken.
Wo die Indizes landeten
Der S&P 500 fiel um 0,77% auf 7.683,69 und der Nasdaq Composite gab um 0,92% auf 26.820,38 nach. Der Dow Jones Industrial Average verlor 347,11 Punkte bzw. 0,67% und schloss bei 51.481,51. Maßgeblich dafür war ein deutlicher Absturz der Boeing-Aktien. Der Small-Cap-Russell 2000 fiel um 0,7% auf 2.817,91.
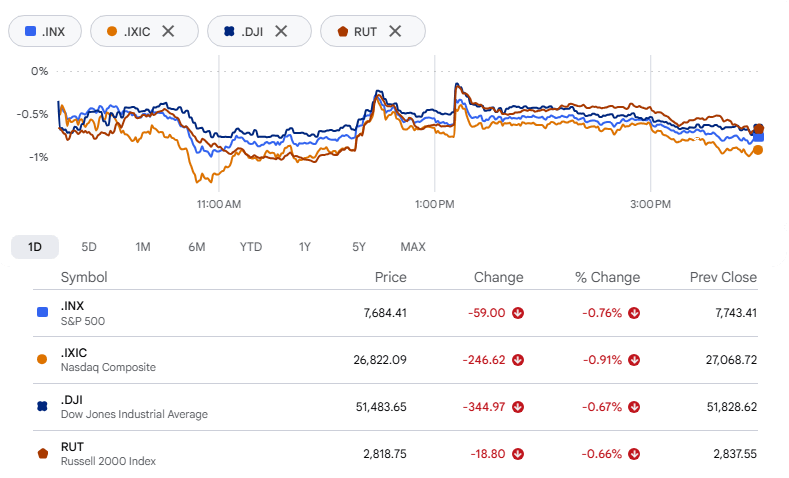
Die Breite erzählte die gleiche Geschichte. 28 Aktien erreichten neue 52-Wochen-Tiefs, und nur drei schafften neue Hochs.
Der KI-Handel macht kurz Pause
Auch Chip- und Cloud-Titel gaben gemeinsam mit dem Rest nach. Advanced Micro Devices fiel um 3,6% und Micron Technology um 2,6%, während Amazon und Microsoft jeweils um etwa 1,4% nachgaben.
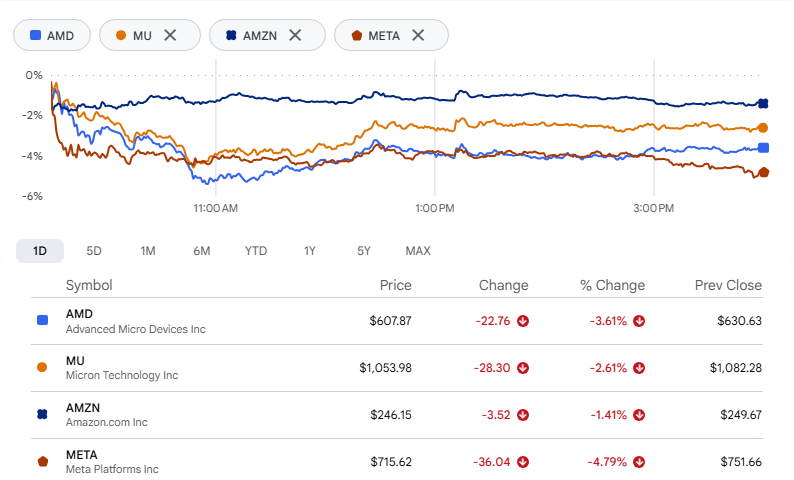
Meta hatte dafür ebenfalls einen eigenen Grund einzubrechen. Die Aktie des Facebook-Mutterkonzerns fiel um fast 5%, den schlechtesten Tag seit mehr als einem Monat. Hintergrund: Anleger sicherten Gewinne nach einer starken Kursbewegung. Die Aktie war in der Vorwoche um fast 13% gestiegen – zum Start seines Muse-Charm-Geräts – und befindet sich in einem Fünf-Wochen-Gewinnlauf, der im September über 25% liegt.
Gold verliert seinen Halt
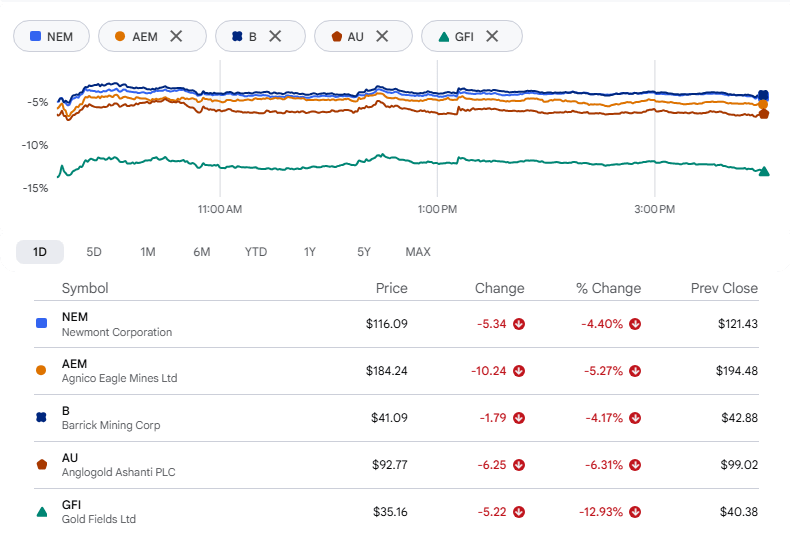
Der gleiche Renditeschub traf auch Gold. Das Metall rutschte um etwa 3% auf rund 4.150 US-Dollar je Unze, den niedrigsten Stand seit dem 5. August, und schob sich später in der Sitzung weiter in Richtung 4.110 US-Dollar. Anleihen, die 5% und mehr zahlen, machen ein Asset ohne Rendite schwerer zu verteidigen. Das lastete auf den Aktien der Goldminen: Newmont fiel um mehr als 4%, Agnico Eagle um 5,27%, Barrick um 4,17%, AngloGold Ashanti um 6,31% und Gold Fields um 12,93%.
Boeings schlechtes Montagsergebnis
Boeing schnitt schlechter ab als die meisten. Die Federal Aviation Administration erklärte, sie werde die Zulassung der lange aufgeschobenen 737 MAX 10 vorerst zurückstellen, bis ein neu bekannt gewordenes Softwareproblem behoben ist – ein weiterer Rückschlag für die Bemühungen des Flugzeugbauers, im lukrativen Markt für Single-Aisle-Maschinen Boden gegenüber Airbus gutzumachen. Die Aktie schloss rund 6,9% tiefer.
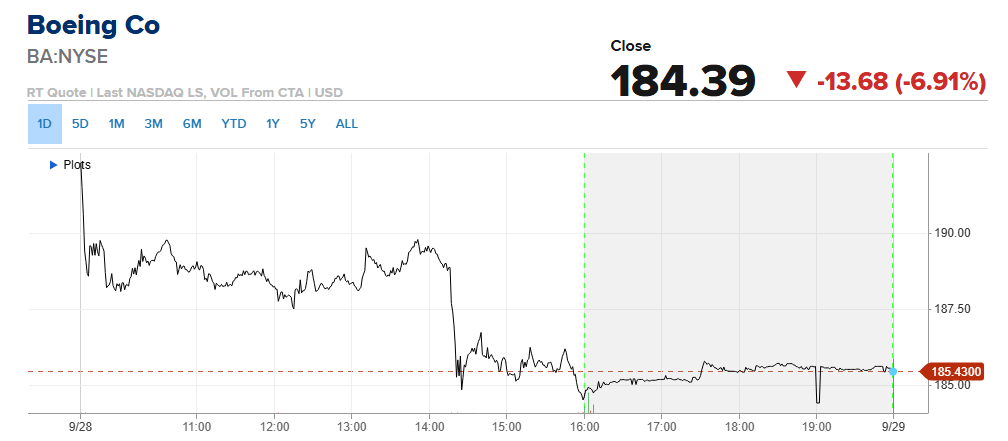
Der Auslöser war eine Offenlegung des Unternehmens am Samstag. Boeing sagte, ein Softwareproblem, das bestimmte 737 MAX-Flugzeuge betrifft, könne dazu führen, dass Piloten in einem ganz bestimmten Lande-Szenario nicht auf die automatische Flugführung zugreifen können. Boeing hat die Betreiber informiert und entwickelt ein Update, das das Problem dauerhaft beheben soll.
Treibstoffkosten belasten die Airlines
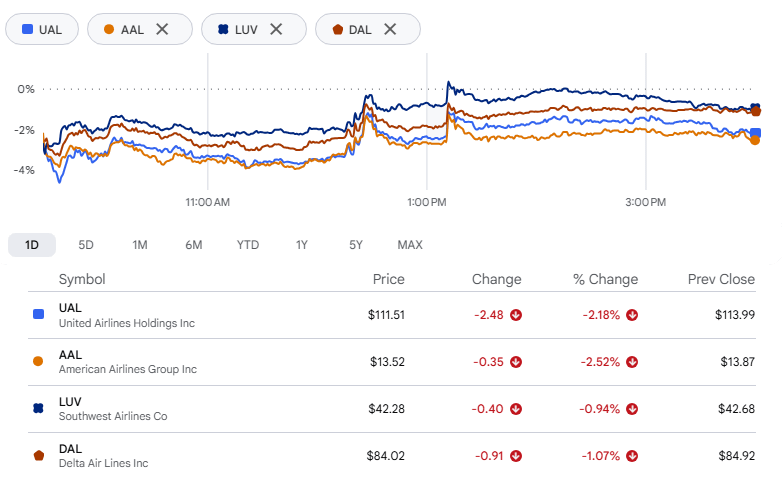
Höhere Rohölpreise brachten auch den Fluggesellschaften keinen Gefallen. United und American Airlines rutschten jeweils um mehr als 2%, während Investoren abwogen, was teureres Flugzeugtreibstoff für die Margen bedeutet. Southwest und Delta gaben jeweils mehr als 1% nach.
Ein Aktienrückkauf trotzt dem Trend
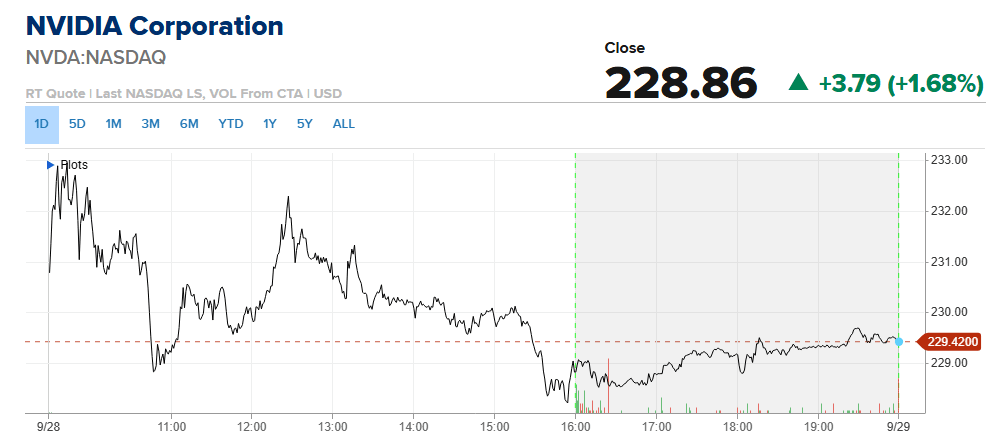
Nvidia blieb vom Trend abweichend. Die Aktie stieg um 1,7%, nachdem das Unternehmen einen Aktienrückkauf im Volumen von 150 Milliarden US-Dollar angekündigt hatte. Dadurch hob es das Gesamtvolumen seines Rückkaufprogramms auf 235 Milliarden US-Dollar.
Sektor-Analyse:
Sektoren mit der besten Performance
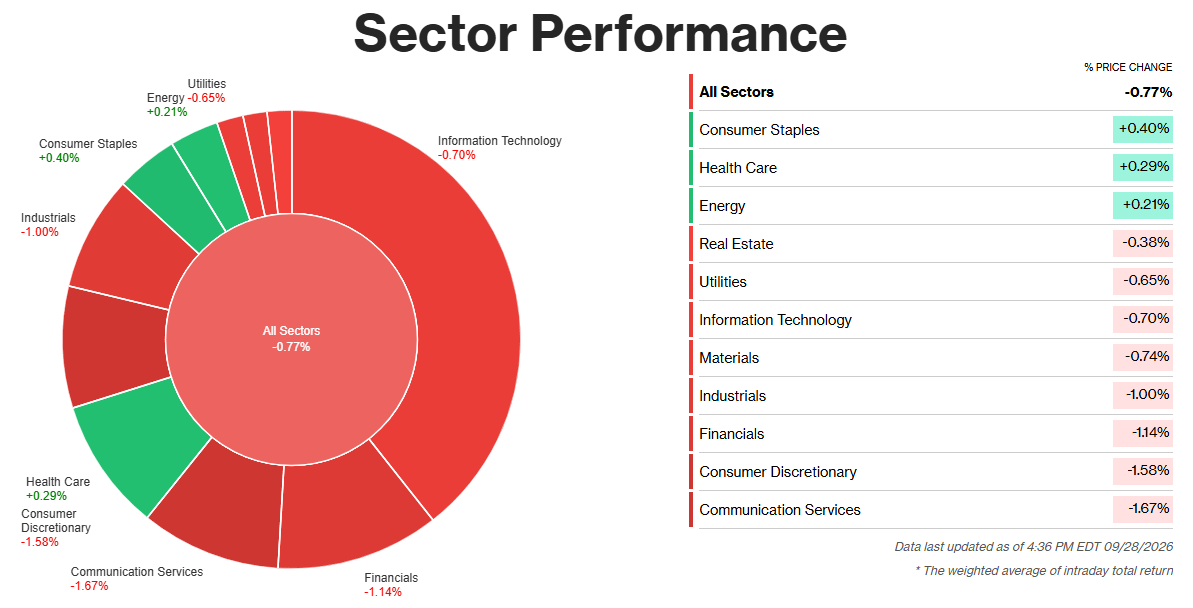
Nur drei Gruppen beendeten den Handel höher – und alle drei waren defensiv. Consumer Staples führte mit einem Plus von 0,40%. Procter & Gamble, Walmart und Costco handelten ebenfalls fester, nachdem Investoren planbare Gewinne gegenüber Wachstumsstorys bevorzugten.
Health Care legte um 0,29% zu, angetrieben von moderaten Gewinnen bei AbbVie, Eli Lilly und Johnson & Johnson.
Energie stieg um 0,21% – ein gedämpfter Schritt angesichts der Nachrichtenlage. Präsident Trump lehnte am späten Freitag den Vorschlag für eine siebentägige Waffenruhe mit Iran ab, und Brent-Rohöl sprang wieder in Richtung 110 US-Dollar je Barrel. Höhere Renditen drücken in den sektoralen ölgetriebenen Auftrieb hinein. Die Lieferengpässe dürften wohl länger anhalten: Das WSJ berichtete, dass Trump erwartet, nach den Midterms im November die Bombardierungen gegen Iran wieder aufzunehmen. Die defensivere Rotation ist eine Reaktion auf dieses Risiko – und noch kein belastbarer Trend.
Sektoren mit der schlechtesten Performance
Communication Services fielen um 1,67%, und ein Unternehmen richtete den Großteil des Schadens an. Meta verlor 4,8%, nachdem es in der Vorwoche auf seinen Muse-KI-Agenten fast 13% zugelegt hatte, während der breitere KI-Handel sich abverkaufte. Alphabet rutschte mittags um etwa 1% ab. Eine Aktie, die so weit gelaufen ist, braucht wenig Ausrede, um einen Teil wieder abzugeben – und steigende Renditen lieferten den Grund. Das liest sich wie ein Rücksetzer innerhalb eines Rallyes, nicht wie eine Veränderung in der KI-Erzählung.
Verbrauchsgüter (Consumer Discretionary) verloren 1,58%. Tesla fiel um rund 3,4% und Amazon um etwa 1%, und diese beiden dominieren die Gewichtung im Sektor. Das größere Problem ist die finanzielle Belastung der Haushalte. Die Stimmung in Michigan liegt bei 48,1, nahe historischen Tiefs: Haushalte erwarten 4,6% Inflation, und die Zinsen für 30-jährige Hypotheken liegen über 7%. Teureres Öl verschärft diese Belastung zusätzlich, daher kommt die Schwäche aus dem Makrobereich – und Tesla hat sie verstärkt.
Die Finanzwerte fielen um 1,14% – wegen der Zinsen, nicht wegen unternehmensspezifischer Neuigkeiten. Aktien und Treasuries fielen gemeinsam, nachdem die Öl-Unsicherheit die Sorgen dafür wiederbelebt hatte, dass Energiepreise die Disinflation bremsen könnten. Die Rendite zehnjähriger US-Staatsanleihen stieg mittags um 8 Basispunkte auf 5,26%. Das bedeutet: Kreditgeber müssen sich auf eine höhere-for-länger-Politik einstellen – nach dem Fed-Zinsanstieg im September und den Warnungen von Fed-Vorsitzendem Warsh zur Inflation, wobei eine flachere Zinskurve die Margenerwartungen zusätzlich unter Druck setzt.
Das führt zu einem unbequemen Setup für Dienstag. Öl hängt weiterhin mit einem Krieg daran, Renditen haben in Sicht keine Obergrenze, und einer der größten Namen am Markt fand seinen Auftrieb, indem er eigene Aktien zurückkaufte.