#USDT Tether 的 neue Aktion, die man auseinandernehmen sollte: Am 28. September gab die offizielle Stelle bekannt, dass man mit Shiga zusammenarbeitet und auf WDK basierende Self-Custody-Finanzprodukte in Afrika sowie in die Region des Golf-Kooperationsrats bringt. Im Fokus steht die Frage, wie Stablecoins in den Alltag bei Zahlungen Einzug halten – und welche Rechte Nutzer, Dienstleister und Banken jeweils haben.
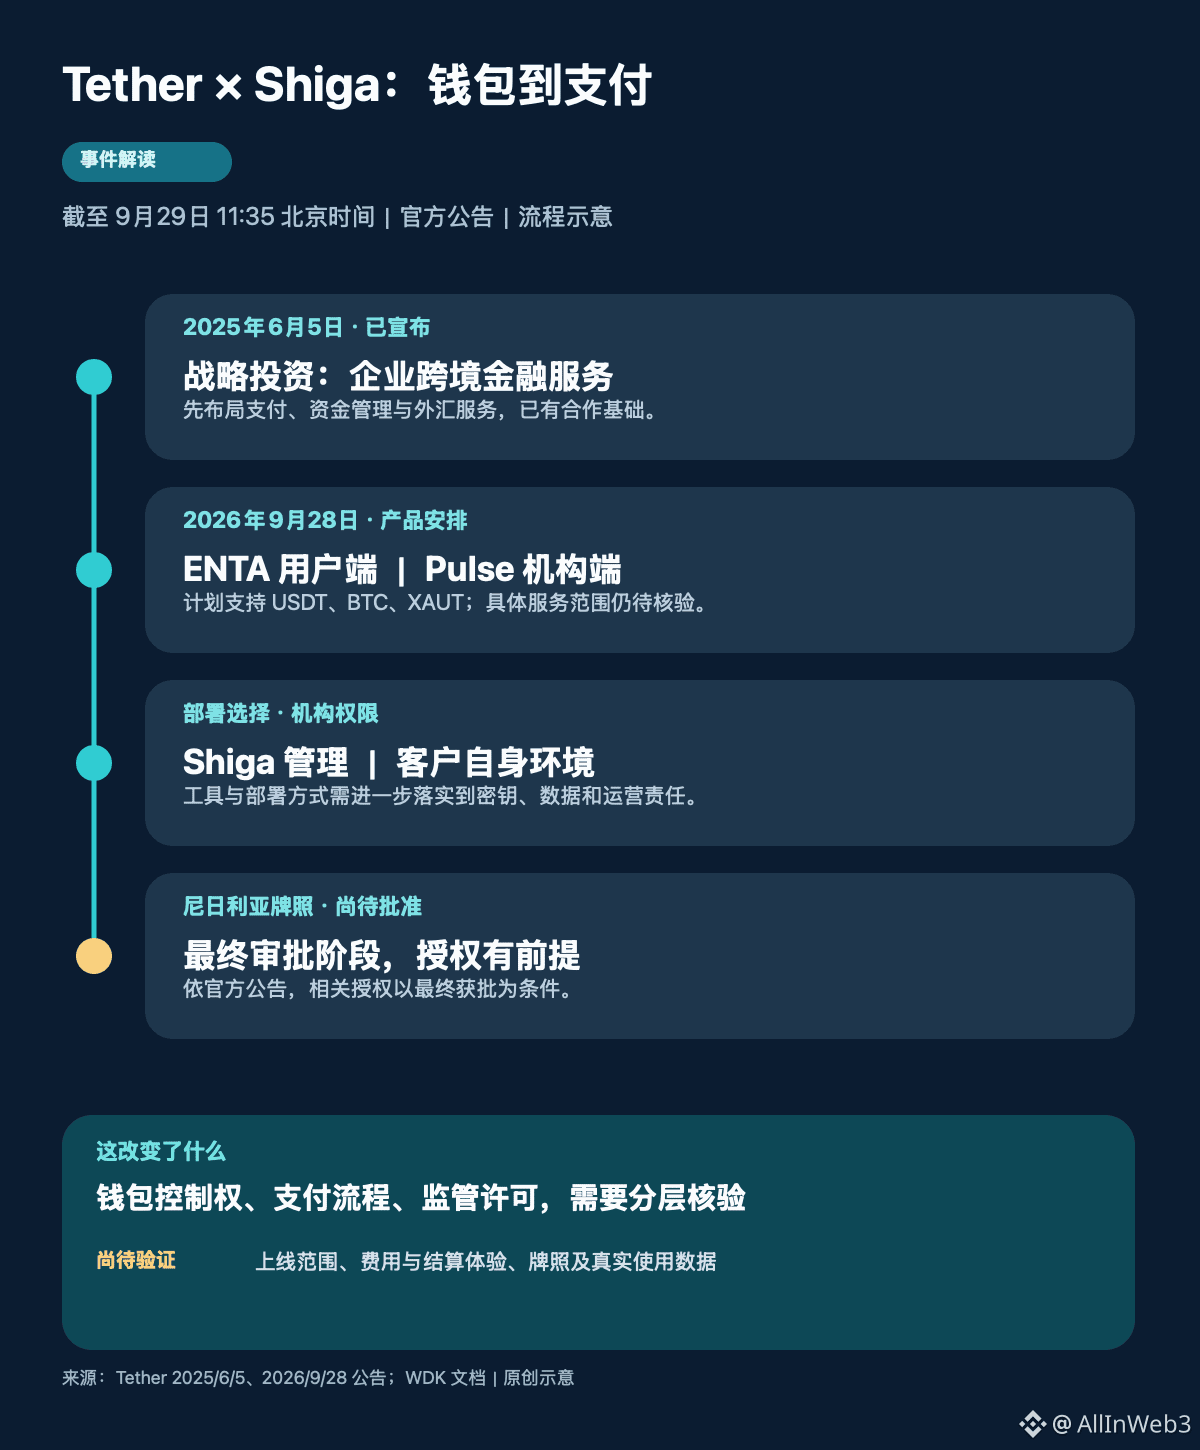
Zuerst die Zeitleiste richtigstellen. Am 5. Juni 2025 hatte Tether bereits angekündigt, in Shiga zu investieren, damals mit Schwerpunkt auf grenzüberschreitenden Unternehmenszahlungen, Mittelverwaltung und Devisendiensten. Dies ist nun die nächste Phase der Zusammenarbeit: die Veröffentlichung konkreterer Produkt- und Rollout-Pläne. Odaily berichtete in Pekingzeit am 28. September um 20:00; bis heute 11:35 kann ich nur die Kooperationsankündigung verifizieren – es bleibt abzuwarten, ob die tatsächlichen Services die Nutzer erreichen und welche Nutzungsdaten vorliegen. Man kann den Meldungszeitpunkt nicht als Zeitpunkt eines umfassenden Go-lives schreiben.
Erstens: Die Probleme, die das Endgerät bzw. die Institution lösen, sind unterschiedlich. Die im Bulletin genannte ENTA richtet sich an Privatpersonen und Unternehmen und plant, das Halten und Übertragen von USDT, BTC und XAUT zu unterstützen; Pulse richtet sich dagegen an Banken und Fintech-Institutionen und baut Dienste rund um Zahlungswege, Mittelverwaltung und Abrechnung auf. Mein Verständnis ist: Auf der einen Seite geht es darum, den Einstieg über die Nutzer-Wallet zu sichern, auf der anderen Seite darum, die Geschäftsprozesse der Finanzinstitutionen zu sichern. Um die Wirkung zu verifizieren, sollte man beim einen Teil auf echte aktive Nutzer sowie die Erfahrung bei Aufladung und Umtausch schauen, beim anderen Teil auf die angebundenen Institutionen, die Zahlungs-Korridore und das anhaltende Handelsvolumen.
Zweitens: Self-Custody muss auf Schlüssel und Bereitstellungsweise heruntergebrochen werden. In den offiziellen WDK-Dokumenten wird es als Open-Source-Multi-Chain-Wallet-Toolset definiert, das eine Kernbibliothek und Komponenten für die Benutzeroberfläche bereitstellt. Es kann Entwicklern helfen, Produkte zu bauen – aber von einem nutzbaren Tool bis zu einem nutzbaren Produkt für Nutzer braucht es konkrete Integration und operatives Rollout. Institutionen können die von Shiga verwaltete Infrastruktur nutzen oder in ihrer eigenen Umgebung bereitstellen. Bei der Bewertung werde ich weiter nachhaken: Wer signiert Transaktionen, wer kann Konten wiederherstellen, wer verwahrt Backups und wer reagiert bei einem Ausfall? Nur anhand der vier Worte „Self-Custody“ lässt sich kaum die Zuständigkeit entlang der gesamten Zahlungs-Kette beantworten.
Drittens: Regulatorische Erlaubnisse bestehen weiterhin aus klaren Voraussetzungen. Das Bulletin besagt, dass die vorläufigen Platzhalterlizenzen für digitale Vermögenswerte in Nigeria sich im finalen Genehmigungsstadium befinden und die jeweiligen Autorisierungen von der endgültigen Freigabe abhängen. Meine Einschätzung ist: Wie nachhaltig Ein- und Auszahlungen in Fiatwährungen sowie die Anbindung von Institutionen funktionieren, muss jeweils Schritt für Schritt anhand des Lizenzumfangs und der Betriebspläne verifiziert werden. Der Genehmigungsfortschritt in nur einem Land reicht nicht aus, um zu belegen, dass der gesamte Afrika- und Golfmarkt bereits geöffnet ist.
Ich werde die weitere Beobachtung auf drei Checklisten konzentrieren: die bereits geöffneten Regionen und Funktionen, die tatsächlichen Gebühren und die Abrechnungserfahrung sowie die Lizenzen und Geschäftsdaten, die sich verifizieren lassen. Dass die Unterstützung von USDT, BTC und XAUT Produktdesign-Fakt ist, kann nicht direkt in neuem Kaufinteresse oder in Preiszielen für irgendeine einzelne Währung umgerechnet werden. Quelle: Tether-Kooperationsankündigung vom 28. September, Investmentankündigung vom Juni 2025, WDK-offizielle Dokumentation und Odaily.