Wenn du dich immer noch ausschließlich auf technische Indikatoren verlässt und dabei institutionelle Flow-Daten ignorierst, hör jetzt auf.
Die meisten Retail-Trader verpassen weiterhin saubere Einstiege oder werden durch plötzliche Liquiditäts-Sweeps aus dem Markt geschüttelt, weil sie die Bitcoin-Kursbewegung so behandeln, als wäre noch 2021. Die Realität ist, dass sich die strukturellen Mechaniken der Markttiefe komplett verändert haben.
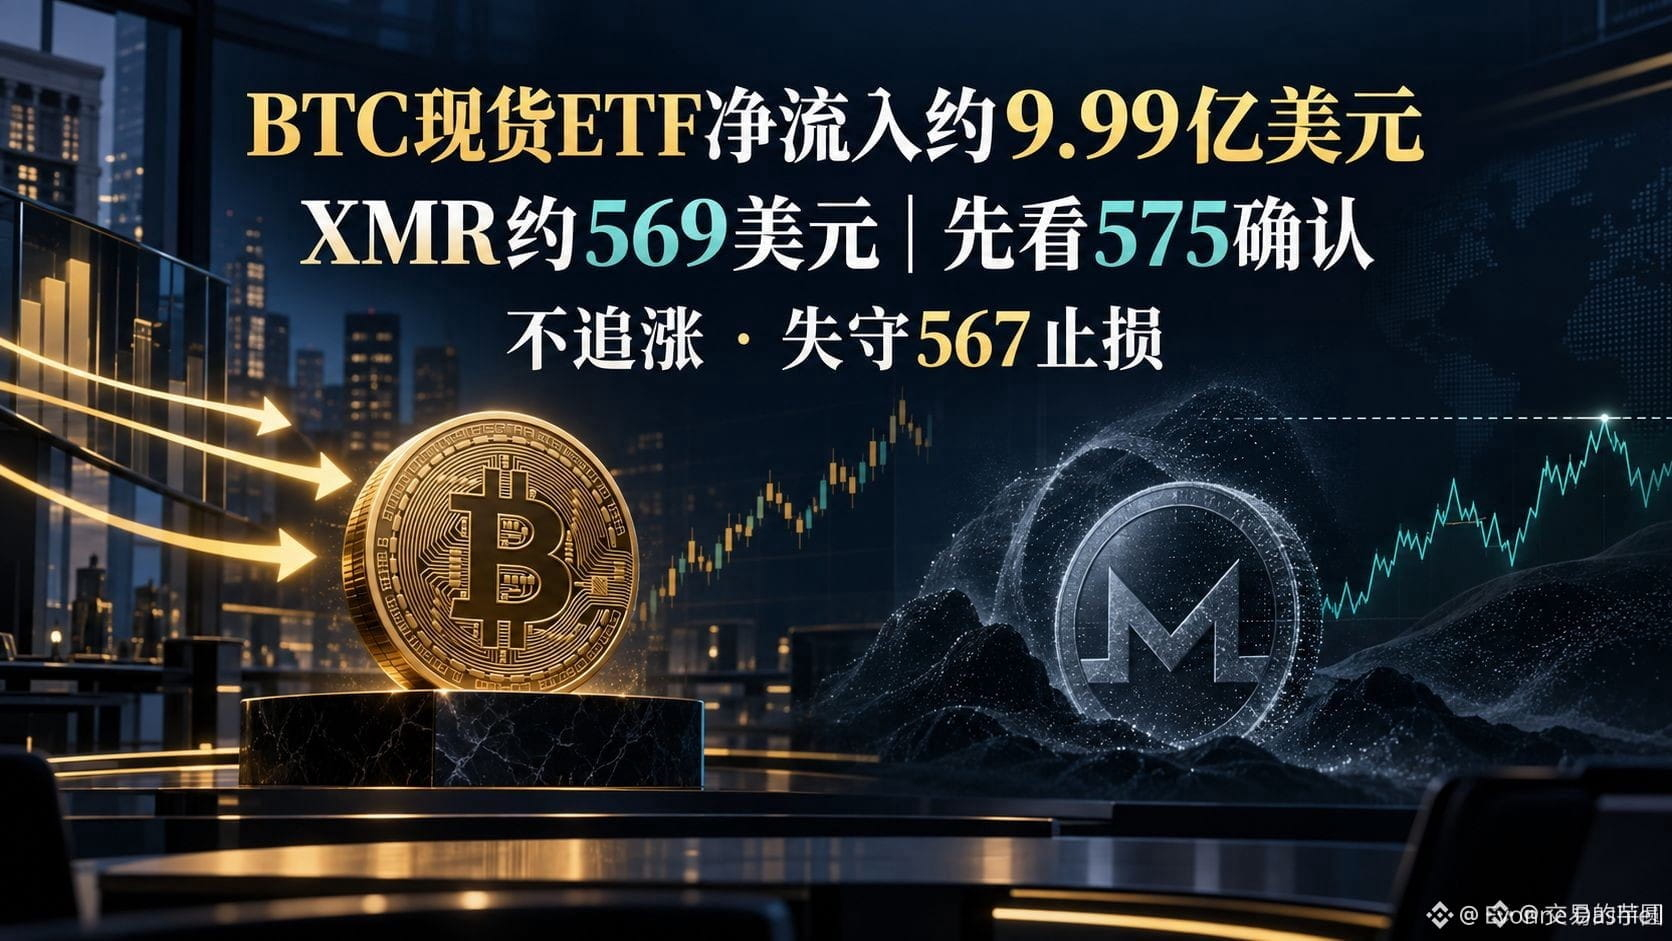
Die Debatte dreht sich gerade darum, ob institutionelle Produkte wie $BTC Spot-Fonds das Angebot tatsächlich absorbieren oder nur massive Distributionszonen für traditionelle Desks aufbauen. Die eine Seite argumentiert, dass stetige tägliche Zuflüsse einen unantastbaren Preisboden schaffen, der letztlich einen aggressiven Angebotsengpass auslösen wird. Auf der anderen Seite behaupten Skeptiker, dass diese Vehikel großen Fonds lediglich ermöglichen, über CME-Futures zu hedgen und Liquidität in $USDT zu parken, ohne echte Spot-Nachfrage zu erzeugen.
Wenn man genauer darauf schaut, wie Orderbücher reagieren, bestimmt die institutionelle Bid-Seite den Momentum des Makrotrends deutlich stärker, als es das Retail-Volumen jemals getan hat.
Sehen wir hier echte langfristige Akkumulation, oder laufen Retail-Trader gerade in eine von Wall Street gestellte Liquiditätsfalle?
#BitcoinSpotETFs #USDTAdds845900HoldersInPast7Days
Die meisten Retail-Trader verpassen weiterhin saubere Einstiege oder werden durch plötzliche Liquiditäts-Sweeps aus dem Markt geschüttelt, weil sie die Bitcoin-Kursbewegung so behandeln, als wäre noch 2021. Die Realität ist, dass sich die strukturellen Mechaniken der Markttiefe komplett verändert haben.
Die Debatte dreht sich gerade darum, ob institutionelle Produkte wie $BTC Spot-Fonds das Angebot tatsächlich absorbieren oder nur massive Distributionszonen für traditionelle Desks aufbauen. Die eine Seite argumentiert, dass stetige tägliche Zuflüsse einen unantastbaren Preisboden schaffen, der letztlich einen aggressiven Angebotsengpass auslösen wird. Auf der anderen Seite behaupten Skeptiker, dass diese Vehikel großen Fonds lediglich ermöglichen, über CME-Futures zu hedgen und Liquidität in $USDT zu parken, ohne echte Spot-Nachfrage zu erzeugen.
Wenn man genauer darauf schaut, wie Orderbücher reagieren, bestimmt die institutionelle Bid-Seite den Momentum des Makrotrends deutlich stärker, als es das Retail-Volumen jemals getan hat.
Sehen wir hier echte langfristige Akkumulation, oder laufen Retail-Trader gerade in eine von Wall Street gestellte Liquiditätsfalle?
#BitcoinSpotETFs #USDTAdds845900HoldersInPast7Days