

 Der P2P-Handel (Peer-to-Peer) hat sich als tragende Säule der Krypto-Adoption in der globalen digitalen Wirtschaft etabliert. Er ermöglicht das schnelle, dezentralisierte Ein- und Ausführen von Kapital. Allerdings macht der Betrieb auf Sekundärmärkten Händler einem latenten und belastenden Risiko aus: dem Blockieren oder Einfrieren von Bankkonten durch traditionelle Finanzinstitute.
Als Fachspezialist für Recht und aktiver Trader analysiere ich die Mechanismen zur Abwehr, die Präventionsprotokolle und die rechtlichen Schritte, die du befolgen musst, um dein Vermögen abzusichern und diese Kontingenz wirksam zu lösen.
⚖️ Rechtliche Analyse und professionelles Urteilsvermögen
In meiner täglichen Praxis als spezialisierter Anwalt und nach der Auswertung zahlreicher Fälle im digitalen Ökosystem stelle ich Folgendes fest: Der häufigste Fehler traditioneller Bankinstitute ist das flächendeckende und unterschiedslose Sperren, ohne das ordnungsgemäße Verfahren zu respektieren oder die Rechtmäßigkeit der Herkunft der Gelder zu prüfen.
Aus streng juristischer Perspektive stelle ich fest, dass die Vorschriften zur Verhinderung von Geldwäsche den Compliance-Beauftragten Befugnisse einräumen, diese jedoch nicht ohne zuvor ordnungsgemäß begründete Untersuchung in eine operative Konfiskation oder willkürliche Zurückhaltung des privaten Vermögens umgedeutet werden können. Als Juristen und digitale Händler müssen wir die Achtung der verfassungsrechtlichen Garantien des ordnungsgemäßen Verfahrens einfordern, indem wir die Beweisunterlagen formell einreichen, die die Handelbarkeit jeder einzelnen P2P-Transaktion nachvollziehbar machen. Du bist nicht wehrlos: Das Gesetz schützt den Bürger, der in gutem Glauben handelt und über transparente Nachweise verfügt.
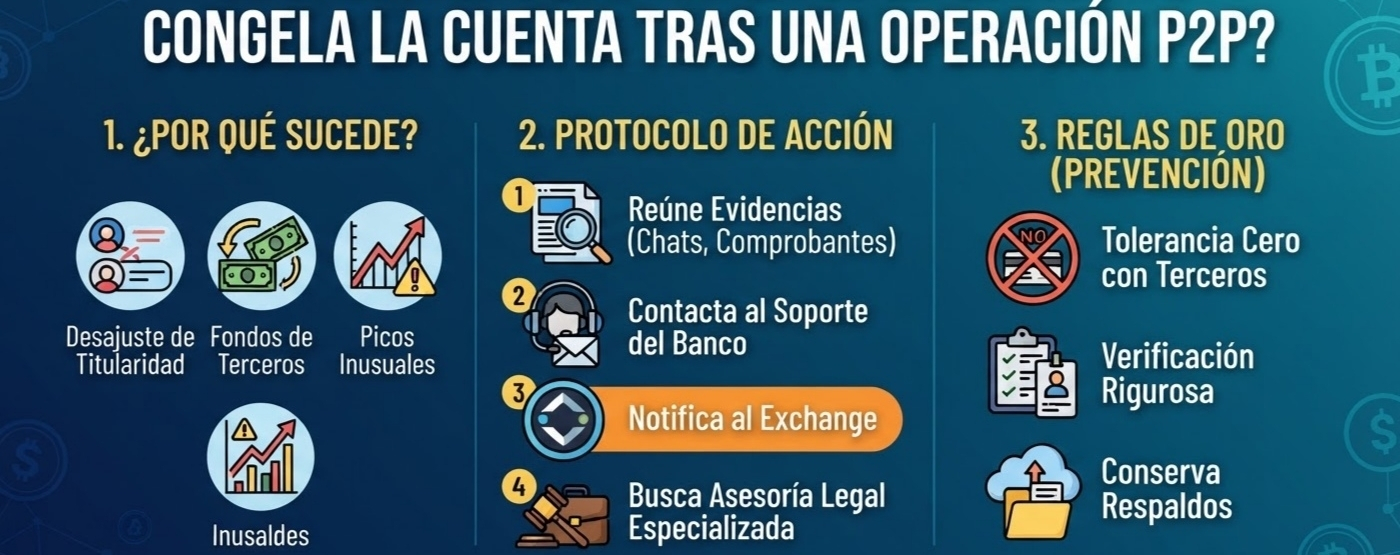
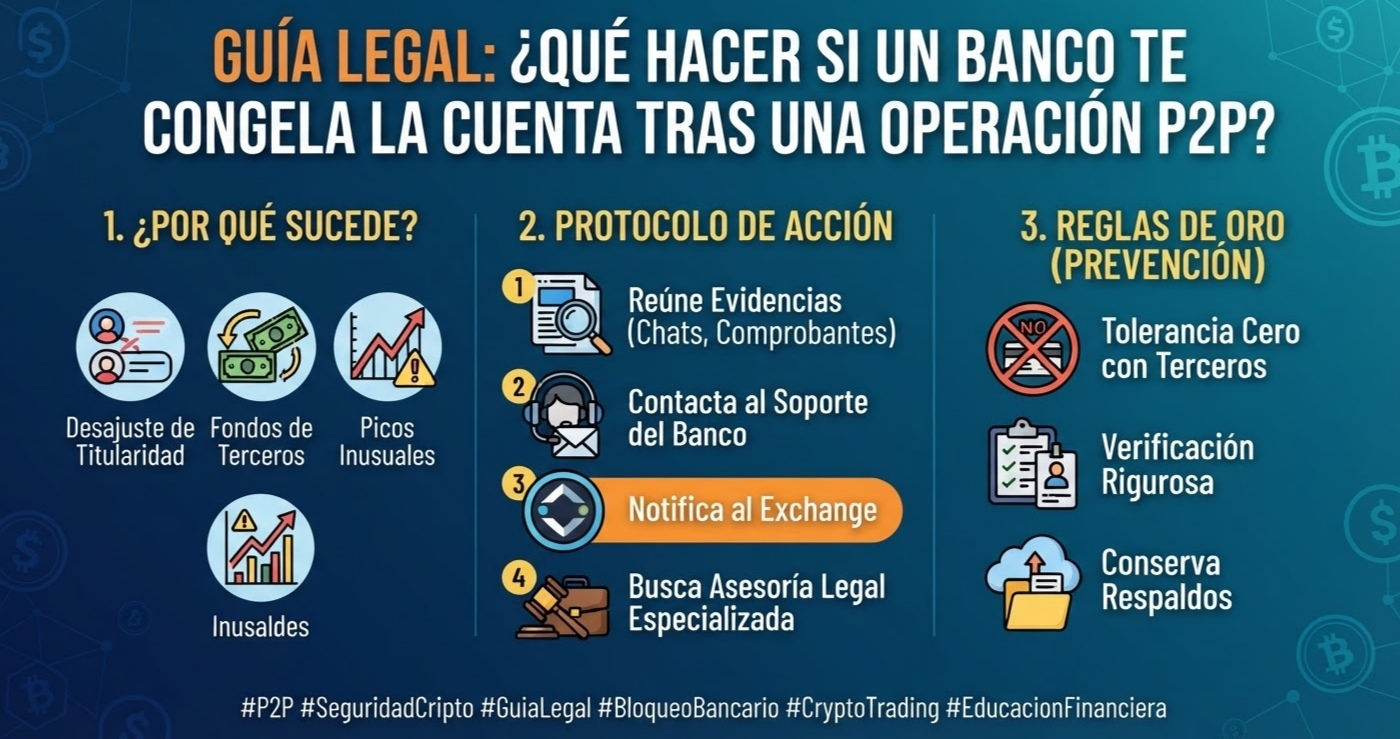
1. Warum frieren Banken Konten nach einer P2P-Transaktion ein?
Die Compliance- und Geldwäschepräventionsabteilungen (AML) traditioneller Banken arbeiten unter automatisierten Algorithmen und mit Richtlinien der „Nulltoleranz“ bei untypischen Bewegungen. Die Hauptursachen sind:
Unstimmigkeiten bei der Kontoinhaberschaft: Der Name des Absenders der Überweisung stimmt nicht mit dem verifizierten Namen des Käufers auf der Exchange-Plattform überein.
Gelder von Dritten (zweifelhafte Dritte): Zahlungen von Konten erhalten, die mit früheren Anzeigen, Betrügereien oder Abzugs-/Abzockeschemata verbunden sind (z. B. der „Dreiecksbetrug“ oder „vorgeschossene Zahlung“).
Ungewöhnliche Liquiditätsspitzen: Privatkonten, die in kurzen Zeiträumen mehrere Überweisungen erhalten, ohne ein begründendes Handels- oder Steuerprofil.
2. Sofort-Handlungsprotokoll: Was tun, wenn dein Konto gesperrt wurde?
Wenn du dich in dieser Situation wiederfindest, sind Zeit und juristische Strategie deine besten Verbündeten. Handle nicht impulsiv; gehe diese Schritte durch:
Sammle und sichere alle digitalen Beweise ab:
Vollständige Screenshots des Chat-Verlaufs der P2P-Order auf der Börse.
Zahlungsbelege, die von der Bank ausgestellt wurden.
Transaktionshistorie mit demselben Nutzer (falls zutreffend).
Wende dich formell an den Support der Bank: Fordere die rechtliche Begründung und die zuständige Abteilung für die Sperrung an. Stelle einen digitalen Ordner mit den Nachweisen zusammen, die belegen, dass die Gelder aus einer rechtmäßigen Geschäftstransaktion mit digitalen Vermögenswerten stammen (unter Beachtung der Vorschriften deiner Rechtsordnung).
Den Exchange benachrichtigen (falls nötig): Obwohl Exchanges außerhalb des traditionellen Bankensystems arbeiten, gibt dir die interne Berufungsdokumentation eine Nachvollziehbarkeit über die Handelsstreitigkeit.
Spezialisierte Rechtsberatung: Geh zu Rechtsprofis, die mit dem Krypto-Ökosystem und dem Bankrecht vertraut sind, um die entsprechenden Rechtsmittel zur einstweiligen Rechtsschutzanordnung oder Anträge auf Indexierungsentfernung und Freigabe der Gelder zu formulieren.
3. Die 3 goldenen Regeln, um in P2P ohne Kopfschmerzen zu handeln
Die beste Verteidigung ist Prävention. Minimiere das Risiko von Kontosperrungen, indem du diese Sicherheitsfilter implementierst:
Nulltoleranz gegenüber Dritten: Akzeptiere niemals unter irgendeinen Umständen Zahlungen von Konten Dritter. Wenn der Name der Überweisung nicht exakt mit dem in der Plattform verifizierten Ausweisdokument übereinstimmt, storniere die Order sofort.
Strenge Identitätsprüfung: Arbeite ausschließlich mit Nutzern, die Abzeichen verifizierter Händler besitzen und eine tadellose Historie der Gegenparteien aufweisen.
Bewahre deine Sicherungen auf: Führe ein historisches Archiv mit Zahlungsbelegen und Mitteilungen für einen angemessenen Zeitraum (mindestens 90 Tage bis zu einem Jahr).
Ist dir schon einmal eine Banksperrung passiert, während du in P2P aktiv warst?
Das Ökosystem entwickelt sich schnell, aber Finanzbildung und rechtliche Compliance sind unsere besten Werkzeuge für weltweite Verteidigung.
👇 Was meinst du zu den Richtlinien traditioneller Banken gegenüber Kryptowährungen? Schreib es in die Kommentare.
👍 Unterstütze diesen Inhalt: Wenn dir diese Anleitung geholfen hat, gib ihr ein Like, teile sie mit anderen Tradern, damit sie nicht in finanzielle Fallen geraten, schick sie in deine Community-Gruppen und folge mir, um die nächsten Sicherheits- und P2P-Rechtsanalysen nicht zu verpassen. Lass diese Informationen die ganze Welt erreichen! 🌍🚀
#P2P #BinanceP2P #CryptoSecurity #CryptoTrading #Bitcoin #BNB #Finanzbildung #KryptoRecht #TradingTipps #Web3 #CryptoSecurity #Blockchain #P2P-Arbitrage #GlobaleFinanzen