
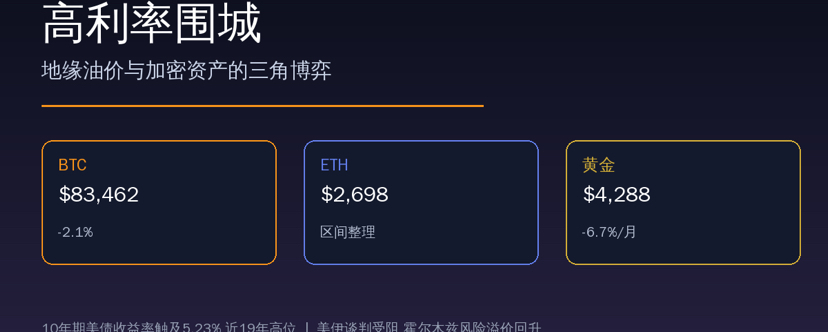
Derzeit wird der globale Markt von einer klaren Wirkungskette dominiert: Scheitern der Verhandlungen zwischen dem Iran und den USA treibt den Ölpreis und die Inflationserwartungen nach oben, während die Rendite der US-Staatsanleihen mit einer Laufzeit von 10 Jahren mit 5,23% den höchsten Stand seit fast 19 Jahren erreicht. Die Kombination aus hohen Zinsen und einem starken US-Dollar setzt sowohl dem US-Aktienmarkt als auch dem Gold zu. Im Kryptomarkt zeigt sich indes strukturelle Differenzierung im Spannungsfeld aus makroökonomischem Druck und dem Gegenspiel institutioneller Käufe. Ethereum beweist mit fortlaufenden Nettozukäufen durch Institutionen wie Bitmine eine seltene Widerstandsfähigkeit (die Bestände haben bereits 6 Millionen Coins überschritten und machen 4,9% des Angebots aus). Die Marke von 2.700 US-Dollar ist dabei die entscheidende Schwelle zwischen Bullen und Bären. In diesem Beitrag wird die Logik hinter diesem komplexen Gefüge aufgeschlüsselt und mögliche Auswege für Q4 diskutiert.
Erstens: Makro-Haupttrend – von der Straße von Hormus bis zu den US-Staatsanleiherenditen von 5,23%
Der zentrale Widerspruch der aktuellen Marktbepreisung lässt sich in einer einseitigen Übertragungskette zusammenfassen: **Geokonflikt → Ölpreissprung → Inflationserwartungen erholen sich → US-Staatsanleiherenditen steigen → Risikoaktiva stehen unter Druck**.
Am Montag (28. September) scheiterten Fortschritte in den Verhandlungen zwischen Iran und USA; Trump lehnte entsprechende Friedenspläne ab. Die Straße von Hormus – ein globaler Engpass für etwa 20% des Ölkifers – hüllt sich erneut in Unsicherheitswolken. WTI-Rohöl stieg im Tagesverlauf zeitweise um über 3% und erreichte den Bereich von 95-96 US-Dollar; auch Brent kletterte auf 107-108 US-Dollar. Der impulsartige Ölpreisanstieg entzündete die Sorge des Marktes, dass die Inflation erneut Fahrt aufnimmt.
更关键的是债市反应。10年期美债收益率盘中触及约5.23%-5.24%,刷新近19年高位。这一数字的意义远超表面——它意味着无风险利率对风险资产的"引力"已达到极端水平。根据CME FedWatch工具,市场对美联储10月加息的概率预期已升至75.3%,12月再次加息的概率为58.6%。在"更高更久"甚至"重新加息"的定价下,全球风险资产遭遇系统性重估。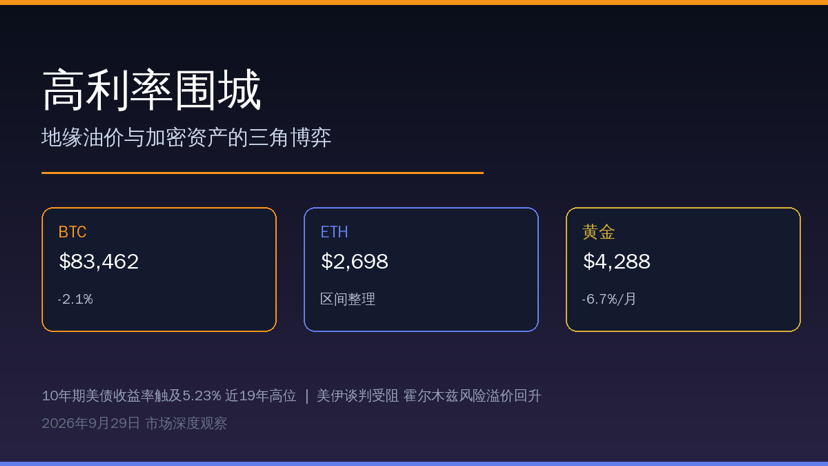
Zweitens: Risikoaktiva im „Who is who“-Schnitt – Gold hat an Attraktivität verloren, US-Aktien korrigieren, ETH bleibt widerstandsfähig
Gold: doppelte Abreibung durch hohe Zinsen + starken US-Dollar. Spot-Gold fiel am Montag im Intraday unter die 4200-US-Dollar-Marke, der Rückgang lag bei über 3%, bei etwa 4115-4180 US-Dollar pro Unze. Gold-Futures (GCU26) notierten bei 4287,90 US-Dollar, im Vergleich zum Vormonat beträgt der Rückgang 6,71%. Gold ist ein zinsloses Asset – bei US-Staatsanleiherenditen von über 5,2% sind die Opportunitätskosten extrem hoch. Gleichzeitig verstärkt die Stärke des US-Dollar den Abwärtsdruck noch weiter. Silber fiel noch stärker; am selben Tag brach es um 4%-5% ein. Das bestätigt eine kontraintuitive Realität: In der Kombination aus „Zinserhöhungserwartungen heizen sich auf + geopolitisches Risiko“ profitiert Gold möglicherweise nicht – wenn Zinsen zur dominierenden Variable werden, wird die „Flucht- in- Sicherheit“-Eigenschaft von Gold durch die tatsächlichen Realrenditen gedämpft.
US-Aktien: der direkte Leidtragende steigender Renditen. Der S&P 500 schloss mit etwa -0,8% bei 7683,69 Punkten, der Dow Jones fiel um rund 0,7% auf 51481,51 Punkte, und der Nasdaq verlor etwa 0,9% auf 26820,38 Punkte. Die große Rückkaufermächtigung von Nvidia liefert zwar eine gewisse Stabilisierung, kann aber nicht die Empfindlichkeit von Wachstumswerten gegenüber steigenden Diskontierungszinsen aushebeln. Der Blick des Marktes richtet sich nun auf die Arbeitsmarktdaten diese Woche: Wenn die Beschäftigungsdaten stark sind, verfestigen sich die Zinserhöhungserwartungen weiter – US-Aktien dürften kurzfristig kaum Luft zum Atmen finden.
Ethereum: strukturelle Widerstandsfähigkeit unter makroökonomischem Druck. Im Gegensatz zu den starken Schwankungen bei Gold und US-Aktien handelt ETH am Montag in einer engen Spanne um 2670-2690 US-Dollar; der Tagesverlust liegt nur bei etwa 0,3%-1%. Das Intraday-Tief lag bei 2635-2640 US-Dollar, das Hoch nähert sich 2700-2720 US-Dollar. Hinter dieser „Schadensbegrenzung“ steckt eine solide Unterstützung auf der Finanzierungsseite: Bitmine hat zuletzt offengelegt, dass seine ETH-Positionen bereits über 6 Millionen Coins hinausgehen (Wert ca. 17,1 Mrd. US-Dollar), das entspricht 4,9% des gesamten ETH-Angebots. Seit Start der Treasury-Strategie am 30.06.2025 wird zudem jede Woche kontinuierlich aufgestockt; in der letzten Woche kamen nochmals 27.562 ETH hinzu. Tom Lee betont in seiner Erklärung, dass ETH im Jahr 2026 Q3 die beste makroökonomische Anlage ist und rund 6519 Basispunkte besser performt als der S&P 500.
Drittens: Tiefenanalyse – warum die Logik des „institutionellen Rückhalts“ bei ETH wichtig ist?
Die aktuelle ETH-Entwicklung unterscheidet sich grundlegend von dem Zyklus 2021-2022. Damals wurde ETH vor allem durch Hebel von Privatanlegern und die DeFi-Erzählung angetrieben – mit extremen Schwankungen. Heute kommt der Kernkaufdruck aus dem Treasury von börsennotierten Unternehmen, aus ETFs und aus institutioneller Staking-Infrastruktur.
Die Positionsdaten von Bitmine decken zwei Schlüsselsignale auf:
Erstens: Das zirkulierende Angebot zieht sich strukturell zusammen. Von den 6 Millionen ETH sind bereits etwa 5,07 Millionen über die MAVAN-Plattform von Bitmine verpfändet (gestaked). Die annualisierte Staking-Rendite liegt bei rund 2,62%, entsprechend einer jährlichen Rendite von etwa 421 Mio. US-Dollar. Das bedeutet: Etwa 4,9% des ETH-Angebots sind langfristig gebunden – und diese Quote wächst weiter mit einem Tempo von mehreren zehntausend Coins pro Woche. Wenn institutionelle Akteure ETH aus der Perspektive von „Treasury-Vermögenswerten“ statt „Handelschips“ halten, wird das tatsächlich verfügbare Angebot am Markt deutlich komprimiert.
Zweitens: Das ETH/BTC-Verhältnis tritt in einen neuen Aufwärtstrendkanal ein. Bitmine weist darauf hin, dass das ETH/BTC-Ratio auf den höchsten Stand seit dem 30.01.2026 gestiegen ist und damit eine Abwärtstrendlinie durchbricht, die seit dem Hoch in der Zeit der Pandemie bestand. Die Logik dieser Bewegung ist diesmal nicht mehr ICOs oder NFTs – sondern echte Nachfrage nach Blockchain-Infrastruktur durch Tokenisierung im Wall-Street-Stil sowie durch KI-Agenten (Agentic-AI). Diese Neubewertung, die von institutionellen Anwendungen angetrieben wird, ist nachhaltiger als reine Retail-Erzählungen.
Man muss jedoch klar erkennen: 2700 US-Dollar sind eine eindeutige Schwelle zwischen Bullen- und Bärenmarkt. Oberhalb von 2720-2750 US-Dollar lastet Druck durch zuvor eingesperrte Positionsinhaber. Unterhalb von 2635 US-Dollar liegt eine kurzfristige Unterstützung. Wenn die Rendite der US-Staatsanleihen weiter über 5,3% ausbricht, wird ETH kaum vollständig immun gegen den Schock einer engeren makroökonomischen Liquidität sein können; umgekehrt, wenn Q4-Institutionen tatsächlich – wie von Tom Lee erwartet – „deutlich die Krypto-Exponierung erhöhen“, wird das Durchbruchspotenzial von ETH deutlich stärker als bei BTC sein.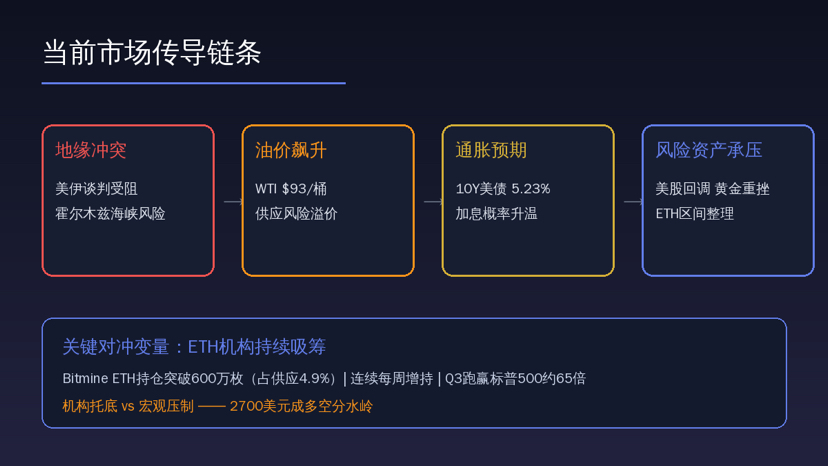
Viertens: Ausblick – drei Hinweise bestimmen die Richtung für Q4
Hinweis eins: Das „Black Swan“-Gewicht der Verhandlungen zwischen Iran und USA. Der Ölpreis ist die größte Stellgröße für die gegenwärtigen Inflationserwartungen. Wenn sich die Lage rund um die Straße von Hormus verschlechtert und der Ölpreis die Marke von 100 US-Dollar überschreitet, wird der Markt einen noch aggressiveren Zinserhöhungspfad einpreisen müssen – alle Risikoaktiva (einschließlich ETH) stünden dann unter Druck. Sollte es bei den Verhandlungen zu einer Wendung kommen, würde ein Rückgang des Ölpreises zugleich den Inflationsdruck und die Zinserwartungen abschwächen und so ein „Aktien- und Anleihen-Doppel-Plus + Rebound bei Risikoaktiva“ eröffnen.
Hinweis zwei: Die US-Arbeitsmarktdaten dieser Woche und der Pfad der US-Notenbank. Der Markt hat derzeit eine Wahrscheinlichkeit von 75,3% für eine Zinserhöhung im Oktober eingepreist. Wenn die Daten zum Arbeitsmarkt stark ausfallen, wird die Zinserhöhung kurzfristig als Belastung durchschlagen; wenn die Daten schwach sind, sinkt zwar die Erwartung an weitere Zinserhöhungen, gleichzeitig nimmt aber die Sorge um eine Rezession zu – zwei Szenarien mit völlig unterschiedlichen Auswirkungen auf Risikoaktiva, die dynamisch beobachtet werden müssen.
Hinweis drei: Nachhaltigkeit der institutionellen Mittelzuflüsse. Bitmine, Strategy und andere Treasury-Käufer bauen ihre Bestände jede Woche aus – das ist eine Art „unsichtbarer Boden“ für den ETH-Preis. Doch Achtung bei einem Punkt: Das Kaufverhalten dieser Institutionen ist selbst prozyklisch – wenn der Preis steigt, wird schneller aufgestockt; bei einem starken Preisverfall könnte es pausieren, weil der Druck auf die Bilanzen steigt. Daher würde die Logik des institutionellen Rückhalts auf die Probe gestellt, wenn der Konsolidierungsbereich von 2635-2700 US-Dollar effektiv unterschritten wird.
Derzeit befindet sich der Markt in einer Phase des „Ringen“ zwischen „makroökonomischem Druck“ und „struktureller Verbesserung“. Die Korrekturen bei Gold und US-Aktien sind eine passive Folge der Zinsneubewertung, während die Widerstandsfähigkeit von ETH aus echter institutioneller Ansammlung von Kaufinteresse und aus gestaffelt gesperrten Positionen (Staking) resultiert. Für Anleger gilt: kurzfristig sollte man die Korrelation zwischen US-Staatsanleiherenditen und Ölpreis im Blick behalten; mittelfristig muss verifiziert werden, ob das institutionelle Geld in Q4 den Kauf-Takt von Bitmine & Co. tatsächlich übernimmt. Bei einer risikofreien Verzinsung von 5,2% müssen alle Risikoaktiva nachweisen, dass ihre Ertragserwartung diese Schwelle übertrifft – die Tokenisierungs-Erzählung von ETH versucht genau das, aber die Marke von 2700 US-Dollar ist noch nicht erobert. Vorsicht und Geduld sind dabei gleichermaßen wichtig.#英国FCA获法院令追缴85.1万英镑 #Chainlink上线CCIP2支持企业验证 #黄金跌至4144美元 #QNT从日内高点回落逾40% #USDT一周新增84.59万持有者 $BTC


