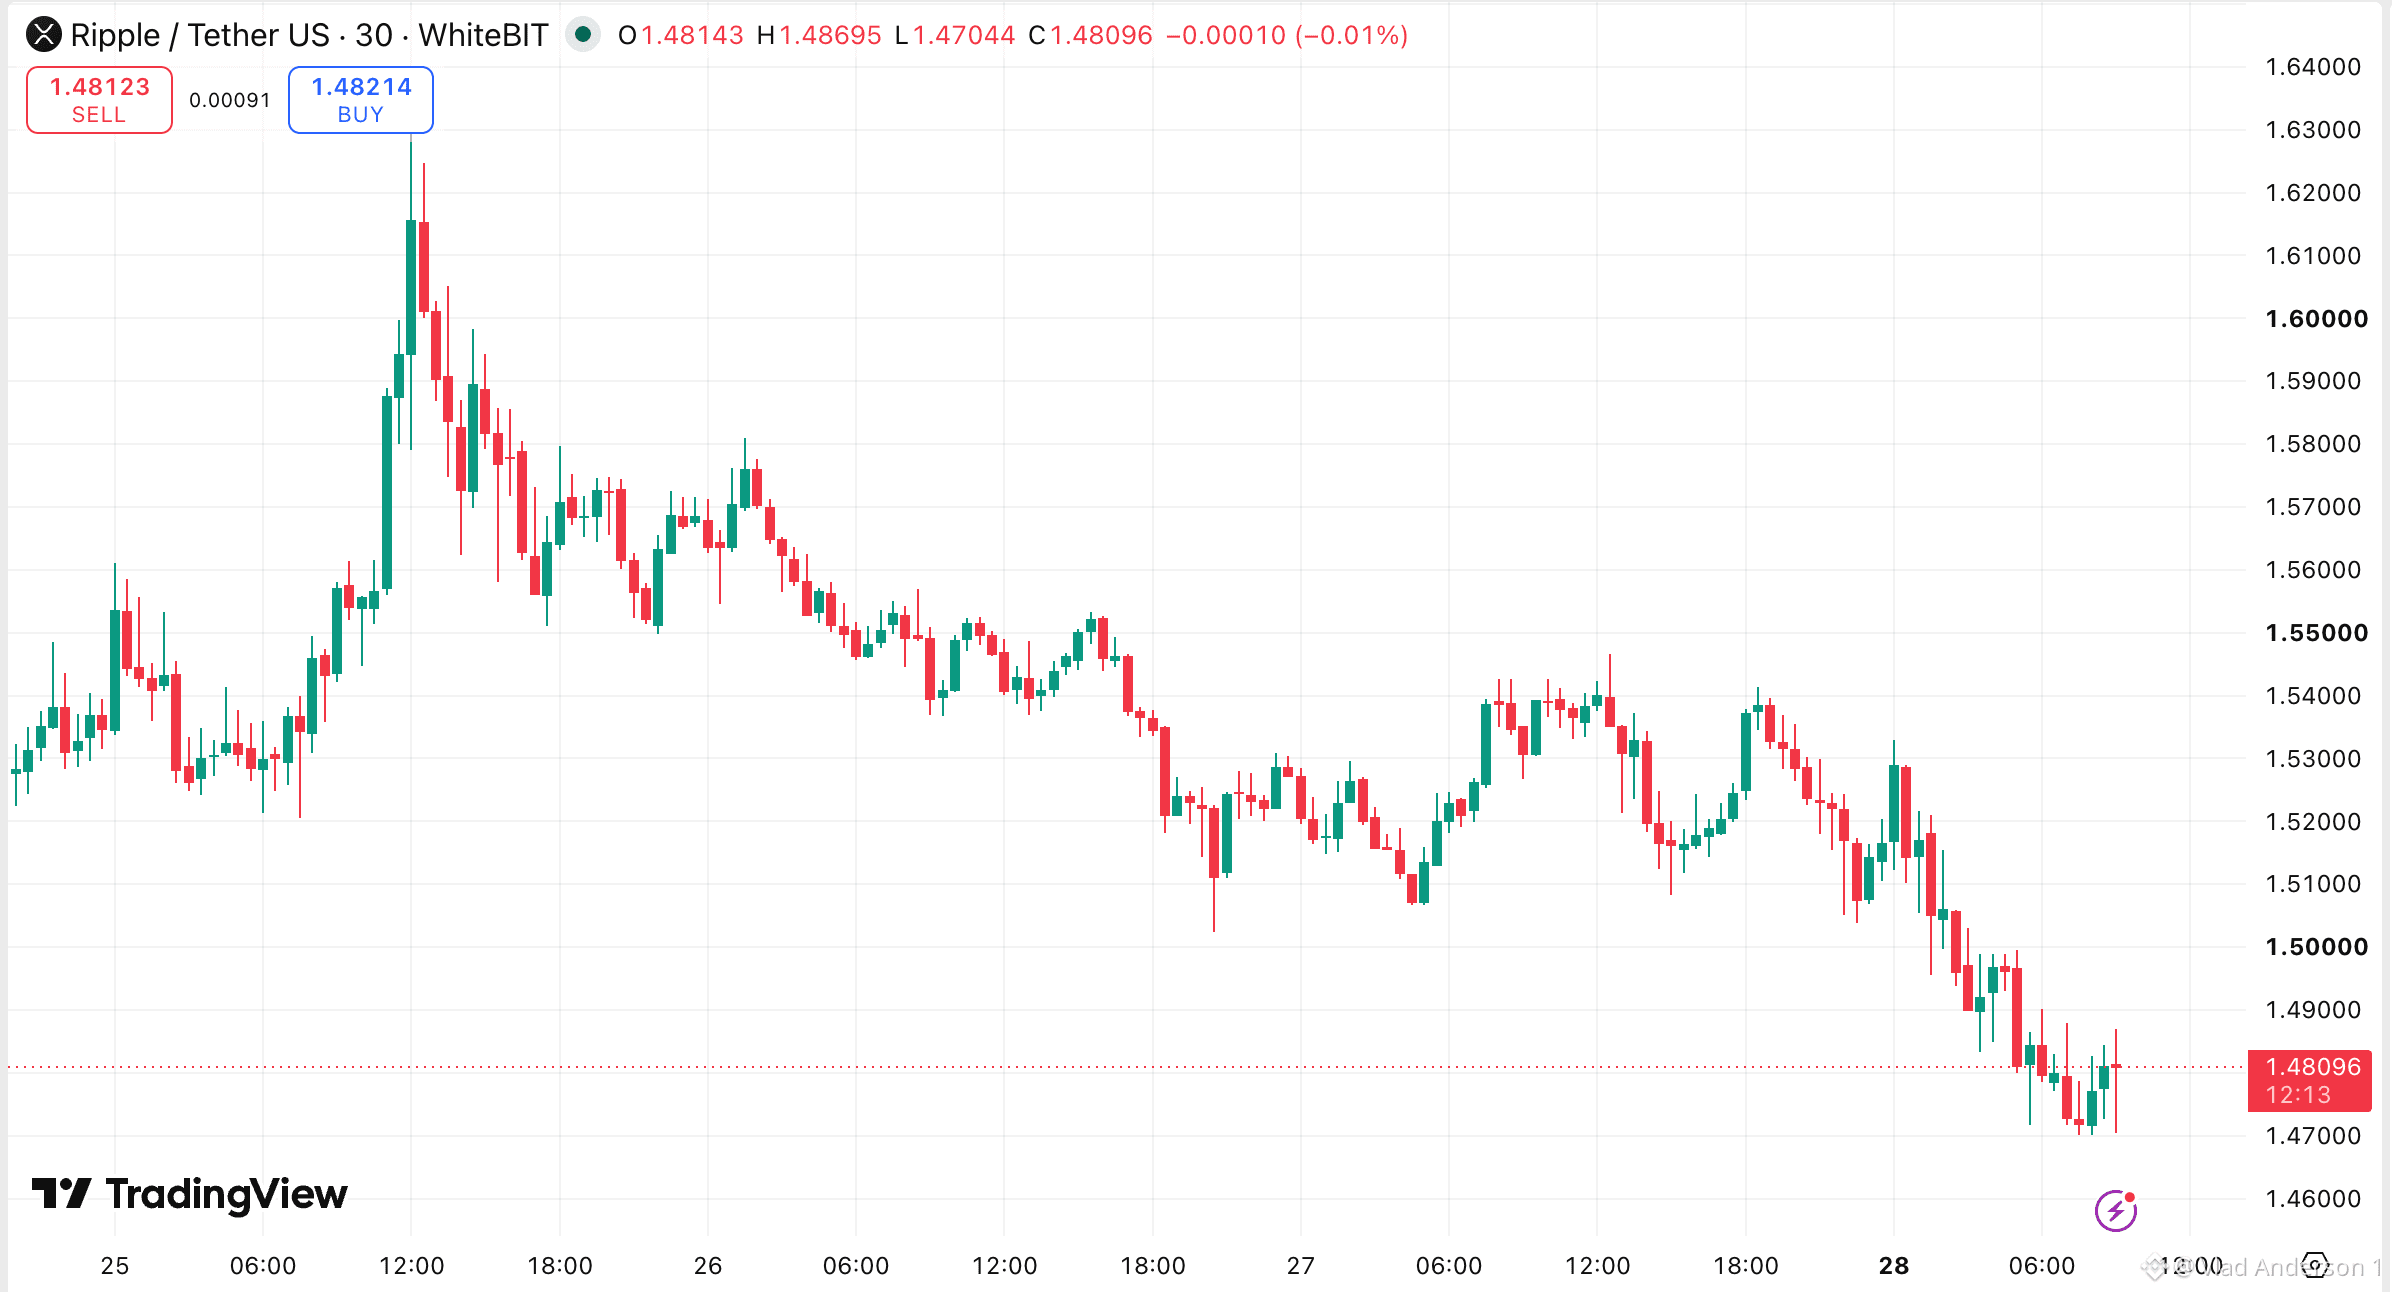
📜 Amerika hat es bereits versucht: „Jede Bank gibt ihren eigenen Dollar aus.“ Er hieß 1837. Während der Free-Banking-Ära (1837-1863) druckten US-Banken ihre eigenen Scheine. Ein Dollar einer Bank war nicht ganz ein Dollar bei einer anderen, und eine ganze Branche lebte davon, sie umzutauschen. SoFi hat gerade die digitale Version gelauncht: SoFiUSD, ein von einer Bank ausgegebener Stablecoin, der inzwischen $25B+ im jährlichen Kartenvolumen auf Mastercard umsetzt. Wenn mehr Banken folgen, teilt sich der $BTC digitale Dollar in drei Spezies auf: 🔵 Von Banken ausgegebene Stablecoins → SoFiUSD 🟣 Unabhängig regulierte Stablecoins → RLUSD, USDC 🟠 Tokenisierte Einlagen → eine pro Bank Der Unterschied zu 1837: Alle drei sind 1:1 reguliert, also ist das Risiko kein Abschlag auf deinen Dollar. Es ist Reibung. Dutzende Dollar-Tokens, die nicht miteinander sprechen. Genau dort dreht sich die Ripple-Story. Als Abwicklungsmünze hat RLUSD gerade einen großen potenziellen Kunden verloren. Als Interoperabilitäts-Schicht zwischen Bank-Tokens baut Ripple genau die „Rohrleitungen“, die ein fragmentiertes System braucht, und $XRP wurde ursprünglich als Brücken-Asset zwischen Währungen positioniert. #BTC Price Analysis# #Bitcoin Price Prediction: Was ist der nächste Schritt von Bitcoins?# #XRPEFT


Veröffentlichen
Haftungsausschluss: Enthält Meinungen von Drittanbietern. Keine Beratung. Binance AI wird ohne Gewähr bereitgestellt. Siehe AGB.