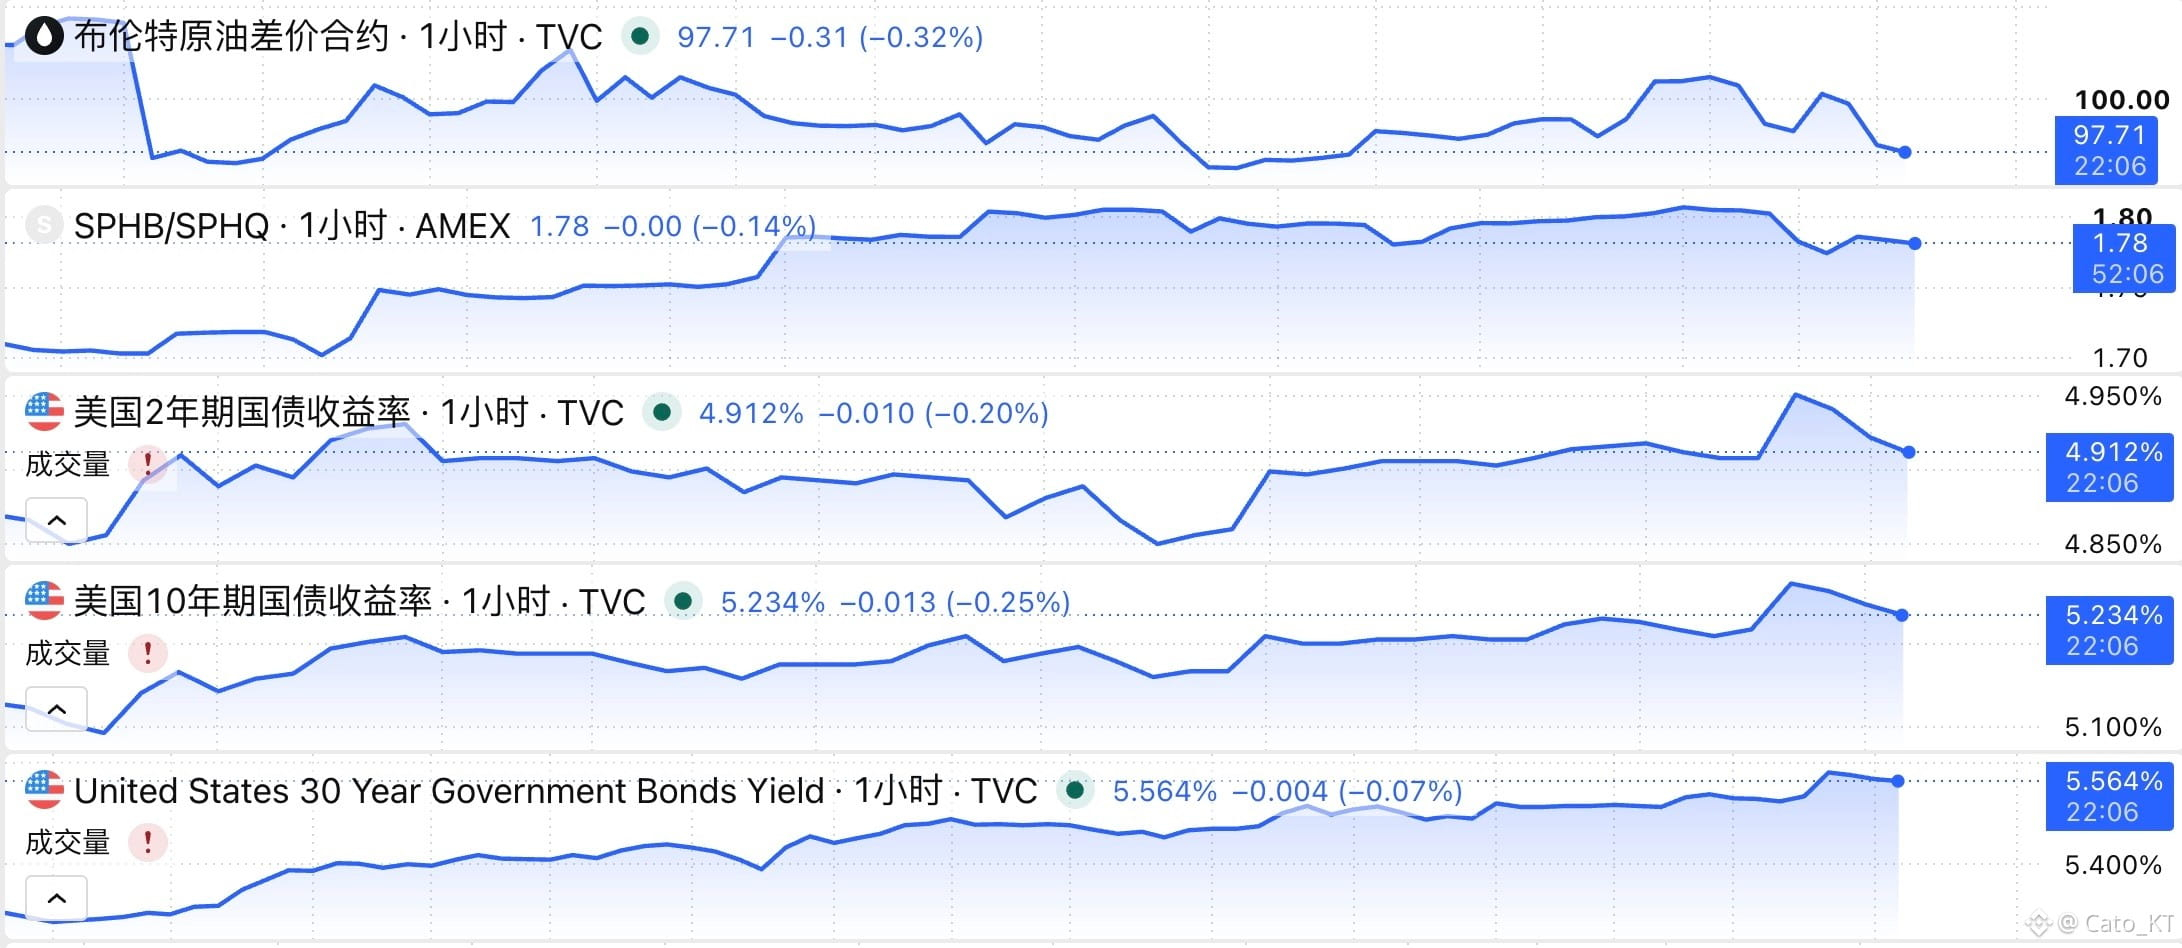
Wenn man die Veränderungen bei Brent und den Zahlen zur Wahrscheinlichkeit einer Zinserhöhung im Oktober abgeschlossen hat, muss man sich nun mit dem Thema US-Staatsanleiherenditen beschäftigen. Aktuell sieht man, dass die Renditen von US-Treasuries mit 2, 10 und 30 Jahren vorerst synchron mit den Rohölpreisen laufen. Das ist eine gute Sache.
Die gefährlichsten Situationen für die Renditeentwicklung im Rentenmarkt in dieser Woche
a, Brent und die Renditen im Rentenmarkt laufen auseinander. Dann wird das Risiko einer zweiten Zinserhöhung erneut neu eingepreist. In diesem Fall steigen die Renditen bei 2, 10 und 30 Jahren allesamt. Das bedeutet: Der Renditeanstieg bei der 2-jährigen Laufzeit ist schneller als bei 10 und 30 Jahren; danach folgt 10 Jahre, während 30 Jahre am langsamsten steigt.
b, Typische bärische steile Zinsstrukturkurve: Die Rendite der 30-jährigen Laufzeit führt, 10 Jahre zieht nach, und die 2-jährigen Renditen können nicht mithalten. Das bedeutet, dass die Verkäufe am langen Ende der US-Staatsanleihen weiter außer Kontrolle geraten. Die Handelslogik verschiebt sich von der Frage „Zinserhöhung ja oder nein“ hin zu „langfristige Inflation, fiskalisches Angebot, Laufzeitprämie und Entschädigung für hohe Renditen“—das ist ein Risiko für den Rentenmarkt.
c, Bärische flache Entwicklung: Die Renditen für 2, 10 und 30 Jahre beschleunigen gemeinsam nach oben. Das bedeutet, dass es nicht darum geht, dass im Oktober einmal erhöht wird, sondern dass die Fed die neutrale Zinspolitik anhebt und in einen Zinserhöhungszyklus eintritt—einer der ungünstigsten Faktoren für riskante Assets.
d, Bärische flach-stärker Version (Pro): Die 2-jährige Rendite steigt, die 10-jährige bleibt stabil, und die 30-jährige Rendite fällt. Das bedeutet, dass der Markt zu befürchten beginnt, dass Zinserhöhungen der Fed der Wirtschaft schaden würden—kurzfristiges Politikrisiko verschlechtert sich, und die langfristigen Wachstumserwartungen ebenso. Das ist ebenfalls ungünstig für riskante Assets. Auch für Aktien aus dem Bereich Blue Chips (z. B. Banken), zyklische Werte, Small Caps und stark verschuldete Unternehmen ist das nicht freundlich.
e, Extrem bärisch steil: Die Rendite der 2-jährigen Laufzeit fällt stark, während die 30-jährige Rendite sogar steigt. Dann verlagert sich die Marktsorge vom Risiko weiterer Zinserhöhungen hin zur Sorge um Risiken im Rentenmarkt.
Die oben genannten Renditeverläufe im Rentenmarkt sind Fallbeispiele. In der Realität hängt es von den makroökonomischen Daten dieser Woche ab und von der Anpassung an die internationalen Rohölpreise. Wie ich in meinem makroökonomischen Rahmen für diese Woche erwähnt habe: Die makroökonomische Hauptlinie wird immer vielfältiger und komplexer. Es ist schwierig, allein anhand der Daten zu verstehen, was der Markt gerade handelt. Dagegen kann man anhand der einfachen Beobachtung von Brent und der Wahrscheinlichkeit einer Zinserhöhung im Oktober zumindest einiges erkennen, und anhand der Entwicklung der Renditen im Rentenmarkt wird die Logik der Marktpreisbildung noch viel klarer!#黄金跌至4144美元