#黄金跌至4144美元
Dieselbe Schlagzeile zur Straße von Hormus: Öl steigt, Gold fällt.
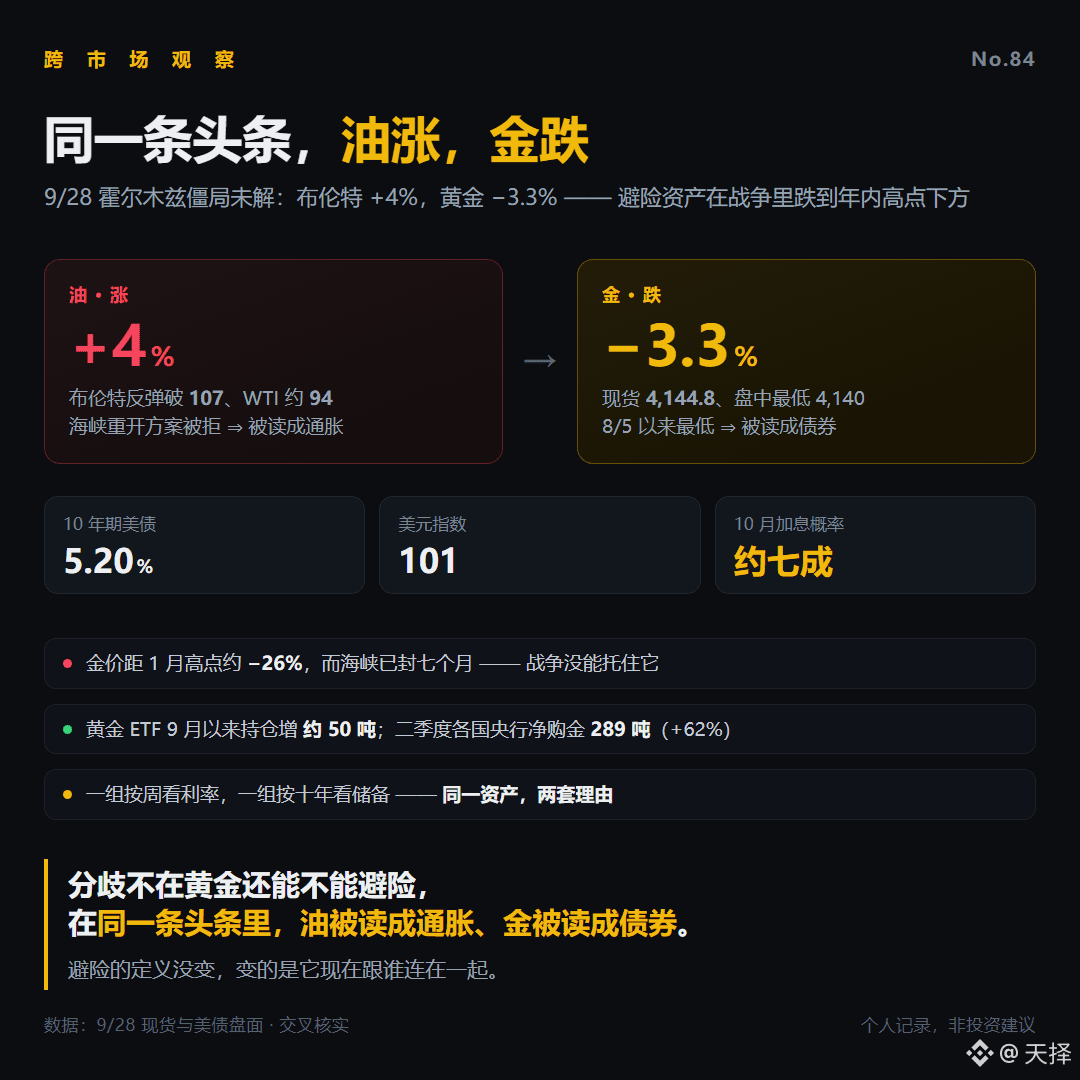
▪️ Am 28.9. lehnte der Westen den Vorschlag zur Wiedereröffnung der Straße durch den Iran ab; Brent sprang um rund 4% über 107, WTI liegt bei etwa 94. Am selben Tag fiel der Spot-Goldpreis um 3,27% auf 4.144,8 USD; im Tagesverlauf fiel er auf ein Tief nahe 4.140 – das niedrigste Niveau seit dem 5.8. Innerhalb einer Woche wurden nacheinander die Marken knapp unter 4.400, dann 4.300 und 4.200 durchbrochen.
▪️ Der Druck kommt von zwei weiteren Faktoren – beide zeigen nach oben: Die Rendite 10-jähriger US-Staatsanleihen stieg über 5,20% (das höchste Niveau seit 2007), und der US-Dollar-Index stabilisierte sich bei 101. Nach CME-Daten liegt die Wahrscheinlichkeit für eine weitere Zinserhöhung um 25 Basispunkte im Oktober bei etwa 70%.
▪️ Uff derselben Nachricht werden zwei Dinge herausgelesen: Öl preist Inflation, Gold preist Zinsen. Der Krieg treibt den Ölpreis – der Ölpreis treibt die Inflationserwartungen – die Inflationserwartungen erhöhen die Wahrscheinlichkeit von Zinserhöhungen. Das Absicherungs-„Buy the dip“-Interesse wurde von Verkäufen mit Opportunitätskosten überdeckt. Nach sieben Monaten Krieg liegt der Goldpreis weiterhin etwa 26% unter dem Hoch vom Januar.
▪️ Auf der anderen Seite kaufen immer noch zwei Gruppen, die am wenigsten spekulativ sind: Gold-ETFs haben seit September ihren Bestand um rund 50 Tonnen erhöht; die Zentralbanken der Länder kauften im 2. Quartal netto 289 Tonnen Gold – 62% mehr im Vergleich zum Vorjahr. Manche schauen auf Wochenebene die Zinsen, andere auf Jahrzehnte hinweg die Reserven.
Die Uneinigkeit betrifft nicht die Frage, ob Gold noch als Absicherung taugt – sondern, was in derselben Schlagzeile jeweils herausgelesen wird: Öl wird als Inflationssignal gelesen, Gold als Zins-/Anleihe-Signal.
Die Definition von „Absicherung“ bleibt unverändert – geändert hat sich nur, mit wem sie jetzt gekoppelt ist. In diesem Rücksetzer: liest du es als Gelegenheit oder als Trend? $PAXG