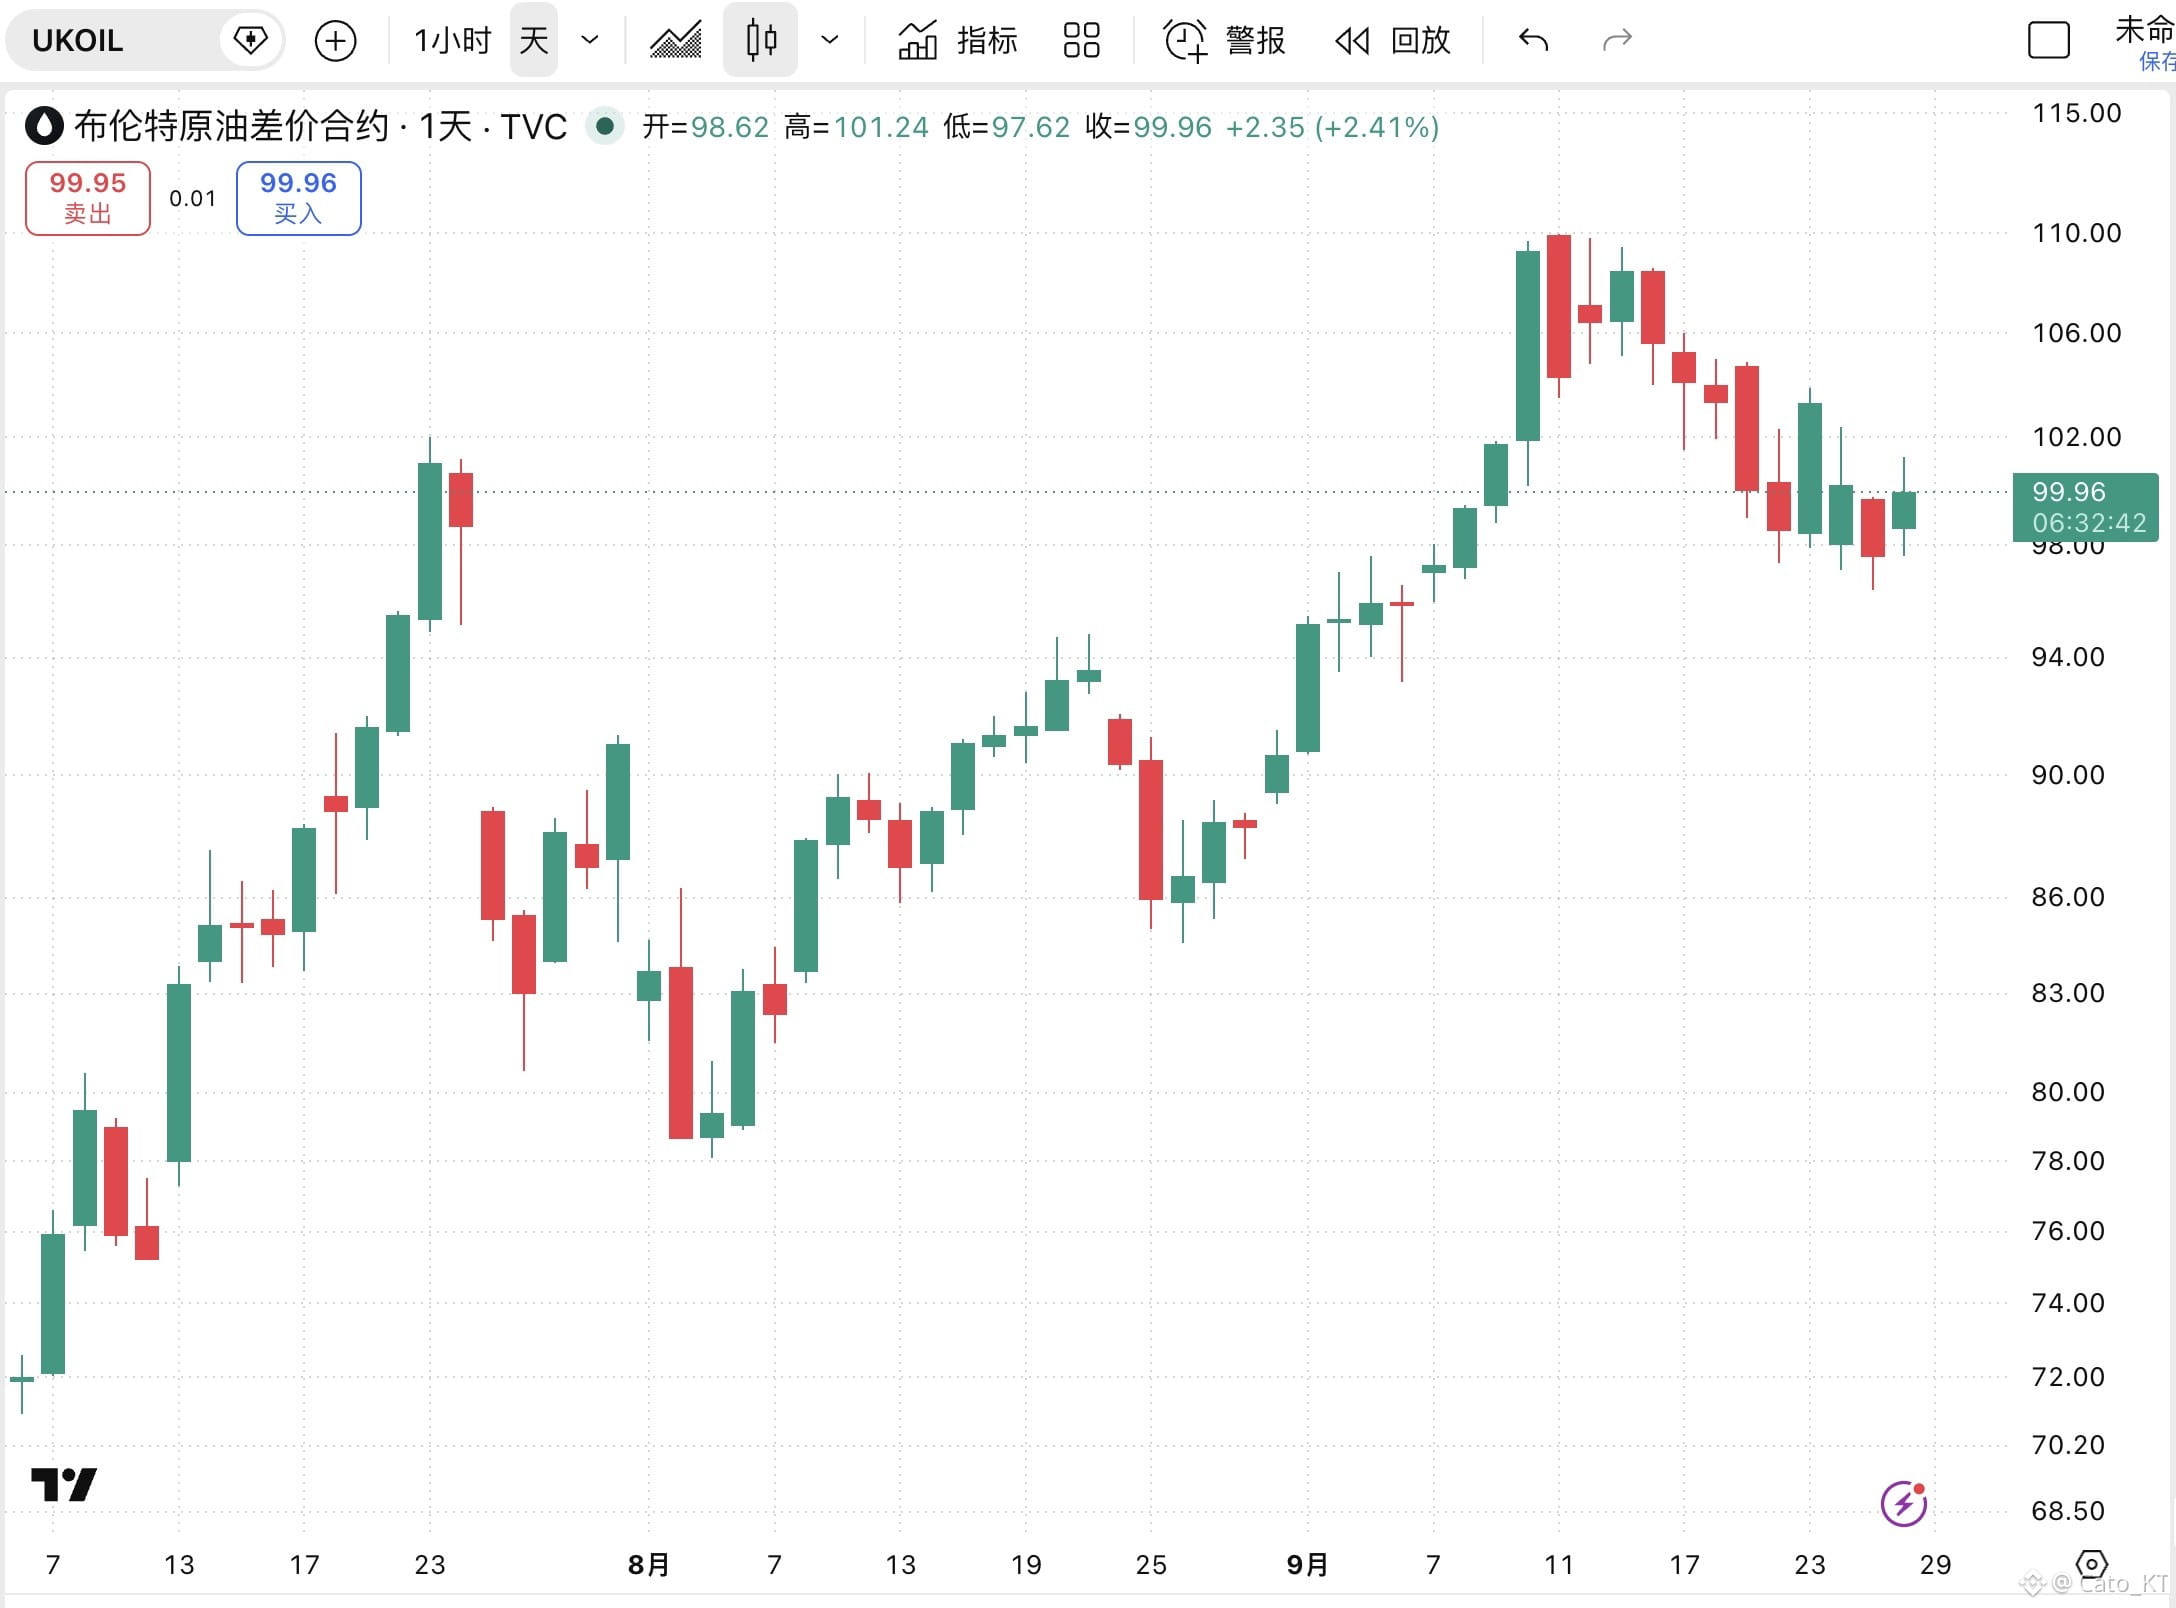
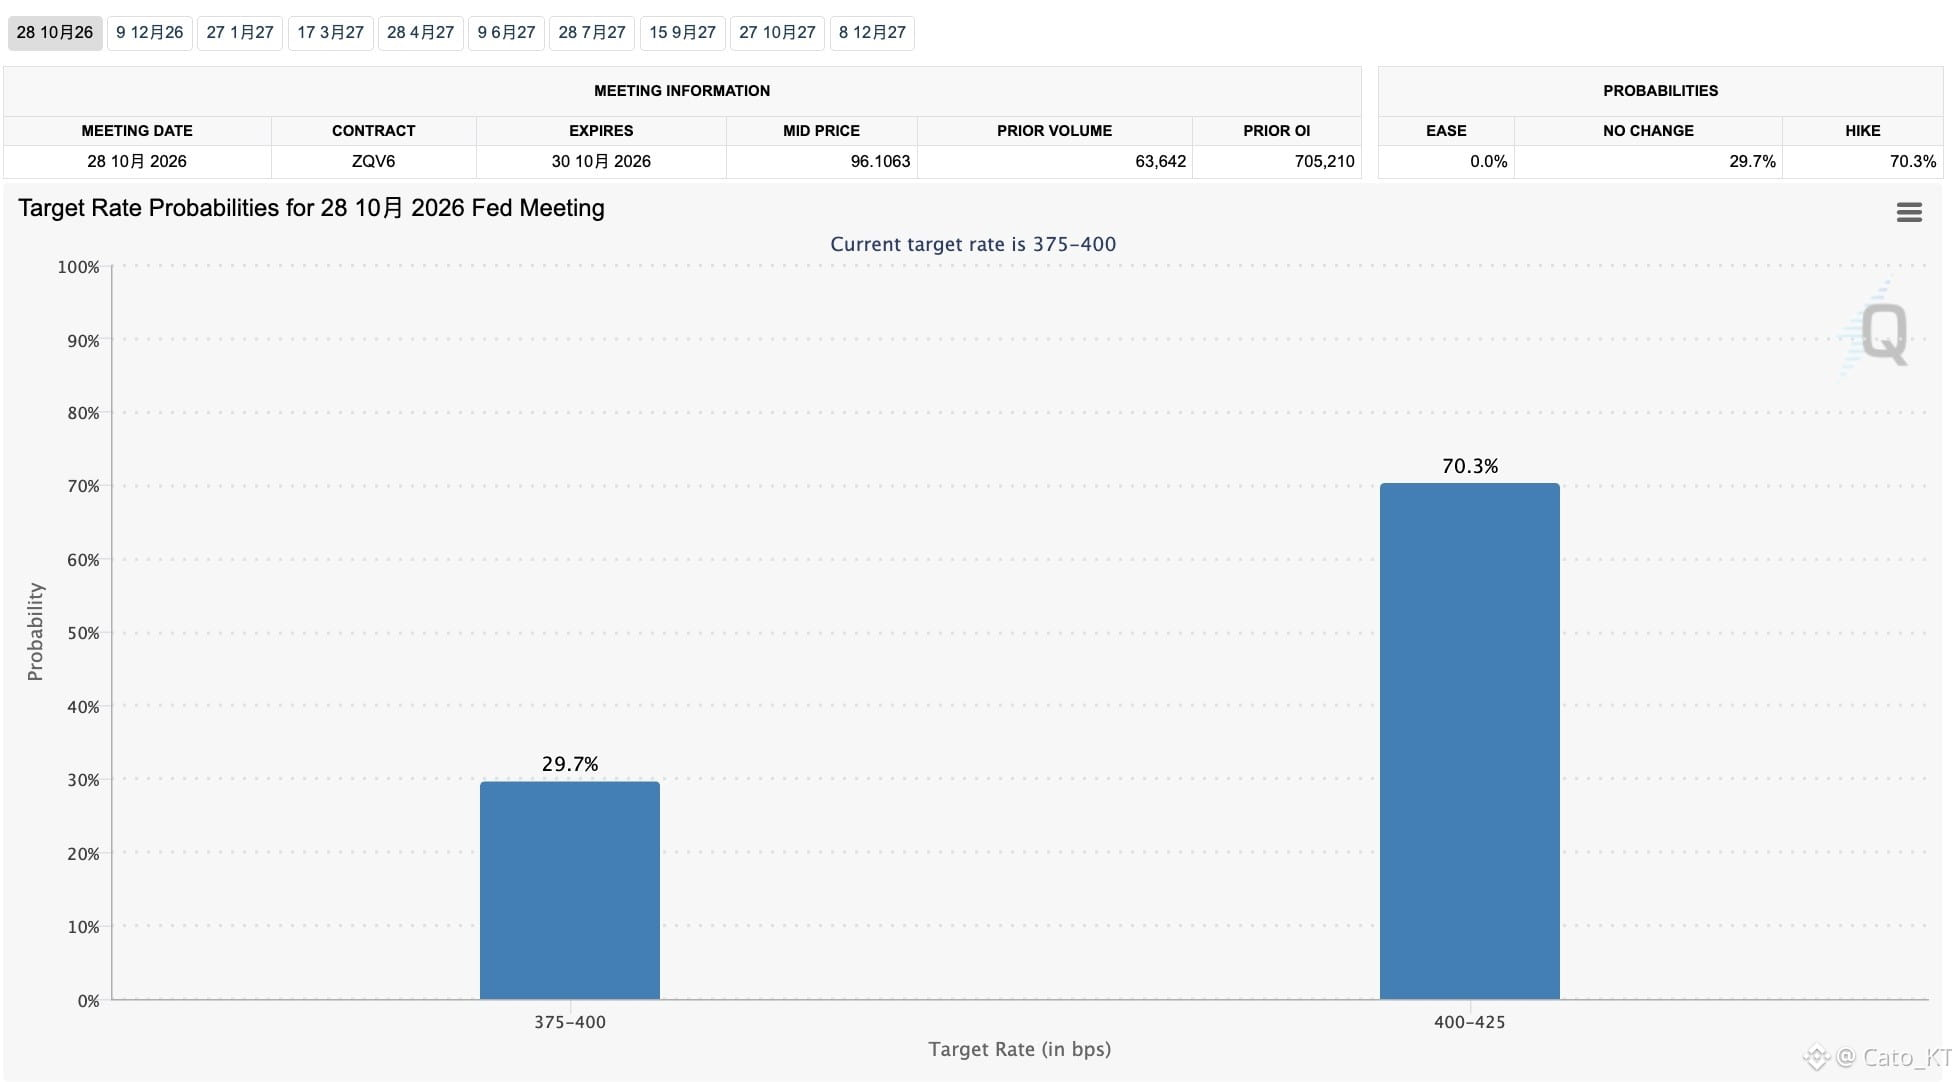
Die makroökonomische Hauptlinie ist diese Woche noch etwas komplex. Für viele von euch fehlt vielleicht auch die Geduld, alles zu Ende zu lesen—ich vereinfache es: Es genügen zwei Faktoren, der Brent-Preis und die Wahrscheinlichkeit einer Zinserhöhung im Oktober.
Der Brent-Preis bestimmt die Inflationserwartungen und damit die Wahrscheinlichkeit einer Zinserhöhung im Oktober. Unterschiedliche Preisbereiche von Brent haben daher unterschiedliche Wirkungen auf den Markt—und beeinflussen wiederum die Wahrscheinlichkeit der Zinserhöhung im Oktober.
Und wenn es dann um die Wahrscheinlichkeit der Zinserhöhung im Oktober geht, reagieren die Märkte je nach Wahrscheinlichkeitsniveau unterschiedlich; auch die Art der Preissetzung unterscheidet sich. Daher reicht es, zwei Tabellen/Listen im Blick zu behalten.
Brent:
Über 100 USD: Der Markt handelt Risiken einer Energie-Inflation.
95–100 USD: Das Risiko wird allmählich abgebaut, man befindet sich in einer vorsichtigen Phase.
90–95 USD: Das Risiko einer weiteren (zweiten) Zinserhöhung nimmt allmählich ab (Wahrscheinlichkeit einer Zinserhöhung im Oktober wird abgeschwächt).
85–90 USD: Die Logik einer Energie-Inflation kehrt sich um; die Inflation kehrt zur wirtschaftlich „endogenen“ Inflation zurück.
Unter 85 USD: Wenn die endogene Inflation nicht wieder anzieht, beginnt der Markt, in eine optimistischere Richtung zu laufen und die Inflationssorgen abzulegen.
CME: Wahrscheinlichkeit einer Zinserhöhung im Oktober:
≤ 50%: Der Markt befindet sich in einer Phase der Unsicherheit.
≥ 50%–60%: Der Markt beginnt, das Zinserhöhungsrisiko stärker zu beobachten.
≥ 60%: Der Markt preist zunehmend aktiv ein; bestimmte Assets nehmen aufgrund der Zinserhöhungen defensive Anpassungen vor.
≥ 70%: Die Preissetzung wechselt von „defensiv“ zu „aktivem Ausweichen“—die Zinserhöhungs-Preiseinwirkung wird deutlicher.
≥ 80%: Nahe an der „Zinserhöhung ist fest eingeplant“-Phase; der Markt preist eine Zinserhöhung im Oktober vollständig ein.
> 90%: Zinserhöhung ist fest „locked in“; vom Handeln mit Erwartungen geht es zur umfassenden Preissetzung über. Risikomärkte stehen unter Druck—der Vorteil: Wenn die Zinserhöhung dann tatsächlich kommt, fällt die „Schuhspitze“/das Ergebnis (die Unsicherheit) ab, und es gibt nachträglich eine Erholung!
Diese Woche schaut ihr einfach nur auf die Veränderung dieser beiden Daten. Egal ob die Lage zwischen den USA und dem Iran oder makroökonomische Daten—letztlich wirken sich alle Informationen direkt und sichtbar auf diese zwei Kennzahlen aus! Natürlich kann man bei tieferer Analyse auch die Rendite von US-Staatsanleihen betrachten—das ist eher der „Fortgeschrittenen“-Teil!#黄金跌至4144美元