

【Alte-Aktien-Beobachtung】
Entlang der RWA-Linie zeigt sich in letzter Zeit eine ziemlich deutliche Veränderung.
Früher, als man über RWA sprach, war das im Grunde ein Satz:
Bringen Sie traditionelle Vermögenswerte wie Aktien, Anleihen und Fonds auf die Kette.
Aber das Auf-die-Kette-Bringen von Vermögenswerten ist eigentlich nur der erste Schritt.
Wirklich interessant ist, dass man in letzter Zeit damit begonnen hat, diese Vermögenswerte weiter in den DeFi-Bereich einzubinden.
Außerdem ist diese Verbindungskette inzwischen nach und nach zusammengewachsen.
Schauen wir zuerst auf die Seite der Vermögenswerte.
$ONDO macht genau das: Aktien, ETFs und andere traditionelle Finanzanlagen in Ketten-Assets verwandeln.
Im Februar dieses Jahres sind Ondos SPYon und QQQon bereits in den Morpho-Kreditmarkt eingetreten und können als Sicherheiten ausgegeben werden, um andere Vermögenswerte zu leihen.
Dieser Schritt ist sehr wichtig.
Früher lief es bei einer tokenisierten Aktie im Wesentlichen so:
Kaufen → liegen lassen.
Sobald sie in den Kreditmarkt gelangen, stellt sich die Frage:
Kaufen → als Sicherheit hinterlegen → Geld leihen → an weiteren Finanzaktivitäten on-chain teilnehmen.
Traditionelle Vermögenswerte beginnen, in DeFi „produktive Fähigkeiten“ zu entwickeln.
Und dann ist da noch $MORPHO.
Morpho löst die Frage, wie sich für diese neuen Vermögenswerte eigenständige, risikogetrennte Kreditmärkte aufbauen lassen, sobald sie in das Kreditvergabesystem gelangen.
Deshalb liegt der wahre Wert tokenisierter Aktien nicht allein darin, dass man eine Aktie on-chain kaufen kann.
Vielmehr werden Aktien zu Sicherheiten, die Zugang zum On-Chain-Finanzsystem bieten.
Kürzlich ist Aave einen weiteren Schritt vorangekommen.
$AAVE V4 hat den Equities Hub bereits auf Base gestartet.
Diese sieben tokenisierten US-Aktien – Apple, Amazon, Google, Meta, Microsoft, Nvidia und Tesla – können jetzt als Sicherheiten für USDC-Kredite dienen.
Das heißt:
Nvidia-Aktien on-chain bringen → Nvidia-Aktien als Sicherheit hinterlegen → USDC leihen.
Das ist nicht mehr einfach nur eine Frage von „US-Aktien on-chain bringen“.
Vielmehr beginnen traditionelle Finanzanlagen tatsächlich, in das Kreditvergabesystem von DeFi einzutreten.
Und an diesem Punkt wird auch die Bedeutung von $LINK deutlich.
Sobald Aktien on-chain sind, muss das System wissen:
Wie viel ist Nvidia gerade tatsächlich wert?
Wie hoch ist die Beleihungsquote?
Wann sollte liquidiert werden?
Sind die Preisdaten falsch, kann der gesamte Kreditmarkt in Schwierigkeiten geraten.
Deshalb nutzt der Markt für tokenisierte Aktien von Aave direkt die von Chainlink bereitgestellten Preisdaten.
Doch heute hat Chainlink die Sache noch einen Schritt weitergebracht.
CCIP 2.0 ist offiziell gestartet.
Die größte Veränderung diesmal ist nicht nur ein Upgrade der Chain-übergreifenden Funktionen.
Vielmehr geht es darum, ein größeres Problem zu lösen:
Wie können die Vermögenswerte von Institutionen sicher und regelkonform zwischen verschiedenen Chains transferiert werden, nachdem sie auf die Blockchain gebracht wurden?
CCIP 2.0 ermöglicht es Institutionen, ihren eigenen Cross-Chain Verifier zu betreiben und zusätzliche Verifizierungsschritte für Chain-übergreifende Transaktionen einzuführen.
Außerdem können externe Verifizierungsstellen eingebunden werden.
Gleichzeitig werden Compliance-Kontrollen wie KYC, AML und Sanktionsprüfungen integriert.
Das heißt, Institutionen können ihre eigenen Risikokontrollen und Compliance-Anforderungen direkt in den Chain-übergreifenden Prozess integrieren.
Das ist für traditionelle Finanzinstitute besonders wichtig.
Denn eine Bank oder ein Vermögensverwalter interessiert sich in Wirklichkeit nicht nur für die Frage:
„Kann der Vermögenswert übertragen werden?“
Sondern:
Wer verifiziert?
Wer genehmigt?
Gibt es Compliance-Beschränkungen?
Gelten die ursprünglichen Regeln noch, nachdem ein Vermögenswert auf eine andere Chain übertragen wurde?
Genau diese Ebene beginnt CCIP 2.0 zu erschließen.
Auch die Liste der Institutionen hinter diesem Start ist interessant.
AWS, ANZ, Fidelity International, Deutsche Börse, SBI Digital Markets, Sygnum, Taurus und weitere sind Teil des Partnerökosystems von CCIP 2.0.
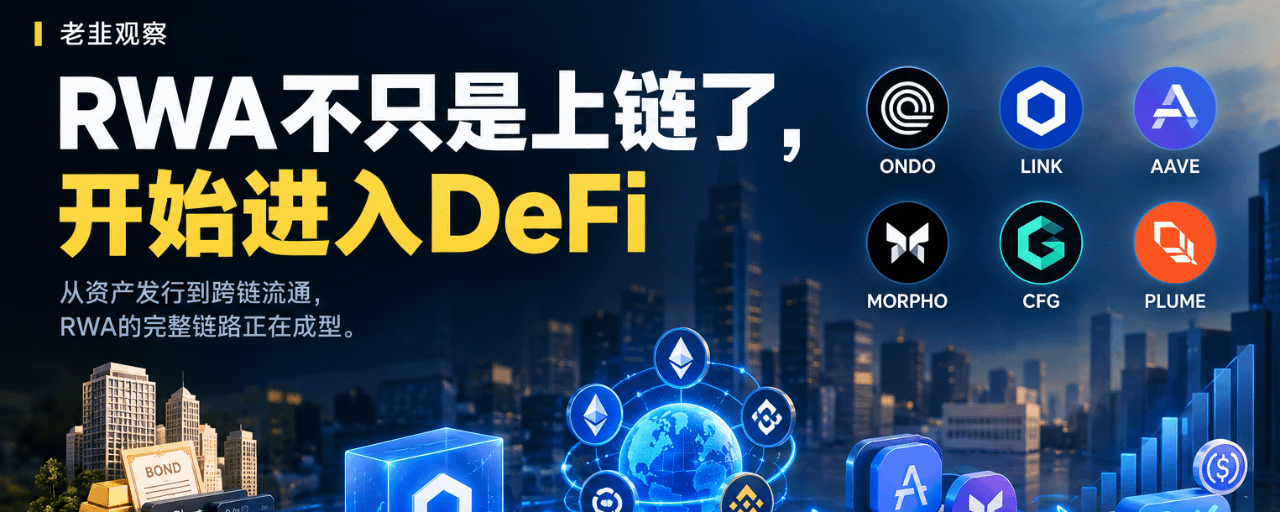
Betrachtet man so den gesamten RWA-Sektor noch einmal, wird die Rolle der sechs Token deutlich klarer.
$ONDO
Zuständig dafür, traditionelle Vermögenswerte in On-Chain-Vermögenswerte zu verwandeln.
$LINK
Zuständig für Preisdaten, Orakel und die zunehmend wichtige Chain-übergreifende Infrastruktur.
$AAVE
Zuständig dafür, diese On-Chain-Vermögenswerte in das Kreditvergabesystem einzubinden.
$MORPHO
Eine flexiblere, isolierte On-Chain-Kreditinfrastruktur bereitstellen.
$CFG
Zuständig für RWA-Infrastruktur und die Tokenisierung von Vermögenswerten.
$PLUME
Eine dedizierte On-Chain-Finanzinfrastruktur direkt für RWA aufbauen.
Diese sechs stehen nicht für sechs völlig unabhängige Geschichten.
Es ähnelt eher einer Kette:
Asset-Emission → Datenvalidierung → Chain-übergreifender Transfer → Kreditvergabe → Liquidation → Liquidität
Das größte Problem von RWA war früher:
Vermögenswerte lassen sich zwar on-chain bringen, aber was macht man anschließend damit?
Jetzt zeichnen sich erste Antworten ab.
Aktien können on-chain gebracht werden.
Nach der Tokenisierung on-chain kann man sie als Sicherheit hinterlegen.
Nach dem Hinterlegen als Sicherheit kann man USDC leihen.
Das geliehene Kapital kann anschließend weiter in DeFi eingesetzt werden.
Die Vermögenswerte können außerdem über eine Chain-übergreifende Infrastruktur in andere Netzwerke übertragen werden.
Auch die Verifizierungsprozesse, KYC- und AML-Prüfungen sowie Risikokontrollen der Institutionen selbst lassen sich nun in diesen Ablauf integrieren.
Das ist etwas völlig anderes, als eine Aktie einfach nur zu tokenisieren.
Die wirklich große Veränderung ist:
Traditionelle Finanzanlagen erhalten zunehmend Eigenschaften von On-Chain-Finanzprodukten.
Wenn künftig immer mehr Aktien, ETFs, Fonds, Anleihen, Gold und sogar andere reale Vermögenswerte in dieses System gelangen, könnte sich der Wettbewerb letztlich nicht nur darum drehen, welches Projekt die meisten RWA ausgibt.
Entscheidend wird dann:
Wer gibt die Vermögenswerte aus?
Wer ist für die Daten zuständig?
Wer ist für den Chain-übergreifenden Transfer zuständig?
Wer vergibt die Kredite?
Wer ist für die Liquidität zuständig?
Deshalb sollte man bei dieser RWA-Welle nicht darauf schauen, wie stark ein einzelner Token plötzlich gestiegen ist.
Vielmehr wird dieses System Schritt für Schritt vervollständigt.
Früher war es einfach:
Vermögenswerte on-chain bringen.
Jetzt wird daraus:
Vermögenswerte on-chain bringen → handelbar machen → als Sicherheit nutzen → Kredite aufnehmen → über verschiedene Chains hinweg transferieren → in das institutionelle Finanzsystem integrieren.
Das ist die Veränderung, die am interessantesten ist, wenn RWA wirklich in DeFi Einzug hält.