#SolanaETF #SOL Vorige Woche flossen rund 188 Millionen US-Dollar in SOL-Fonds in den USA – doch heute fällt SOL. Wenn man diese beiden Zahlen nebeneinander betrachtet, ist das spannender als nur laut zu rufen „Institutionen kaufen“. Die Fonds-Zuflüsse spiegeln echte Nachfrage wider – aber warum wurde der aktuelle Kurs nicht gehalten?
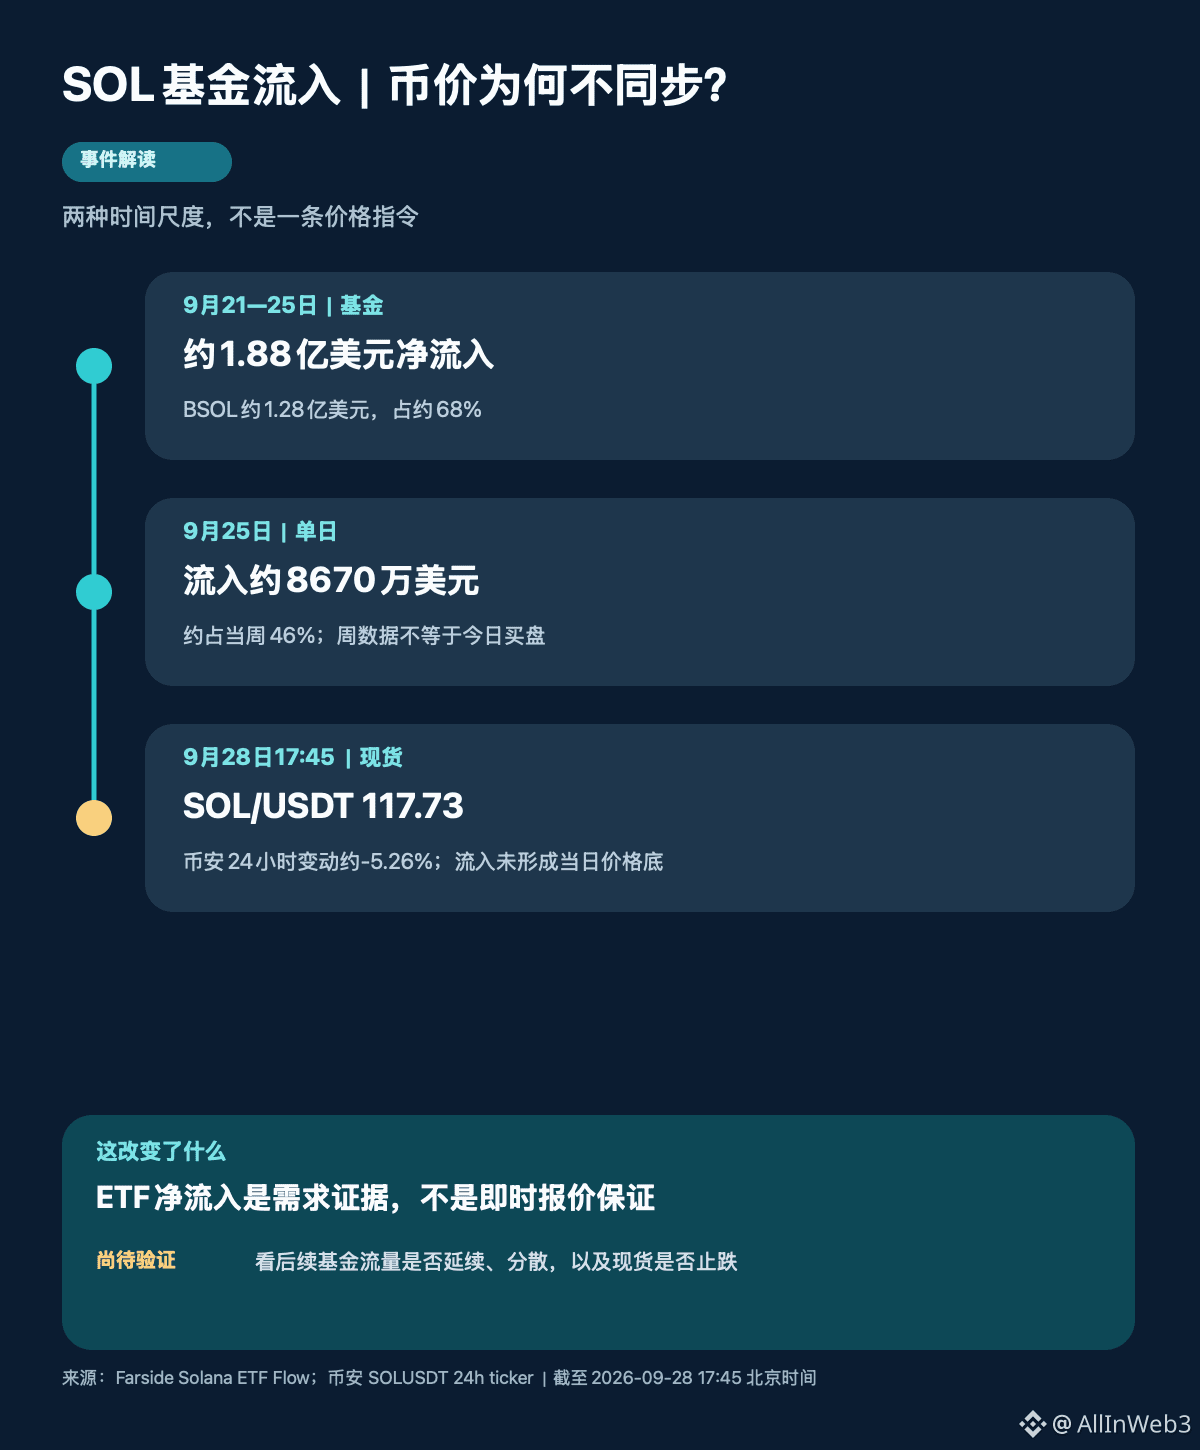
Zuerst die Zeit richtig einordnen. Farside-Daten zeigen: In den fünf Handelstagen vom 21. bis 25. September betrugen die gesamten Nettozuflüsse rund 188 Millionen US-Dollar. Dabei machten Bitwises BSOL etwa 128 Millionen US-Dollar aus, also ungefähr 68%; allein am 25. Oktober flossen insgesamt rund 86,7 Millionen US-Dollar in alle Fonds zusammen. Das sind jedoch Daten der US-Fondshandelstage der Vorwoche – nicht die laufenden Kaufaufträge an der Binance-Spotbörse zum jetzigen Zeitpunkt (28. September).
Dann schauen wir auf heute. Um 17:45 Uhr Pekinger Zeit liegt SOL/USDT bei Binance bei etwa 117,73 US-Dollar, in 24 Stunden rund 5,26% im Minus. Das beweist weder, dass ETF-Gelder „nichts bringen“, noch dass der Rückgang durch einen einzelnen Verkäufer verursacht wurde. Die Zeichnung und Rücknahme von Fondsanteilen, das Hedging der Market Maker, Abgabedruck anderer Börsen sowie die Risikoaversion im gesamten Kryptomarkt können dazu führen, dass Fondsflüsse und Kurs in einem kurzen Zeitfenster nicht synchron laufen. Aktuell gibt es nicht genug Belege, um diese Faktoren in eine klare Reihenfolge zu bringen.
Was ich allerdings stärker gewichte, ist die Struktur der Zuflüsse: Rund zwei Drittel der Nachfrage entfielen letzte Woche auf BSOL. Das zeigt, dass dieser Kanal sehr stark ist – aber es mahnt uns zugleich, die Wochen-Summe nicht so zu interpretieren, als würden alle Kanäle in gleichem Maße aufstocken. Und noch weniger darf man „Nettozufluss pro Woche“ automatisch gleichsetzen mit „der nächste Tageschart muss steigen“. Nettozuflüsse messen die Veränderung auf der Ebene der Fondsanteile; der Preis wird dagegen von allen Kauf- und Verkaufskräften zum jeweiligen Zeitpunkt gemeinsam bestimmt – mit unterschiedlichen Maßstäben und Zeitstempeln.
Daher ist meine Einschätzung: Diese Daten liefern eine beobachtbare Spur an anhaltender SOL-Nachfrage – aber sie reichen noch nicht aus, um zu erklären, dass der kurzfristige Rückgang bereits beendet ist. Was die Trefferquote wirklich erhöhen würde, ist, ob sich die Zuflüsse im nächsten Fondshandelstag fortsetzen, ob sie nicht übermäßig auf nur ein einziges Produkt konzentriert bleiben und ob SOL-Spot unter Abgabedruck stabilisiert. Wenn sich die Gelder fortlaufend in Nettoabflüsse verwandeln – oder wenn die Zuflüsse anhalten, der Spotkurs aber weiterhin bricht –, muss man die These „Fondsnachfrage kann das Angebot problemlos absorbieren“ neu bewerten.
Würdest du anhaltende Nettozuflüsse in Fonds als Vorlaufindikator sehen – oder hältst du daran fest, bis Preis und Handel sich synchron bestätigen? Und falls beide weiter auseinanderlaufen: Welche der beiden Einschätzungen würdest du zuerst korrigieren?