

Micron Technology (Nasdaq: MU) $MUB veröffentlicht seine Ergebnisse für das vierte Geschäftsquartal am 30. September nach Börsenschluss und schließt damit ein Geschäftsjahr ab, in dem die Aktie stark zugelegt hat. Für Anleger stellt sich nicht mehr die Frage, ob der Speicherhersteller die Schätzungen übertreffen kann. Entscheidend ist vielmehr, ob die Ergebnisse und insbesondere der Ausblick eine Bewertung rechtfertigen können, die dem Sektor bereits deutlich davongelaufen ist.
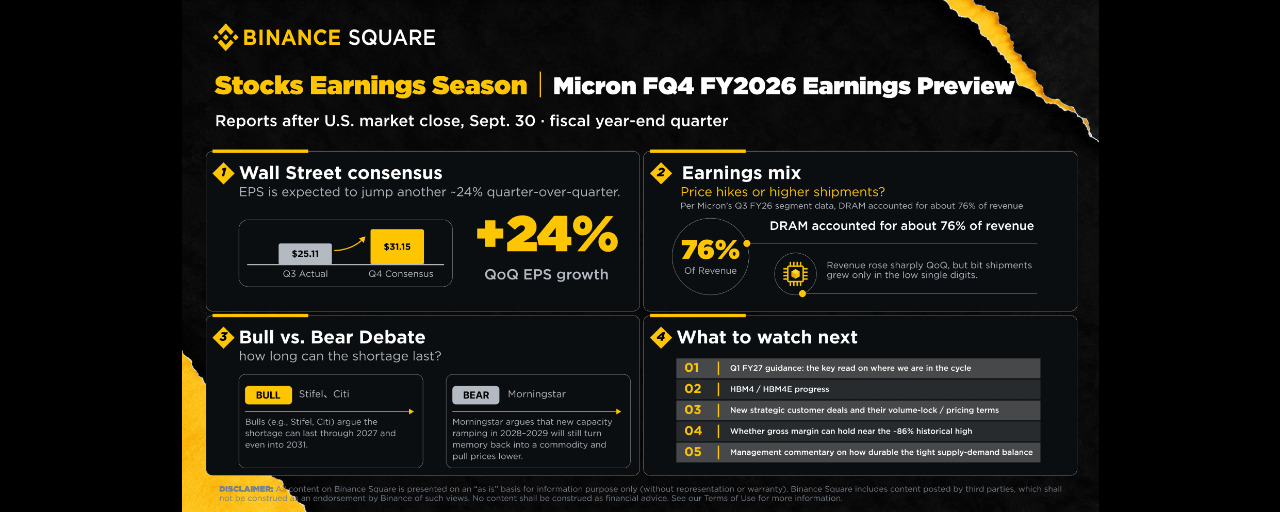
Für das Augustquartal stellte Micron einen Umsatz von 1 Milliarde, einen Non-GAAP-Gewinn von 1, einen verwässerten GAAP-Gewinn von 1 und eine Bruttomarge von ungefähr 86 % in Aussicht. Die Wall Street erwartet Werte am oder leicht über dem Mittelpunkt dieser Spanne. Laut TipRanks rechnet der Konsens der Sell-Side mit einem Umsatz von rund 50,6 Milliarden und einem bereinigten Gewinn von knapp 31,16. Ein Quartal zuvor, im dritten Geschäftsquartal, erzielte Micron einen Gewinn von 25,11 $ je Aktie, während der Umsatz im Vergleich zum Vorjahr um etwa 346 % stieg. Den Konsens zu erreichen, würde einen weiteren sequenziellen Gewinnanstieg von rund 24 % bedeuten – ein kräftiger Sprung für jeden Chiphersteller.
Die Gewinne kommen vom Preis, nicht vom Volumen
Die meisten Analysten führen den starken Gewinnumschwung dieses Quartals auf das knappe Angebot und die steigenden Preise bei Speicher mit hoher Bandbreite und KI-bezogenem DRAM zurück – und nicht auf einen sprunghaften Anstieg der ausgelieferten Stückzahlen.
Die Zusammensetzung des dritten Geschäftsquartals verdeutlicht das. DRAM machte etwa 76 % des Umsatzes aus. Dieser stieg gegenüber dem Vorquartal zwar deutlich, doch die Bit-Auslieferungen legten nur im niedrigen einstelligen Prozentbereich zu. Die Zuwächse kamen von höheren durchschnittlichen Verkaufspreisen; zusätzliches Volumen trug kaum etwas bei.
Was diesen Zyklus von früheren unterscheidet, ist die Rolle langfristiger Liefervereinbarungen. In der Telefonkonferenz zu den Ergebnissen sagte das Management, dass die Nachfrage einiger wichtiger Kunden inzwischen etwa 50 % über dem Volumen liegt, dessen Lieferung Micron zusagen kann. Bis zum Ende des vergangenen Quartals hatte das Unternehmen 16 strategische Kundenvereinbarungen unterzeichnet, die rund 20 % seiner DRAM-Bits und etwa 30 % seiner NAND-Bits abdecken und mit Kundeneinlagen und -zusagen in Höhe von rund 22 Milliarden verbunden sind.
Analysten sind überwiegend optimistisch, doch die Kursziele gehen weit auseinander
Daten von TipRanks vom 24. September zeigen, dass 29 Analysten die Aktie in den vorangegangenen drei Monaten bewertet haben. Der Konsens lautet „Strong Buy“: 28 Kaufempfehlungen, eine Halteempfehlung und keine Verkaufsempfehlungen. Das durchschnittliche Kursziel liegt bei etwa 2,200, das niedrigste bei 1.100 US-Dollar. Diese Spanne spiegelt eine echte Uneinigkeit darüber wider, wo der Zyklus steht.
Stifel stuft Micron mit „Kaufen“ ein, nennt ein Kursziel von 1.500 US-Dollar und erwartet, dass sowohl die Ergebnisse des vierten Quartals als auch die Prognose über dem Konsens liegen. Das Aufwärtspotenzial schätzt das Unternehmen jedoch geringer ein als in den vergangenen Quartalen, da Liefervereinbarungen Preisstaffelungen enthalten und die Bit-Auslieferungen kurzfristig begrenzt sind. Zudem erwartet Stifel, dass sich der Preis pro Bit für HBM4 etwa verdoppeln wird; die Verhandlungen für 2027 dürften kurz vor dem Abschluss stehen.
TD-Cowen-Analyst Krish Sankar stuft die Aktie mit „Kaufen“ ein und nennt ein Kursziel von 1.600 US-Dollar. Er sieht den Fall eher als Neubewertung denn als Gewinnstory: Micron hat etwa 80 % einer 18-monatigen Phase der Margenausweitung hinter sich, doch wachsendes Vertrauen in die Dauerhaftigkeit des Zyklus könnte das Bewertungsmultiple weiter nach oben treiben.
Auch Citi ist optimistisch und argumentiert, dass die KI-Nachfrage den Speichermarkt bis 2031 unterversorgt halten kann.
Melius-Research-Analyst Ben Reitzes hat mit einem Kursziel von 2.200 US-Dollar das höchste an der Wall Street. Er verweist auf jahrelang ausverkaufte HBM-Kapazitäten und die Umsatzvisibilität, die langfristige, vertraglich abgesicherte Vereinbarungen mit sich bringen.
Das vorsichtige Lager sorgt sich um Normalisierung und Bewertung
Das Gegenargument mehrerer namentlich genannter Institutionen und Investoren dreht sich weniger um einen Einbruch der KI-Nachfrage als vielmehr um die Rückkehr hoher Margen zum Normalniveau und um eine Aktie, in deren Kurs bereits viel eingepreist ist.
Goldman-Sachs-Analyst James Schneider ist unter den drei großen Banken am vorsichtigsten: Er stuft die Aktie neutral ein und nennt einen Gewinnwert von 62. Trotzdem liegt Goldmans eigene Prognose für das Quartal einige Prozent über dem Konsens von 32.54. Für das erste Quartal des Geschäftsjahres erwartet die Bank ein sequenzielles Umsatzwachstum im niedrigen zweistelligen Prozentbereich. Als Hauptrisiko nennt sie langfristige Kapazitätserweiterungen chinesischer Hersteller. Anders gesagt: Goldmans neutrale Haltung beruht auf der Bewertung, nicht auf Zweifeln an den Fundamentaldaten.
Morningstar-Analyst William Kerwin bewertet die Aktie mit zwei Sternen, bezeichnet das Unternehmen als Geschäft ohne wirtschaftlichen Burggraben und stuft die Unsicherheit als „sehr hoch“ ein. Nach dem Juniquartal hob er seinen fairen Wert auf 455 an, hält die Aktie aber weiterhin für teuer. Seine pessimistische Einschätzung beruht auf der Zyklik: Kerwin sieht Speicher als grundsätzlich zyklisches Geschäft und erwartet, dass eine Welle neuer Kapazitäten in den Jahren 2028 und 2029 zu Überangebot und sinkenden Preisen führen wird. Langfristige Verträge mildern den Rückschlag seiner Ansicht nach ab, verhindern den Abschwung jedoch nicht, da die durch Kundenverträge tatsächlich gesicherten Umsätze nur einen Bruchteil des Gesamtumsatzes ausmachen.
Michael Burry, der „Big Short“-Investor und Gründer von Scion Asset Management, hat seine Wetten gegen Micron ausgebaut. Yahoo Finance zufolge hält er Short-Positionen auf die Aktien sowie auf den iShares Semiconductor ETF. Seine fundamentale Argumentation stützt sich auf Signale aus der Branche: Er verwies darauf, dass Acers Vorsitzender den DDR4-Markt als einen Markt mit mehr Verkäufern als Käufern beschrieben hat. Außerdem beobachtet er CXMT aus China, dessen Fortschritte bei DDR5-Ausbeuten und der Massenproduktion das Angebot erhöhen und jeden dauerhaften Anstieg der Speicherpreise begrenzen könnten.
Der Streit zwischen Bullen und Bären über das Angebot dreht sich letztlich um den Zeitpunkt. Die Bullen – darunter Stifel und Citi – erwarten, dass die Knappheit bis 2027 und sogar bis 2031 anhält. Morningstar hält dagegen, dass die 2028 und 2029 in Betrieb gehenden Kapazitäten den Speichermarkt zu seinen Rohstoffwurzeln zurückführen und die Preise wieder nach unten ziehen werden.
Weitere Variablen, die es zu beobachten gilt
Zölle. Investing.com berichtet, dass die Trump-Regierung umfassendere Halbleiterzölle erwägt, die auch Server und Laptops betreffen würden. Die Branche befürchtet, dass dies das Tempo der Investitionen in KI-Infrastruktur bremsen könnte.
Patentstreitigkeiten. Netlist hat bei der US-Handelskommission für internationalen Handel Beschwerde gegen Microns DDR5-Speicher eingereicht. Zudem verlor Micron kürzlich einen Patentrechtsstreit gegen das Unternehmen. Eine Ausschlussverfügung erscheint kurzfristig unwahrscheinlich, wäre aber ein erhebliches Risiko.
Kapitalrückflüsse. CNBC zufolge waren Microns direkte Fördermittel aus dem CHIPS Act in Höhe von rund 6,165 Milliarden US-Dollar, die im Dezember 2024 bewilligt wurden, an Auflagen geknüpft, die umfangreiche Aktienrückkäufe und Dividenden für die Empfänger einschränken. Diese unternehmensspezifischen Beschränkungen laufen nach dem 9. Dezember dieses Jahres aus. Finanzvorstand Mark Murphy sagte, das Unternehmen wolle danach die Kapitalrückflüsse erhöhen. Der langfristige Plan sehe vor, 100 % des überschüssigen Cashflows an die Aktionäre zurückzugeben. Da Wettbewerber wie SK Hynix bereits Aktienrückkäufe im Milliardenumfang angekündigt haben, werden Anleger bei der Telefonkonferenz auf entsprechende Zusagen achten.
Forschung und Entwicklung. Micron plant, über das nächste Jahrzehnt 10 Milliarden US-Dollar in ein Forschungszentrum namens Micron Research Labs in Boise, Idaho, zu investieren.
Worauf es am 30. September besonders ankommt
Die allgemeine Einschätzung lautet, dass die Prognose für das nächste Quartal wichtiger sein wird als die Zahlen des laufenden Quartals.
Die Prognose für das erste Quartal des Geschäftsjahres ist entscheidend dafür, wo der Zyklus gerade steht. TipRanks beziffert den Konsens der Verkaufsseite für das Novemberquartal auf etwa 46.9 Milliarden Umsatz und 31.49 Gewinn (35.11). Goldmans eigenes Modell für das Quartal kommt auf etwa 57,7 Milliarden US-Dollar und liegt damit über dem von der Bank genannten Marktkonsens.
Fortschritte bei HBM4 und HBM4E sowie die Frage, ob Micron seinen Anteil von rund 20 % am HBM-Markt halten oder ausbauen kann.
Neue strategische Kundenvereinbarungen und deren Volumen- und Preisbedingungen – insbesondere die Fortschritte auf dem Weg, die Hälfte des Umsatzes vertraglich abzusichern.
Ob die Bruttomarge nahe ihrem Höchststand von 86 % bleibt und ob sich das Tempo der Preiserhöhungen zu verlangsamen beginnt.
Die Aussagen des Managements zur Dauerhaftigkeit von Angebot und Nachfrage. Jede Abschwächung bei HBM-Preisen oder der Nachfrage könnte selbst bei besser als erwarteten Ergebnissen eine „Sell the news“-Reaktion auslösen.