
Die meisten Menschen, die sich gerade $PUMP ansehen, konzentrieren sich auf die grüne Kerze. Ich denke, die spannendere Geschichte ist der darunterliegende Flow.
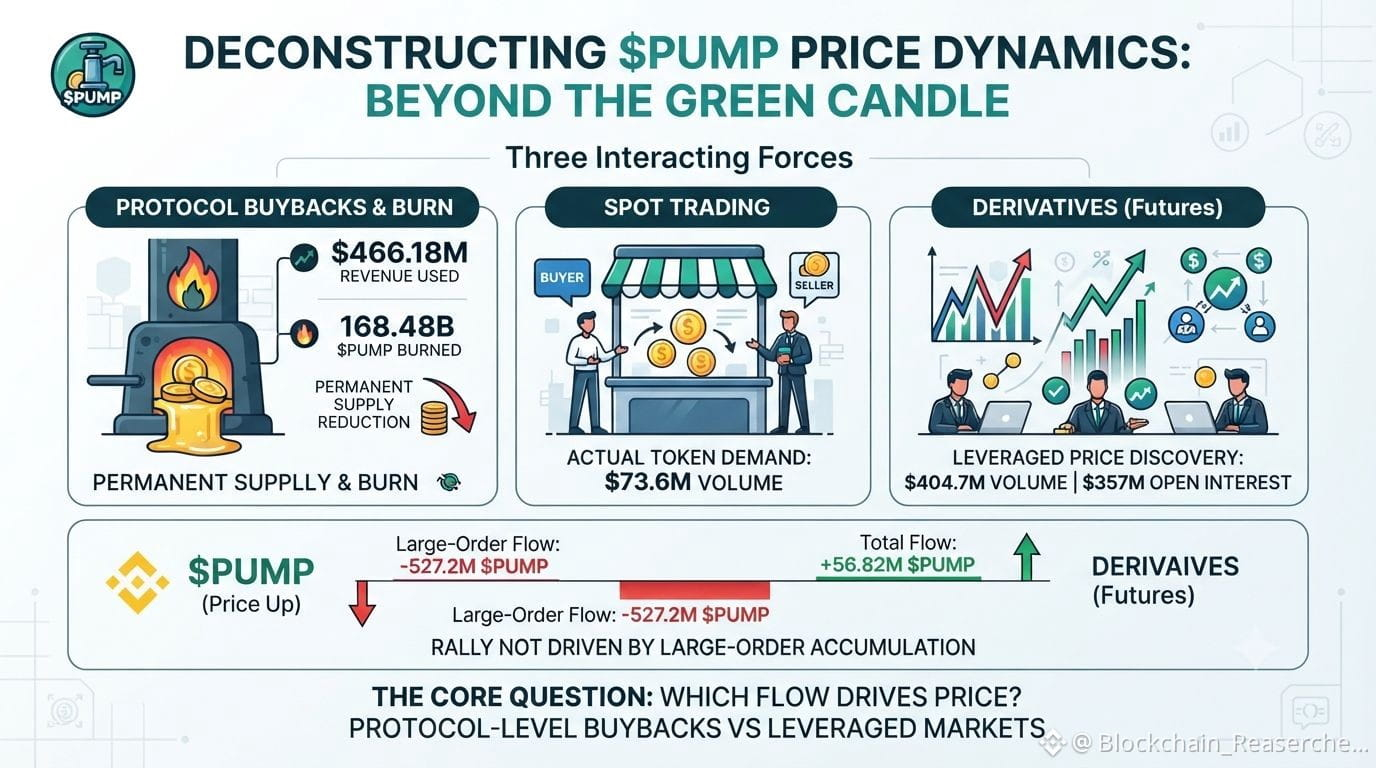
Das eigene Dashboard von Pump.fun sagt, dass bereits 466,18 Mio. USD genutzt wurden, um 168,48 Mrd. $PUMP zurückzukaufen und zu verbrennen – gleichbedeutend mit 16,848% seines 1T maximalen Angebots. Seit dem 28. April 2026 weist das Protokoll außerdem aus, dass 50% der Einnahmen programmgesteuert für Buybacks zum Verbrennen zugewiesen werden.
Das schafft einen sehr anderen Token-Mechanismus als eine einfache Story nach dem Motto „Gebühren steigen, Token steigt“: Plattformaktivität kann Einnahmen generieren, Einnahmen können Buybacks finanzieren, und diese Tokens werden anschließend aus dem Umlauf entfernt.
Aber hier kommt der Teil, den ich interessanter finde.
In den Binance-Flow-Daten aus dem Screenshot war $PUMP etwa um 9% im Plus, jedoch war der Flow großer Orders netto bei -527,2 Mio. PUMP. Der gesamte Flow war nur leicht positiv bei +56,82 Mio. Damit wurde der Anstieg auf diesem Handelsplatz nicht von einer klar erkennbaren Netto-Ansammlung großer Orders begleitet.
Und über den gesamten breiteren Markt hinweg sind Derivate derzeit deutlich größer als Spot: CoinGlass zeigt etwa 404,7 Mio. USD Futures-Volumen gegenüber 73,6 Mio. USD Spot-Volumen – bei rund 357 Mio. USD Open Interest.
Das bedeutet, dass gleichzeitig drei Kräfte ineinandergreifen:
Protokoll-Buybacks → dauerhafte Angebotsreduktion
Spot-Handel → tatsächliche Token-Nachfrage
Derivate → gehebelte Preisfindung
Die entscheidende Frage ist nicht nur, ob $PUMP steigt.
Sondern: Welcher Flow treibt den Preis gerade wirklich an – und ob Buybacks auf Protokoll-Ebene weiterhin aussagekräftig bleiben können, während so viel Preisfindung in gehebelten Märkten stattfindet?