
🏦 Können KI-Agenten verändern, wie Banken Einlagen verwalten?
Apollo-Chefökonom Torsten Slok hat eine interessante Möglichkeit ins Spiel gebracht: KI-Agenten könnten eines Tages automatisieren, wo Menschen ihr Bargeld aufbewahren.
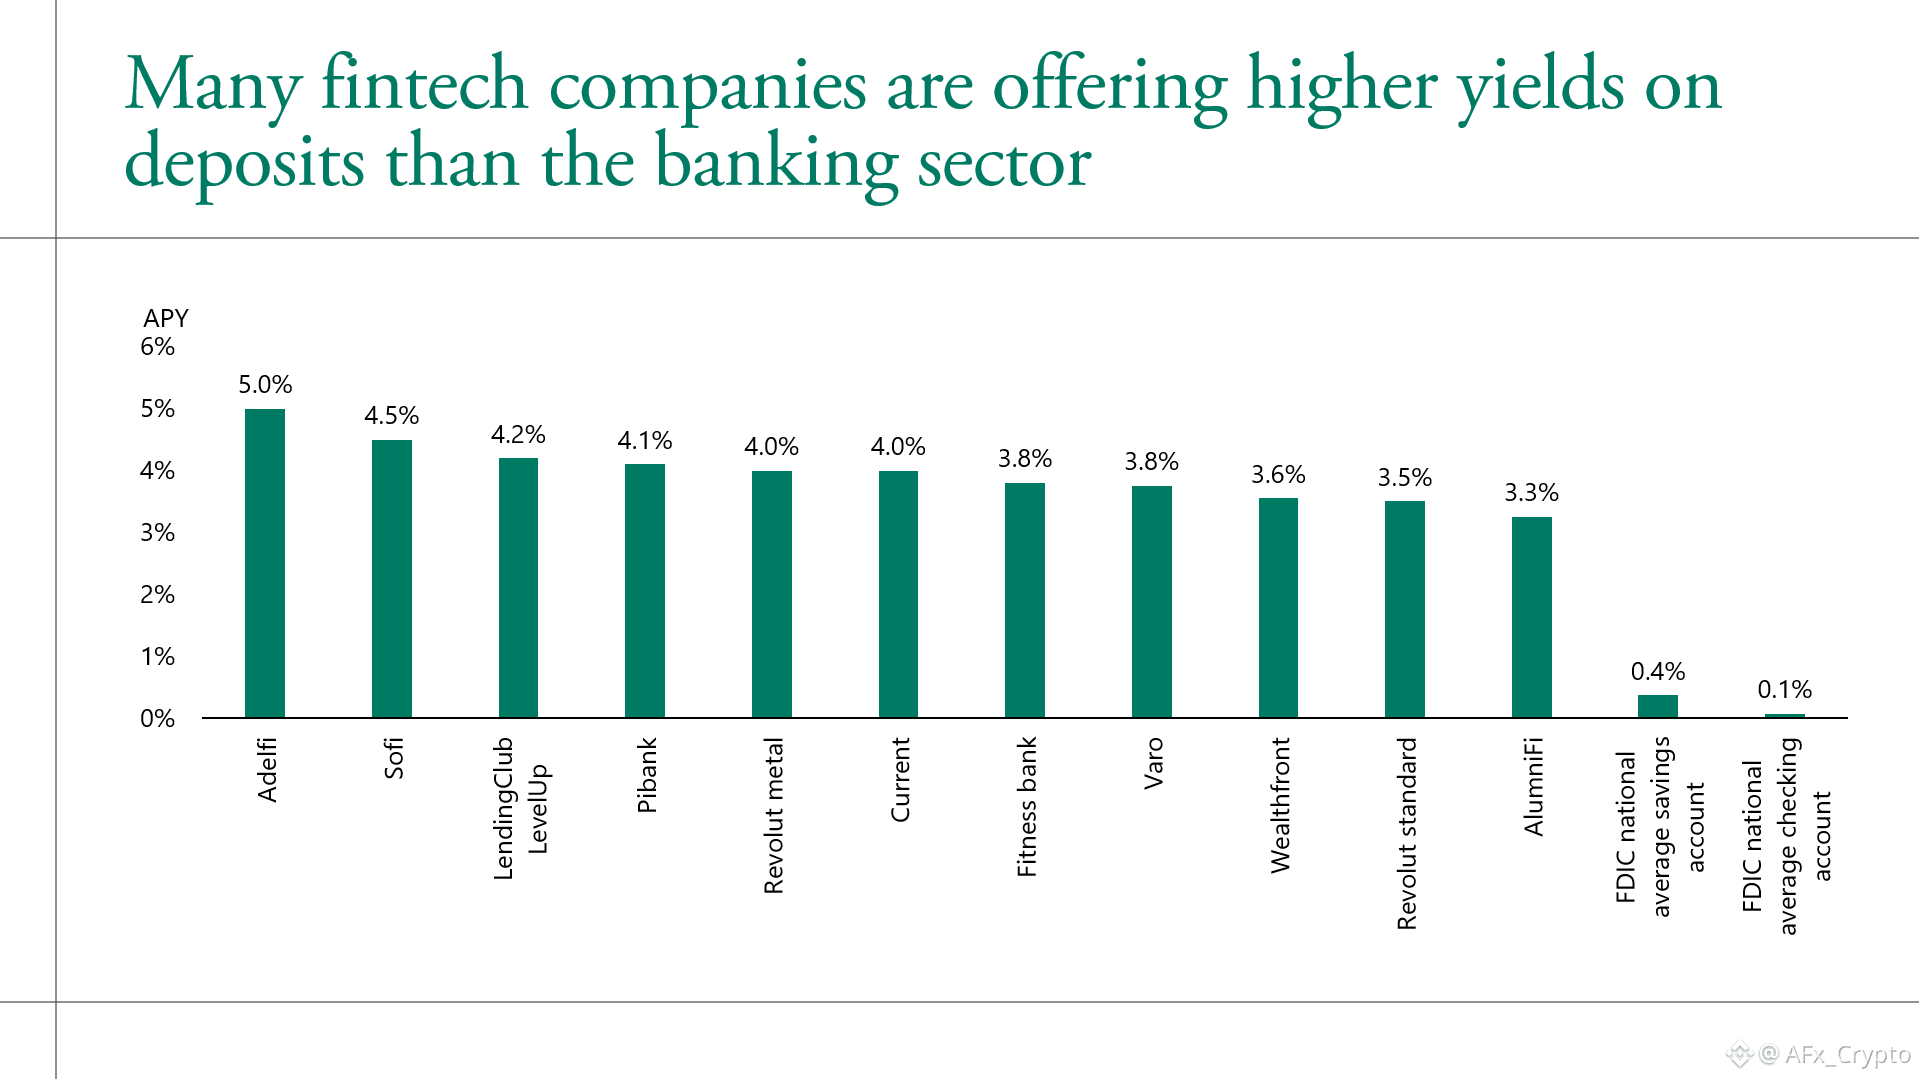
Heute könnte jemand Geld einfach auf einem Girokonto liegen lassen und erhält dafür etwa 0,1%. Aber wenn ein KI-Agent automatisch Zinssätze vergleichen und Gelder in Konten mit 3,3%–5% transferieren kann, könnte sich die Entscheidung fast reibungslos gestalten.
Das schafft eine potenzielle Herausforderung für traditionelle Banken.
Banken sind stark auf kostengünstige Einlagen angewiesen, um ihre Geschäfte zu finanzieren. Wenn KI-Agenten beginnen, große Teile des Haushaltsguthabens in Alternativen mit höherer Rendite zu verlagern, könnten Banken unter Druck geraten, sich bei Einlagen deutlich aggressiver zu positionieren.
Slok beschreibt dieses potenzielle Szenario als einen agentischen Bank Run.
Dabei gibt es jedoch einen wichtigen Unterschied:
Das ist ein zukünftiges Risikoszenario – kein Bank Run, der heute bereits passiert.
Die größere Frage ist, wie sich Finanzentscheidungen verändern, wenn KI-Agenten kontinuierlich für Nutzer suchen, vergleichen und Geld in ihrem Namen verschieben können.
KI könnte nicht nur verändern, wie wir Informationen nutzen.
Sie könnte schließlich auch verändern, wo unser Geld liegt.