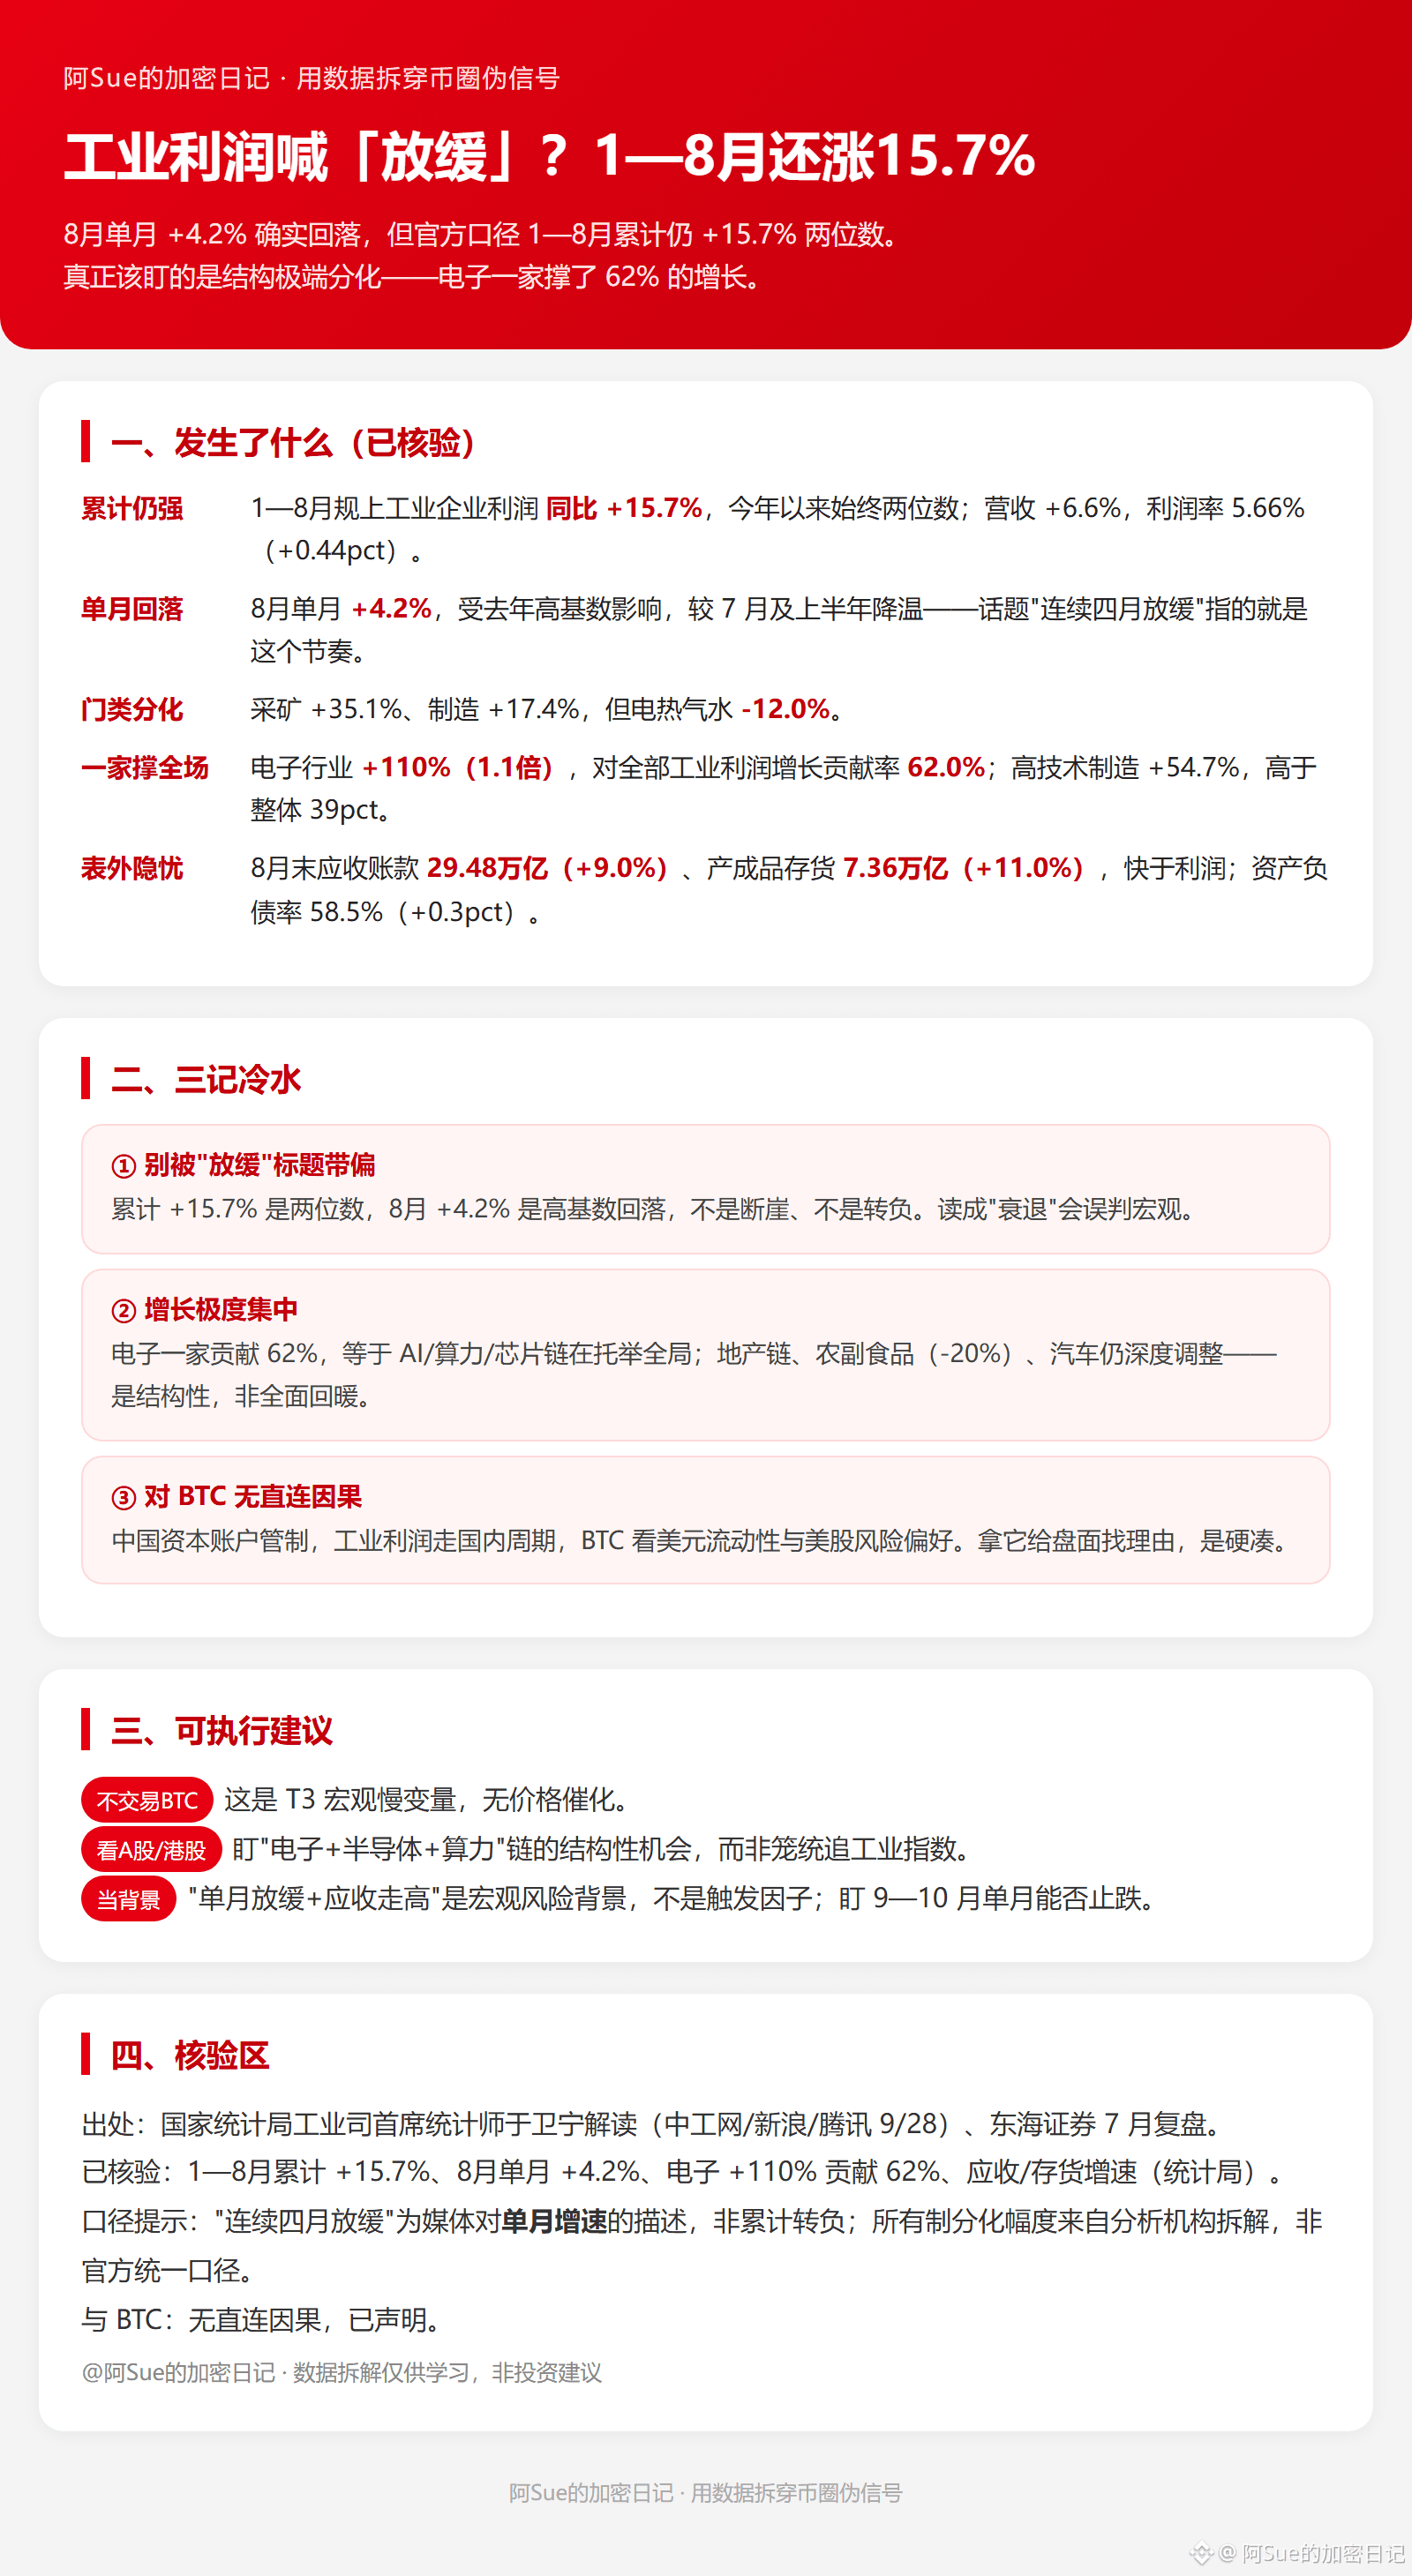
#中国工业利润增速连续四月放缓 Industriesprofit ruft nach „Verlangsamung“? 1—8 Monate stieg er eigentlich noch um 15,7%
Das nationale Statistikamt veröffentlichte am 9/28 die Industriegewinne der Industrieunternehmen (Jan.–Aug. 2026): Gewinne der über der Größenordnung liegenden Industrieunternehmen im Jahresvergleich +15,7% und damit weiterhin zweistellig; Umsatzerlöse +6,6%, Gewinnmarge 5,66% (+0,44 Prozentpunkte). Im August allein jedoch nur +4,2%, gegenüber der vorherigen Phase rückläufig – „vier Monate in Folge verlangsamtes Tempo“ bezieht sich auf den monatlichen Rhythmus, nicht darauf, dass es im kumulierten Verlauf ins Negative gedreht hat.
Daten-Check (verifiziert):
· Insgesamt weiterhin stark: Jan.–Aug. +15,7%, seit Jahresbeginn durchgehend zweistellig.
· Monatlicher Rückgang: August +4,2%, beeinflusst durch eine hohe Vergleichsbasis im Vorjahr; Abkühlung gegenüber Juli und dem ersten Halbjahr.
· Aufspaltung nach Sparten: Bergbau +35,1%, Fertigung +17,4%, Elektro-/Wärme-/Gas-/Wasserversorgung -12,0%.
· Ein Unternehmen trägt den ganzen Markt: Elektronik +110% (1,1x), Beitrag zum Wachstum der gesamten Industriegewinne: 62%; Hochtechnologie-Fertigung +54,7%, 39 Prozentpunkte höher als das Gesamtbild.
· Sorgen außerhalb der Bilanz: Forderungen aus Lieferungen und Leistungen Ende August 29,48 Billionen ( +9,0% ), Vorräte an Fertigerzeugnissen 7,36 Billionen ( +11,0% ), schneller als das Gewinnwachstum; Bilanzkennziffer 58,5% (+0,3 Prozentpunkte).
Drei kalte Duschen:
1)Nicht von „Verlangsamung“ ablenken lassen: Kumuliert +15,7% bleibt zweistellig; August +4,2% ist ein Rückprall wegen hoher Basis, kein Einbruch—nicht als „Rezession“ lesen.
2)Wachstum extrem konzentriert: Die Elektronik allein bringt 62%, entspricht dem Tragen der gesamten Entwicklung durch die KI-/Rechenleistung-/Chip-Kette; die Immobilienkette, Agrar- und Nebenprodukte (-20%) sowie der Automobilsektor befinden sich weiterhin in tiefgreifender Anpassung – strukturell, aber keine umfassende Erholung.
3)Kein direkter Kausalzusammenhang zu BTC: Chinas Kapitalverkehrskontrollen; Industriegewinne folgen dem inländischen Konjunkturzyklus. BTC hängt vielmehr von US-Dollar-Liquidität und der Risikopräferenz am US-Aktienmarkt ab—„zusammenzwingen“ ist nur eine Ausrede.
Umsetzbar: Keine Trades auf BTC daraus ableiten (T3 langsame Variable ohne Katalysator); auf A-Aktien/H-Aktien setzen und Elektronik + Halbleiter + Rechenleistungs-Kette beobachten statt pauschaler Industrieindexe; „monatliche Verlangsamung + höhere Forderungen“ als makroerleichternder Hintergrund, aber nicht als Triggerfaktor betrachten—darauf achten, ob der Trend in den Monaten 9–10 beim Monatswert wieder zum Stillstand kommt.