◆ Morgen-Update · 09月28日
Bonjour. Willkommen im Wall Street High Wealth Invest Channel.
Guten Morgen.
【Kernfazit】
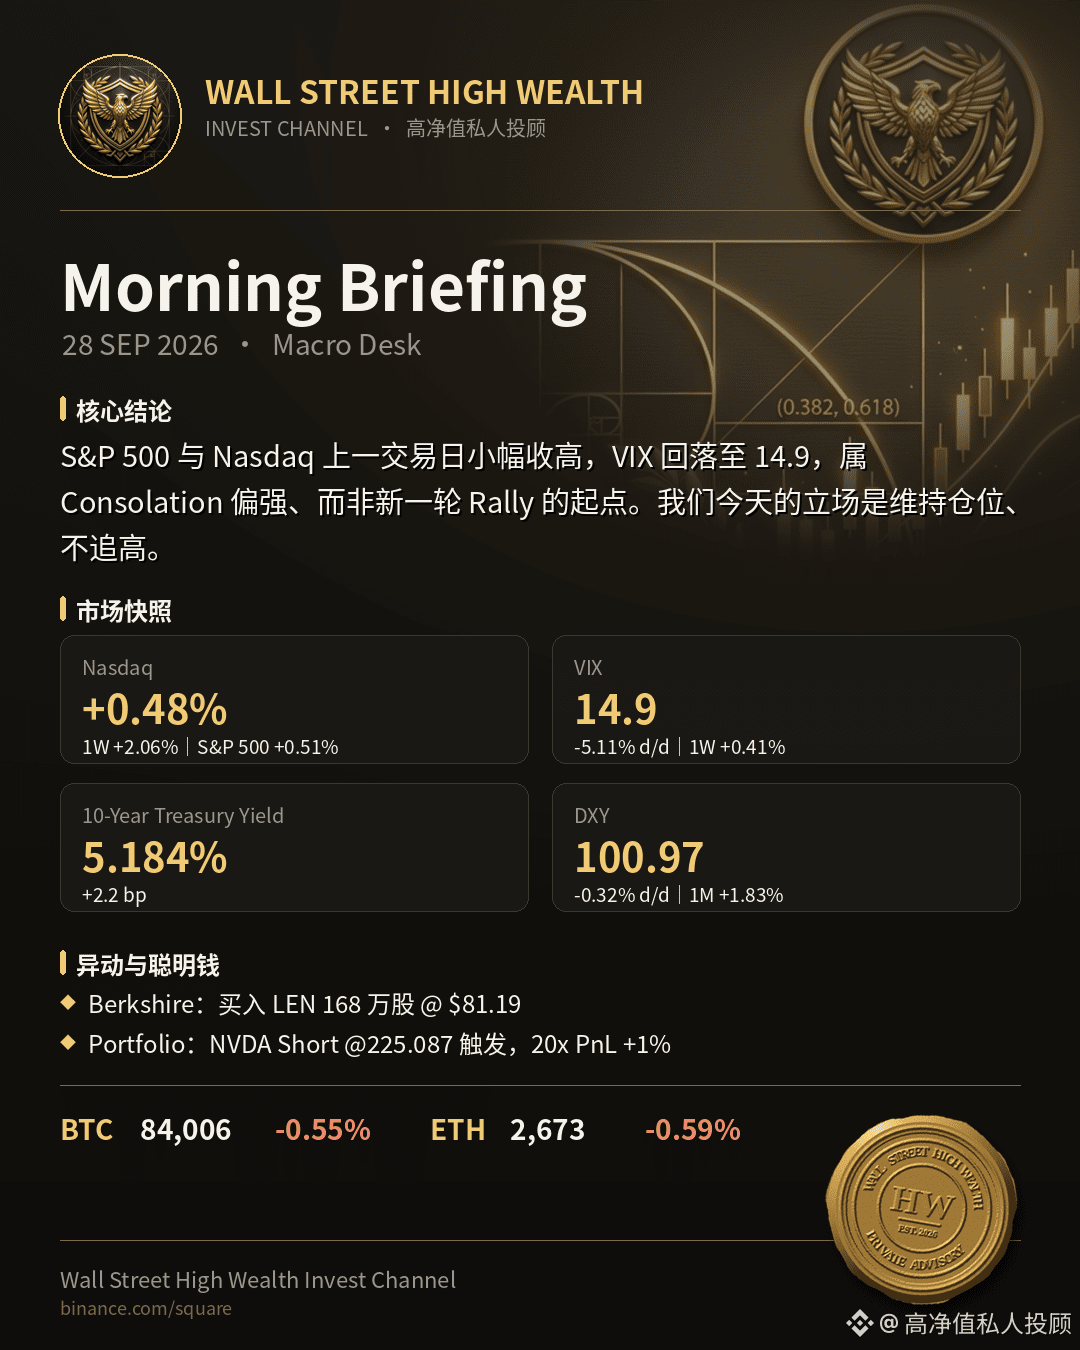
S&P 500 und Nasdaq sind am letzten Handelstag nur leicht gestiegen, VIX ist auf 14,9 gefallen – das ist eher eine starke „Trost-/Beruhigung“-Phase (Consolation) und nicht der Startpunkt für eine neue Rally. Unsere Position heute: Positionen halten, nicht hinterherjagen.
【Märktergebnisse über Nacht】
Am letzten Handelstag (2026-09-25) schloss der S&P 500 bei 7,743.4, +0.51%, nahe 1 Woche +1.21%; der Nasdaq bei 27,068.7, +0.48%, nahe 1 Woche +2.06%, nahe 1 Monat +3.59%; der VIX bei 14.9, -5.11% am Tag. Die Rendite der 10-jährigen US-Staatsanleihen stieg auf 5.184%, +2.2 Basispunkte gegenüber dem Vortag. Asien ist heute Morgen eher schwach: Der SSE Composite eröffnete -0.26%, der Shenzhen-Component -0.38%, der ChiNext-Index -0.65% – und damit nicht synchron mit dem Rebound des US-Markts am letzten Handelstag.
【Wichtigste Nachrichten heute】
Zwei Informationen lohnt es sich, zusammen zu betrachten. Erstens: Die Volksrepublik China hat Zölle auf aus den USA importierte Kohle in das „300 Mrd. gegen 300 Mrd.“-Rahmenwerk für gleichwertige Zollsenkungen aufgenommen. Beide Seiten einigten sich darauf, die Zölle für Produkte im Umfang von rund 300 Mrd. US-Dollar auf gleichwertiger Basis zu senken. Zweitens: Die Rendite der 10-jährigen US-Staatsanleihen ist über 5.184% gestiegen; der Vorsitzende der iranischen Parlamentsversammlung hat diese Marke öffentlich verspotten/ironisch kommentiert. Die gleichwertige Zollsenkung dürfte die Inflationserwartungen im Rohstoffbereich leicht dämpfen, doch die langfristigen Zinsen über 5% zeigen, dass der Markt eine Wende der Fed noch nicht vollständig in die Preise eingerechnet hat – das deckt sich mit unserer Einschätzung: Die Fed bleibt „Hawkish“ und trägt die Verantwortung für die Inflation; das ist aktuell der verlässlichste Anker für die Bewertung. Die Gewinne, die sich aus Rate-Cut-Erwartungen aufstauen, müssen am Ende wieder zurückgegeben werden.
【Bewegungen der „Smart Money“-Akteure】
· Berkshire Hathaway: 09-23~09-25 kaufte LEN 1,68 Mio. Aktien, Durchschnittspreis $81.19, Bestand auf 25.38 Mio. Aktien erhöht (Form 4, am 09-25 eingereicht)
· ARK (Wood/„Junge Dame“): ARKK reduzierte die Position GOLDMAN FS TRSY OBLIG INST um 468 -42%, ca. $45.4M (09-25 Bestand)
· ARK (Wood/„Junge Dame“): ARKG reduzierte die Position GOLDMAN FS TRSY OBLIG INST um 468 -77%, ca. $6.4M (09-25 Bestand)
Unsere Interpretation: Berkshire stockte zwischen 09-23 und 09-25 bei einem Durchschnittspreis von $81.19 um 1,68 Mio. Aktien LEN auf und erhöhte den Bestand auf 25.38 Mio. Aktien. Das ist eine gegenläufige Allokation in einem Umfeld, in dem Zinsen und Immobilienzyklus unter Druck stehen – kein hinterherlaufendes Momentum. Gleichzeitig reduzierte ARK in ARKK und ARKG zur selben Zeit Positionen in Geldmarkt-ähnlichen Instrumenten um ca. $45.4M bzw. $6.4M. Das wirkt eher wie „Cash freisetzen“ für Zeichnungen/Rücknahmen und Rebalancing und ist daher nicht als richtungsweisender Short- bzw. Bear-Hinweis zu lesen. Hinweis: Form 4 wird innerhalb von zwei Arbeitstagen gemeldet, 13F ist eine quartalsweise Offenlegung – beides sind zeitverzögerte Informationen; sie dienen nur als Referenz und sind kein Follow/Copy-Signal.
【Bericht zu den Positionen】
Von zuvor veröffentlichten 7 Positionen wurde 1 erreicht:
· NVDA bei 225.087 löste Short aus (vor 3 Tagen positioniert), aktuell +0.07%, bei 20x nach PnL +1%
Die übrigen Positionen haben noch nicht getriggert; wir halten den ursprünglichen Plan.
【Auswirkungen auf Krypto】
BTC bei 84,006 USD, in 24 Stunden -0.55%, bewegt sich im Grunde seitwärts. Die Rendite der 10-jährigen US-Staatsanleihen stieg auf 5.184%, +2.2 Basispunkte gegenüber dem Vortag. Die Haltekosten für zinslose Vermögenswerte bleiben damit weiter ein wesentliches treibendes Element, das aktuell vor allem die BTC-Bewertung drückt – nicht kurzfristige Volatilität im Sinne von „risk appetite“. Bei gehebelten Positionen bleiben wir vorsichtig: Solange die langfristigen Zinsen nicht erkennbar ihren Höhepunkt erreicht haben, sollte man nicht mit Leverage auf eine Richtung wetten.
【Heutige Haltung】
Heute ist die Risikoappetit-Tendenz leicht neutral: Der US-Markt war am letzten Handelstag eher stark, in Asien fällt die Eröffnung eher schwach aus. Der DXY ist auf 101.0 zurückgekommen, aber über 1 Monat liegt er weiterhin bei +1.83%. Relativ im Vorteil sind Vermögenswerte mit stabilen Cashflows und geringer Sensitivität gegenüber langfristigen Zinsen – nicht hochgehebelte Wachstums- und Rohstoffspeku-Pockets. Positionen bleiben neutral: kein neues Leverage, abwarten, bis diese Woche Non-Farm und PCE die Richtung vorgeben.
$BTC $XAU $XAG #BTC #Macro
Your private advisor on Wall Street.
Bonne journée.