Wenn du nur nach dem Kurs handelst, liest du nur die halbe Wahrheit.. Die andere Hälfte liegt in Liquidität und Volumen."
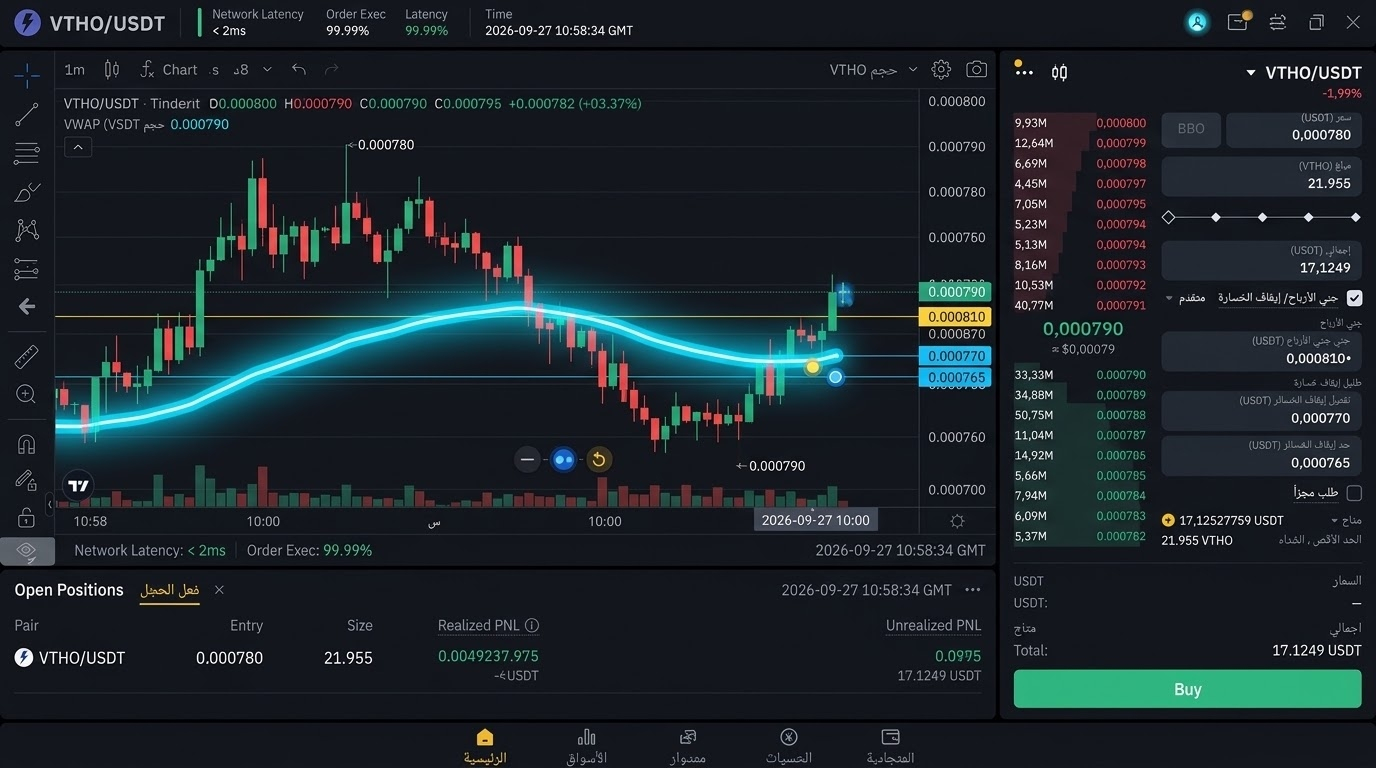
In der Welt des täglichen Handels (Day Trading) und des kurzfristigen Scalping beschäftigen sich die meisten Retail-Trader mit dem Beobachten von Kreuzungen traditioneller gleitender Durchschnitte wie SMA 50 oder EMA 200. Doch auf der anderen Seite des Marktes, in den Trading-Desks von Investmentfonds-Algorithmen (Hedge Funds) und großen Investmentbanken, herrscht nahezu Einigkeit über eine wichtige Kennzahl zur Bewertung der Ausführungsqualität: der volumengewichtete Durchschnittspreis (VWAP - Volume Weighted Average Price).
Was macht diesen Indikator zu einer Art „Erdungslinie“ für die momentane Kursbewegung? Und wie nutzen ihn die großen Market Maker, um ihre Positionen aufzubauen, ohne den Chart zu „erschüttern“?
1️⃣ Die Trägheit klassischer Durchschnitte im Vergleich zur Genialität von VWAP
Die klassischen gleitenden Durchschnitte (SMA / EMA) basieren auf einer einfachen Zeitformel: (Summe der Schlusskurse ÷ Anzahl der Perioden).
Wo liegt der Fehler?
Diese Gleichung behandelt die Kerze, die nur bei 100 Trades gehandelt wurde, mit demselben Gewicht und derselben Gewichtung wie eine andere Kerze, die bei 1.000.000 Trades gehandelt wurde – solange der vorherrschende Kurs ähnlich ist! Diese Blindheit gegenüber dem Faktor „Handelsvolumen“ macht normale Durchschnitte langsam, und ermöglicht Kursrutschen (Slippage) während hoher Volatilität.
Wie löst VWAP dieses Problem?
Der VWAP-Indikator berechnet das echte Mittel, indem er den Preis mit dem Handelsvolumen je Zeitperiode multipliziert und anschließend das Ergebnis durch das gesamte Volumen der Sitzung teilt:
VWAP = Sum(Typical Price × Volume) / Sum(Volume)
Das heißt, die Kursniveaus, bei denen viel Liquidität in den Markt gepumpt wurde, ziehen die VWAP-Linie durch die dort wirkende Kraft zu sich. Dadurch wird sie zur genaueren Linie, die den „wahren fairen Wert“ (Fair Value) widerspiegelt, auf den sich die Liquidität während der Session geeinigt hat.
2️⃣ Wie bewerten Institutionelle Fonds die Qualität ihrer Trades über VWAP?
Große Geldmengen werden über Portfolio-Manager und elektronische Algorithmen-Execution-Desks (Algorithmic Execution Desks) gesteuert. Sie werden streng nach der Qualität des Einstiegspreises abgerechnet:
Kauf mit Abschlag (Discount Buy): Wenn der echte Kurs unter der VWAP-Linie liegt, gilt das Asset bzw. der Vermögenswert bezogen auf das heutige Handelsvolumen als „unterbewertet“. Hier beginnen die Algorithmen, den schrittweisen Kauf zu absorbieren.
Verkauf mit Aufschlag (Premium Sell): Wenn der Kurs stark über die VWAP-Linie steigt, wird das Asset als „momentan überbewertet“ betrachtet, wodurch institutionelle Verkaufsorders oder Gewinnmitnahmen in den Markt fließen.
Daher kaufen Fondsmanager nicht, wenn der Kurs nur deshalb nach oben schießt, weil eine starke grüne Kerze erscheint. Sie warten stattdessen darauf, dass der Kurs zur VWAP-Linie zurückkehrt, um ihre Positionen aufzubauen, ohne den Preis für sich selbst nach oben zu treiben.
3️⃣ Fortgeschrittene Trading-Strategien für Profis mit VWAP
a) Die Mean-Reversion-Strategie als Referenz & Magnet (VWAP Mean Reversion)
In Zeiten natürlicher Schwankungen wirkt die VWAP-Linie wie ein starker Magnet. Wenn der Kurs sich sehr weit von der VWAP-Linie entfernt, ohne außergewöhnlichen Volumenfluss, der einen Richtungsbruch ankündigt, ist die wahrscheinlichste Annahme, dass der Kurs zur VWAP zurückkehrt, bevor er seinen nächsten Kurs bestimmt.
b) Standardabweichungsbänder (VWAP Standard Deviation Bands)
Der professionelle Trader begnügt sich nicht mit der VWAP-Hauptlinie, sondern ergänzt Standardabweichungsbänder ( +1SD, +2SD, -1SD, -2SD ):
Wenn der Kurs den Bereich +2SD erreicht, ist das eine Zone starker Kauferschöpfung (Overbought) und häufig folgen schnelle Umkehrbewegungen.
Wenn der Kurs den Bereich -2SD erreicht, ist das eine Zone starker Verkauferschöpfung (Oversold) und gilt als hochwertige Gelegenheit für den institutionellen Käufer.
c) Liquiditätsfalle und Reaktionstest (VWAP Bounce vs. Acceptance)
Acceptance (Zustimmung): Wenn der Kurs die VWAP-Linie durchbricht und oberhalb davon weiter handelt, mit einem deutlichen Anstieg des Volumens, dann bedeutet das: Market Maker akzeptieren höhere Kursniveaus (Trending Market).Ablehnung (Rejection): Wenn der Kurs versucht, den Durchbruch zu schaffen, aber sofort abprallt, während das Volumen sinkt, deutet das darauf hin, dass es nur eine „Liquiditätsfalle“ ist, um Stop-Loss-Orders einzusammeln (Stop Loss Hunting) und den Preis wieder in die Spanne zurückzuholen.
💡 Executive Summary für den professionellen Trader
Verwende VWAP nicht in sehr großen Zeitrahmen (z. B. wöchentlich oder monatlich) auf die gleiche Weise: Der Intraday-VWAP stellt sich mit Eröffnung jeder Handelssitzung (Daily Anchor) selbst zurück. Für längerfristige Trades nutze Anchored VWAP von den wichtigsten Tief- oder Hochpunkten.VWAP mit der Marktstruktur (Market Structure) kombinieren: Wenn der Trade am Schnittpunkt der VWAP-Linie mit einem früheren Support/Resistance-Level oder einer FVG-Zone erfolgt, erhöht sich die Trefferquote derart, dass sie sich verdoppeln kann.
Denk immer daran: VWAP ist kein Prognoseindikator für die Zukunft, sondern ein Spiegelbild dafür, wo sich in genau diesem Moment die echte finanzielle Kraft befindet.
🏷️ Artikel-Hashtags zum Teilen:
#ChartPulse #InstitutionalTrading #VWAP #TechnischeAnalyse #Liquiditätsmanagement #SmartMoneyConcepts #Finanzmärkte #CryptoTrading #DayTrading #إدارة_المخاطر_هي_النجاح