

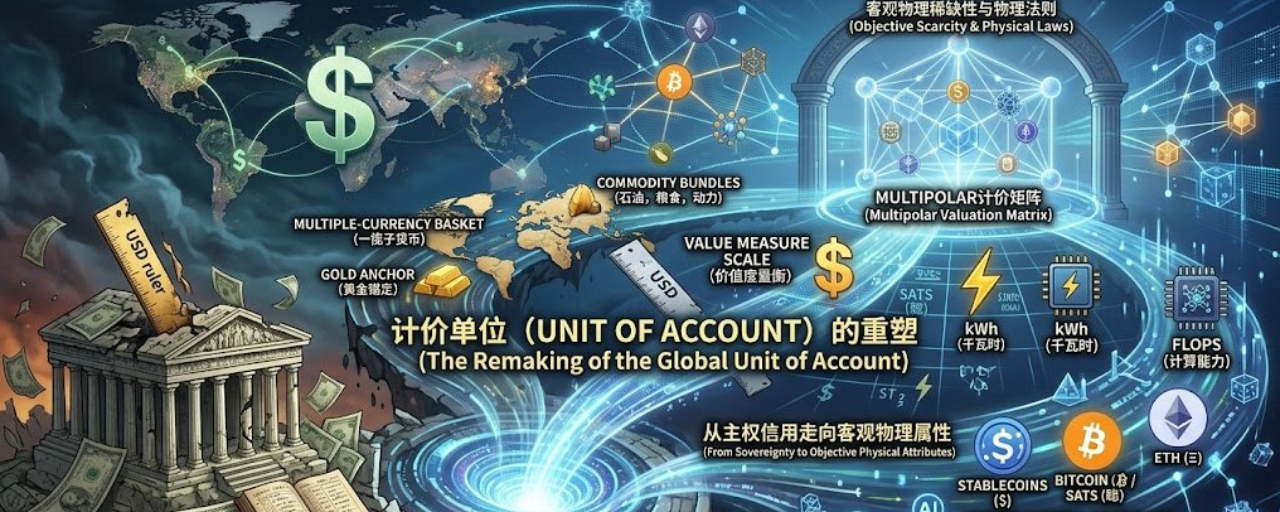

Mit dem US-Dollar und Fiatgeld als global einheitlicher Rechnungseinheit (Unit of Account) ist keine Selbstverständlichkeit in der Geschichte der Menschheit, sondern das Ergebnis spezifischer politischer und wirtschaftlicher Konstellationen der vergangenen Jahrzehnte. In der Zukunft wird dieses „Fiatgeld-/Dollar-absolute Preis“-Muster zwangsläufig neu gestaltet werden.
Die Entwicklung des Geldes folgt in der Regel einem festen Drei-Phasen-Pfad: Wertaufbewahrung (Store of Value) → Tauschmittel (Medium of Exchange) → Rechnungseinheit (Unit of Account). Die Rechnungseinheit ist die höchste Form der Geldfunktion und zugleich die am schwersten zu erschütternde Bastion. Die zugrunde liegende Logik, nach der Fiatgeld (insbesondere der US-Dollar) das Preissystem dominiert, wird derzeit ausgehöhlt, und die zukünftige Entwicklung wird klare Phasensprünge durchlaufen.
1. Warum lässt sich Fiatgeld bis heute nur schwer ersetzen?
Die monopolartige Stellung von Fiatgeld im Bewertungsbereich beruht auf zwei grundlegenden, fest verankerten Gründen:
Steueranker (The Tax Anchor): Souveräne Staaten verfügen über Gewaltorgane und Gerichtsbarkeit und zwingen dazu, dass in ihrem Hoheitsgebiet entstehende wirtschaftliche Aktivitäten zur Entrichtung der Steuern in gesetzlicher Währung abgewickelt werden müssen. Solange die Steuerpflicht in Fiatgeld (oder in Fiatgeld umgerechnet) bemessen ist, müssen alle Unternehmen und Einzelpersonen eine Fiatgeld-Buchhaltung vorhalten.
Trägheit der nominalen Preise und Verteidigung gegen Volatilität: Damit irgendein Vermögenswert zu einem „Messmaßstab“ werden kann, muss seine kurzfristige Kaufkraft relativ stabil sein. In der frühen Entwicklungsphase sind neue Vermögenswerte (z. B. Kryptowährungen oder Hartwährungen) oft mit einer hohen Volatilität behaftet. Wenn man sie direkt zur Bewertung von Lebensnotwendigem oder für langfristige Verträge (wie Hypotheken oder Löhne) heranzieht, führt das zu Verwirrung in der Rechnungslegung der wirtschaftlichen Akteure.
2. Die drei treibenden Kräfte, die den Wandel des Bewertungssystems vorantreiben
Obwohl Fiatgeld-Barrieren bestehen, schwächen die folgenden tieferen Kräfte die Plausibilität von Fiatgeld als „Maßstab“:
Zusammenschrumpfende Messlatte (die anhaltende Abwertung staatlicher Kreditwährungen)
Langfristig ist Fiatgeld eine „fortlaufend schrumpfende Messlatte“. Wenn Staaten ihre Bilanzen fortwährend ausweiten, um den Druck aus Schulden zu bewältigen, verliert die Messung des Werts von Vermögenswerten über Jahrzehnte hinweg (z. B. Renten, Land, Infrastruktur) mit US-Dollar oder lokaler Fiatwährung ihre Objektivität. Mit einer Einheit zu messen, die jedes Jahr um 5 % bis 10 % schrumpft, verzerrt den Wert an sich bereits.
Geopolitische Dezentralisierung und Fragmentierung
Das auf dem US-Dollar basierende unipolare internationale Abrechnungssystem beschleunigt gerade wegen geopolitischer Rivalität die Fragmentierung. Im grenzüberschreitenden Handel steigt der Anteil, bei dem in der eigenen Währung abgerechnet wird, oder bei dem Gold als Anker dient bzw. Großhandelsgüter als Kombi-Bewertung verwendet werden (z. B. Öl, Getreide, Strom). Die Welt bewegt sich weg von „einer einzigen Dollar-Messlatte“ hin zu einer „multipolaren Währungs-Bewertungsmatrix“.
Aufstieg einer nativen digitalen Ökonomie und grenzloser Kapitalströme
Mit der Verbreitung von Web3, KI-Agenten (Agentenökonomie) und grenzüberschreitender Fernarbeit findet ein großer Teil des Werttransfers außerhalb traditioneller souveräner Grenzen statt. Hochfrequente Mikrozahlungen zwischen KI-Agenten, Geldpools dezentraler Protokolle und Einkommen globaler digitaler Nomaden basieren naturgemäß auf digitalen Vermögenswerten (z. B. Stablecoins, BTC, ETH oder Einheiten für Rechenleistung/Energie). Für diese nativen digitalen Entitäten wird Fiatgeld gerade zur „Fremdwährung“, die zusätzlich umgerechnet werden muss.
3. Stufen der Entwicklung künftiger Bewertungssysteme
Die zukünftigen Formen der Bewertung werden sehr wahrscheinlich nicht darin bestehen, Fiatgeld über Nacht vollständig abzuschaffen, sondern sich entlang der folgenden drei Phasen zu entwickeln:
Derzeitige Phase:
Einzelne Stufenkalkulation: USD/örtliches Fiatgeld
↓
Phase eins: Gemischte Bewertung und multipolare Kombi-Anker (in den nächsten 5–10 Jahren)
↓
Phase zwei: Doppelte Buchführung und native digitale Bewertung (in den nächsten 10–20 Jahren)
↓
Phase drei: Hartwährung/physische Energieeinheiten als Währungsmaß (Finale Inszenierung)
Phase eins: Gemischte Bewertung und vielfältige Abwicklung (in den nächsten 5–10 Jahren) Der US-Dollar bleibt zwar die nominelle wichtigste Rechnungseinheit, aber internationale Großhandelsgüter und grenzüberschreitender Handel werden zunehmend Kombi-Anker akzeptieren (z. B. „Gold/Ein Korb aus Währungen“). In Hochinflationsländern werden Einwohner und Unternehmen zudem vollständig auf „Schattenbewertung“ umstellen, bei der Stablecoins oder Hartwährungen als stiller Referenzmaßstab dienen.
Phase zwei: Doppelte Buchführung und native digitale Bewertung (in den nächsten 10–20 Jahren) Das Wirtschaftssystem weist einen „Doppelbuch“-Zustand auf. Die Fiatgeld-Buchhaltung dient nur der Steueranmeldung gegenüber der Regierung; in der Unternehmenssteuerung, in nativen Ökonomien grenzloser Netzwerke und bei der langfristigen Kapitalrechnung wird dagegen in der Regel inflationsresistente Hartwährung (z. B. die kleinste Einheit von Bitcoin „Satoshis“) oder algorithmische Stabilitätskörbe für die Echtzeitbewertung verwendet.
Phase drei: Ultimatives Maß als „objektive physische Eigenschaft“ oder „absolute Knappheit“ (langfristiges Endspiel) Wenn der Anteil der digitalen Ökonomie die traditionelle Realwirtschaft vollständig überholt, könnten die menschlichen Einheiten zur Wertmessung jede Kreditzusage irgendeiner souveränen Regierung ablegen und sich auf Bezugsgrößen verlagern, die an objektive physikalische Gesetzmäßigkeiten gebunden sind – etwa auf absolut knappe digitale Vermögenswerte (Clevere Leute) oder auf standardisierte Energie-/Rechenleistungseinheiten (z. B. Kilowattstunden kWh oder FLOPS).
Die Vorherrschaft von Fiatgeld-basierten Bewertungen auf Ebene internationaler Steuern und des Rechts wird die letzte Verteidigungslinie sein, auf die souveräne Staaten niemals verzichten wollen. Doch wie sich das System der Maße und Gewichte historisch von „Fuß (Königsfuß)“ hin zu „Meter (objektive physikalische Konstante)“ entwickelte, so wird sich auch das System der Wertmaßstäbe notwendigerweise von „souveränem Kreditversprechen“ zu „objektiver Knappheit und physikalischen Gesetzen“ verlagern. Zukünftige steuerliche Bewertungen mögen weiterhin eine Schleife aus Fiatgeld-Umrechnungsprozessen erfordern, aber der reale Wertanker im Kopf der Menschen ist längst nicht mehr der US-Dollar.