


Auf der Base-Kette ist die tokenisierte Aktienhandelsbranche in letzter Zeit regelrecht explodiert: In den vergangenen 30 Tagen betrug das Spot-DEX-Volumen etwa 1,3 Mrd. US-Dollar, was einem Anstieg von rund 153,8 % gegenüber den vorherigen 30 Tagen entspricht. Uniswap v4 ist auf der Base-Kette der zweitgrößte Handelsplatz in diesem Segment und wickelte im gleichen Zeitraum etwa 139 Mio. US-Dollar Umsatz ab. Uniswaps Chancen ergeben sich aus zwei Aspekten: Erstens ermöglichen „permissioned“ (genehmigungspflichtige) Pools den Betrieb regulierter Vermögenswerte auf einem AMM; zweitens führt die „UNI-Universalisierung“ dazu, dass Protokollgebühren, Rückkäufe und Verbrennungen sowie die Wertschöpfung durch den Token zu einem geschlossenen Kreislauf zusammenlaufen. Allerdings sollte die Bewertung von UNI nicht nur auf das kurzfristige Handelsvolumen schauen: Entscheidend ist, ob die Einnahmen aus Gebühren nachhaltig sind, ob tokenisierte Aktien die Marktdurchdringung bei Institutionen ausweiten können und welche Risiken hinter den Positionen großer Wale (Whales) stecken.
Erstens: Warum ist Uniswap einer der größten Gewinner beim Boom tokenisierter Aktien?
Tokenisierte Aktien sind kein neues Konzept – aber der Boom-Auslöser dieses Mal ist anders.
Früher war es für regulierte Assets schwierig, wirklich in DeFi einzudringen. Emittenten müssen Compliance-Anforderungen erfüllen und mussten daher den Kreis der Investoren einschränken; während DEX-Anonymität und Permissionless betonen – beides steht langfristig im Konflikt.
Uniswap v4 mit den „Permissioned Trading Pools“ verändert das.
Es erlaubt Emittenten, regulierte Assets auf einem AMM zu betreiben, indem über einen Permission-Adapter der Status der Investoren in Echtzeit geprüft wird. Entspricht der Nutzer den Bedingungen, kann er eintauschen oder Liquidität bereitstellen; nicht autorisierte Aktionen werden vorher blockiert.
Das bedeutet: Traditionelle Assets könnten erstmals in echten AMM-ähnlichen Liquiditätsfluss integriert werden, ohne auf eine konforme Steuerung zu verzichten.
Für Uniswap ist das nicht nur das Hinzufügen eines weiteren Handelsprodukts, sondern das Öffnen eines völlig neuen Einstiegs in eine Asset-Kategorie.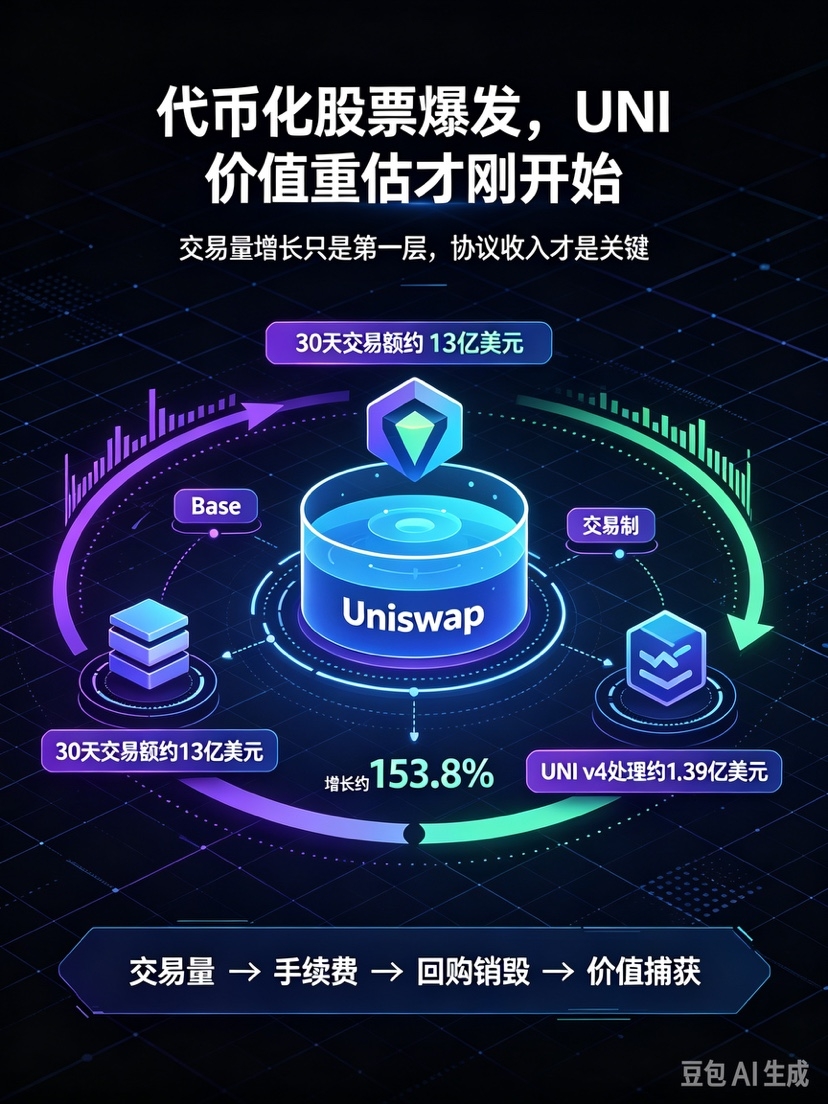
Zweitens: Von 0 auf 100 Millionen Handelsvolumen – warum ist das ein Paradigmenwechsel?
Das Wachstum tokenisierter Aktien auf der Base-Kette ist tatsächlich erstaunlich. Am 12. September erreichte dieses Segment erstmals an einem einzigen Tag ein DEX-Handelsvolumen von über 100 Millionen US-Dollar – eine Zahl, die vor nicht allzu langer Zeit noch nahe bei null lag.
Aber allein das Wachstum des Handelsvolumens bedeutet nicht direkt den Projektwert.
Das wirklich Wichtige ist, dass das Handelsvolumen in Protokolleinnahmen übergeht und dort „hängen bleibt“.
Uniswap v4 bietet nicht einfach nur einen Handelsplatz. Durch Permissioned Trading Pools integriert es die Liquidität regulierter Assets in seine eigene Infrastruktur. Jede einzelne Transaktion kann dem Protokoll Gebühreneinnahmen bringen.
Daher besteht die Bedeutung tokenisierter Aktien für UNI nicht in „mehr Aufmerksamkeit“, sondern in „Erweiterung der Grenzen der Wertabschöpfung“.
Drittens: Warum ist nach Abschluss der UNI-Vereinheitlichung der geschlossene Wertkreislauf (Value Loop) noch wichtiger?
Ende 2025 brachte die Uniswap-Governance durch den Vorschlag „UNI vereinheitlichen“ drei entscheidende Veränderungen.
Erstens: Vernichtung von 100 Millionen UNI auf einmal.
Zweitens: Aktivierung eines gebührenbasierten Schalters auf Protokollebene.
Drittens: Schließen des Frontend-gebührenbasierten Modus – Verlagerung der Wertabschöpfung von der Schnittstelle auf die Protokollebene.
Diese drei Veränderungen bewirken eine qualitative Umwälzung in der Token-Ökonomie von UNI.
Früher war UNI eher ein Governance-Token; heute können die Einnahmen aus Protokollgebühren für Rückkäufe und die Vernichtung von UNI verwendet werden. Das führt zu einer positiven Rückkopplung zwischen Geschäftsentwicklung und Token-Wert.
Wenn das Handelsvolumen tokenisierter Aktien weiter wächst, werden auch die Protokolleinnahmen wachsen – und das treibt wiederum Rückkäufe und Vernichtung an. Das ist die zentralste Logik der UNI-Neubewertung.
Viertens: Wenn die Wale kaufen – warum darf man das nicht einfach nur als positiven Faktor betrachten?
On-Chain-Daten zeigen, dass bestimmte Wale und Institutionen vor und nach der Vereinheitlichung von UNI fortlaufend UNI gekauft oder gehamstert haben. Das zeigt, dass ein Teil der Gelder tatsächlich im Voraus das Wert-Redesign von UNI geplant hat.
Aber der Kauf der Wale bedeutet nicht, dass der Preis zwangsläufig steigen muss.
Es gibt drei Gründe.
Erstens: Die Kosten der Wale könnten deutlich unter dem aktuellen Preis liegen; später besteht dann eher Druck zur Gewinnmitnahme.
Zweitens: Hebel-Long-Positionen sind gebündelt. Sobald der Markt schwankt, kann das Zwangsliquidationen auslösen und einen Kursrutsch verstärken.
Drittens: Das Vorgehen der „Wale“ kann Trends erzeugen – oder dazu genutzt werden, um zu verkaufen (auszusteigen).
Daher können die Bewegungen der Wale nur als unterstützendes Signal dienen – nicht als alleinige Entscheidungsgrundlage.
Fünftens: Was die Neubewertung des UNI-Werts wirklich bestimmt, sind diese drei Variablen
Der langfristige Wert von UNI darf man nicht nur am Handelsvolumen tokenisierter Aktien festmachen. Man muss drei Variablen betrachten.
Erstens: Wachsen die Protokollgebühreneinnahmen dauerhaft?
Das Wachstum des Handelsvolumens ist nur die erste Ebene, und das Wachstum der Einnahmen aus Gebühren ist die zweite. Wenn das Handelsvolumen steigt, aber die Gebühreneinnahmen durch den Wettbewerb stark gedrückt werden, ist die Wertabschöpfung begrenzt.
Zweitens: Können tokenisierte Aktien die institutionelle Durchdringung ausweiten?
Das aktuelle Wachstum konzentriert sich vor allem auf die Base-Kette und einige der führenden Emittenten. Erst wenn später weiterhin institutionelle Gelder eintreten, wird sich das Potenzial des Segments wirklich öffnen.
Drittens: Wird die regulatorische Planungssicherheit erhöht?
Am meisten fürchtet tokenisierte Assets ein ständiges Auf und Ab bei der Politik. Wenn der regulatorische Rahmen klar ist, ist die langfristige Planungssicherheit tokenisierter Aktien höher; andernfalls könnten die Geschäftsentwicklungen blockiert werden.
Diese drei Variablen sind das Herzstück der UNI-Neubewertung.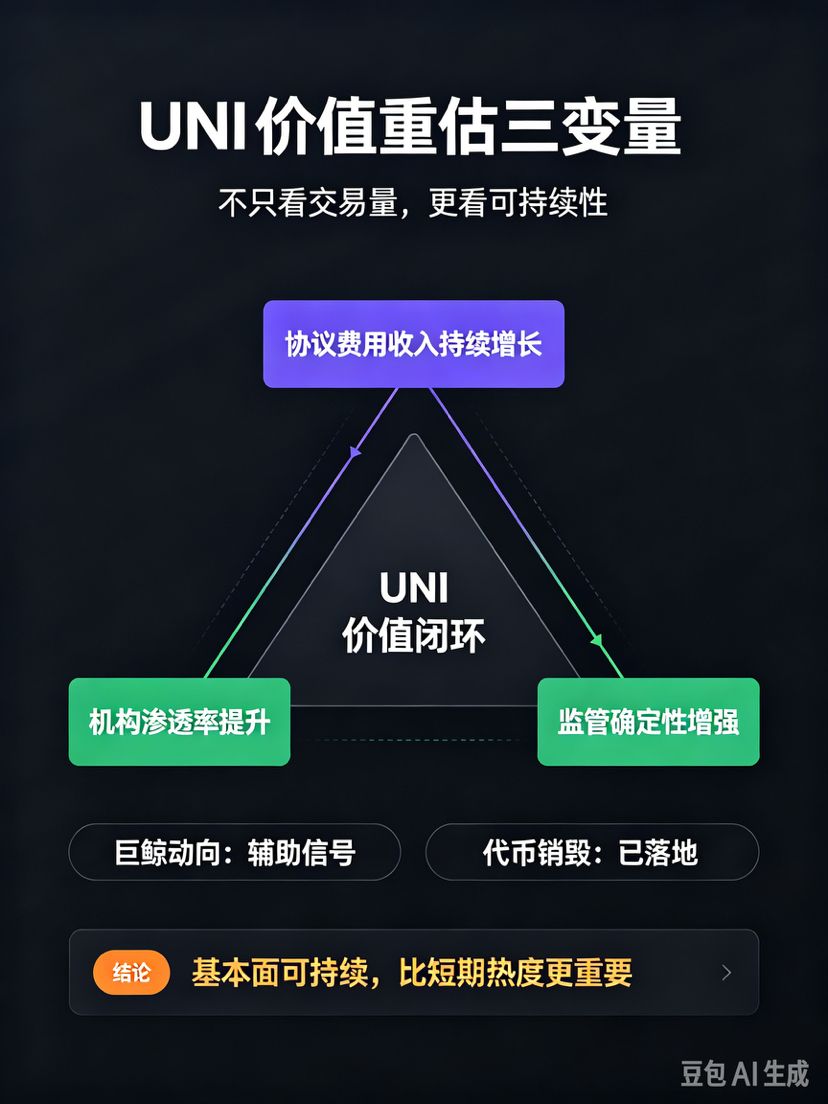
Sechstens: Warum ist UNI kein kurzfristiges Trading-Thema, sondern eher eine langfristige Beobachtung wert?
Die Chance von UNI entsteht aus der Wertabschöpfung auf Protokollebene – nicht aus bloßer Marktbegeisterung.
Wenn die Protokollgebühren weiter wachsen, tokenisierte Aktien weiter expandieren und sich das UNI-Bewertungsschema weiter von „Governance-Token“ zu „Protokoll-Einnahmen-Asset“ verschiebt. Dieser Wandel ist wichtiger als kurzfristige Kursanstiege.
Wenn das Handelsvolumen jedoch nur kurzfristig explodiert und danach keine institutionellen Gelder nachkommen, dann endet die Neubewertung von UNI sehr schnell.
Daher ist UNI eher für eine langfristige Beobachtung geeignet – nicht als Vehikel für kurzfristiges Trading.
Boom bei tokenisierten Aktien auf der Base-Kette: Uniswap v4 wird zu einer der zentralen Basiseinrichtungen. Permissioned Trading Pools lösen den Konflikt zwischen Compliance und Liquidität. Nach Abschluss der UNI-Vereinheitlichung entsteht ein geschlossener Kreislauf aus Protokollgebühren, Rückkäufen/Vernichtung und der Wertabschöpfung des Tokens.
Doch bei der Neubewertung des Werts von UNI geht es nicht nur um das Handelsvolumen. Man muss vor allem sehen, ob die Protokolleinnahmen nachhaltig sind, ob die institutionelle Durchdringung steigt und ob die regulatorische Planungssicherheit zunimmt. Die Wale planen bereits – gewöhnliche Anleger sollten jedoch stärker auf die Nachhaltigkeit der Fundamentaldaten achten.
⚠️ Risikohinweis: Dieser Artikel dient nur der Analyse von Branchendaten und Projektlogik und stellt keine Anlageberatung dar. Das Risiko des Handels mit Kryptowährungen ist sehr hoch; gehebelte Trades können zu einem schnellen Verlust des Kapitals führen. Bitte treffen Sie vorsichtige Entscheidungen.#Circle在Solana增发5亿枚USDC #Polymarket银行倒闭押注引FDIC关注 #贝莱德为Ondo开发代币化组合策略 #Bitwise申请上市NEAR协议ETF #SEC委员Peirce将于10月2日离任 $BTC


