Ich habe mir den Oracle-Datenzentrums-Project in New Mexico genauer angesehen und fand es ziemlich interessant.
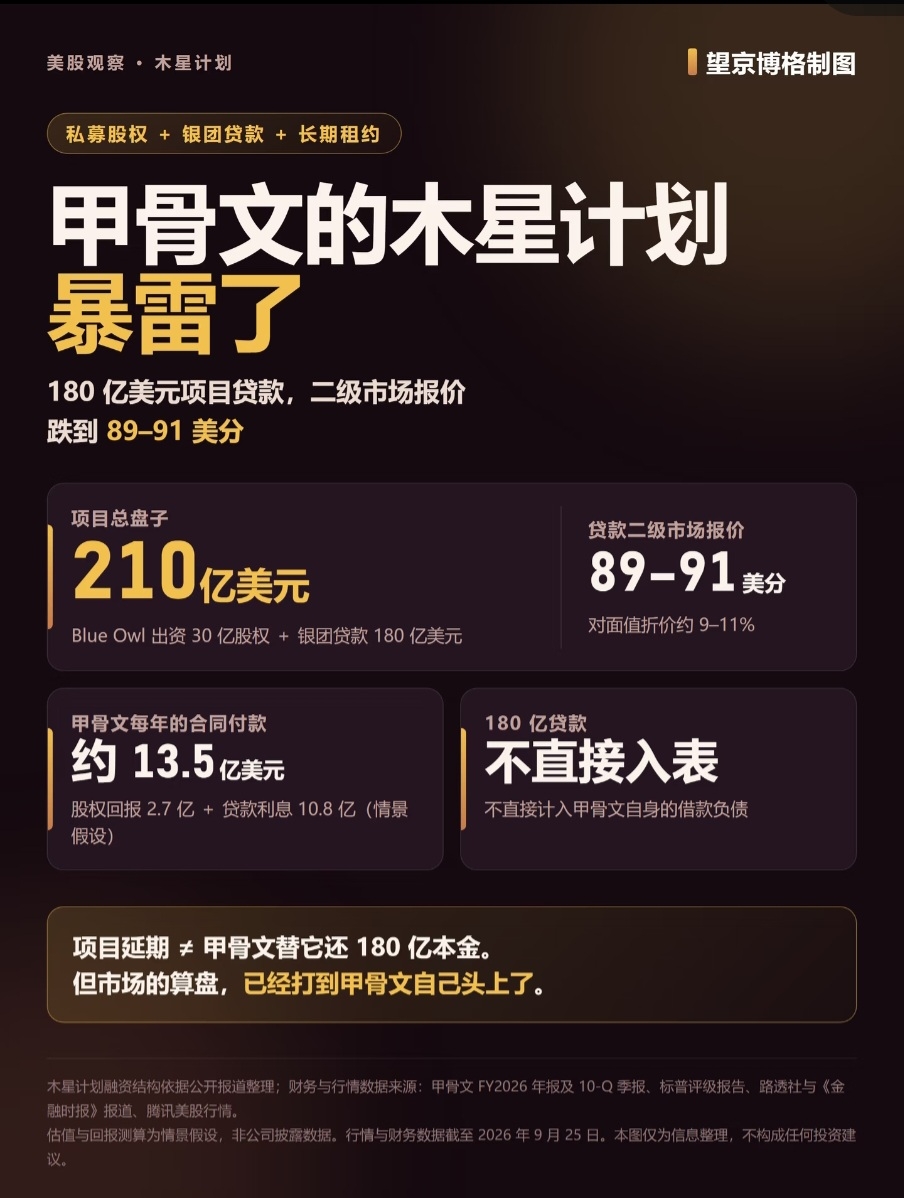
Das Projekt heißt Jupiter.
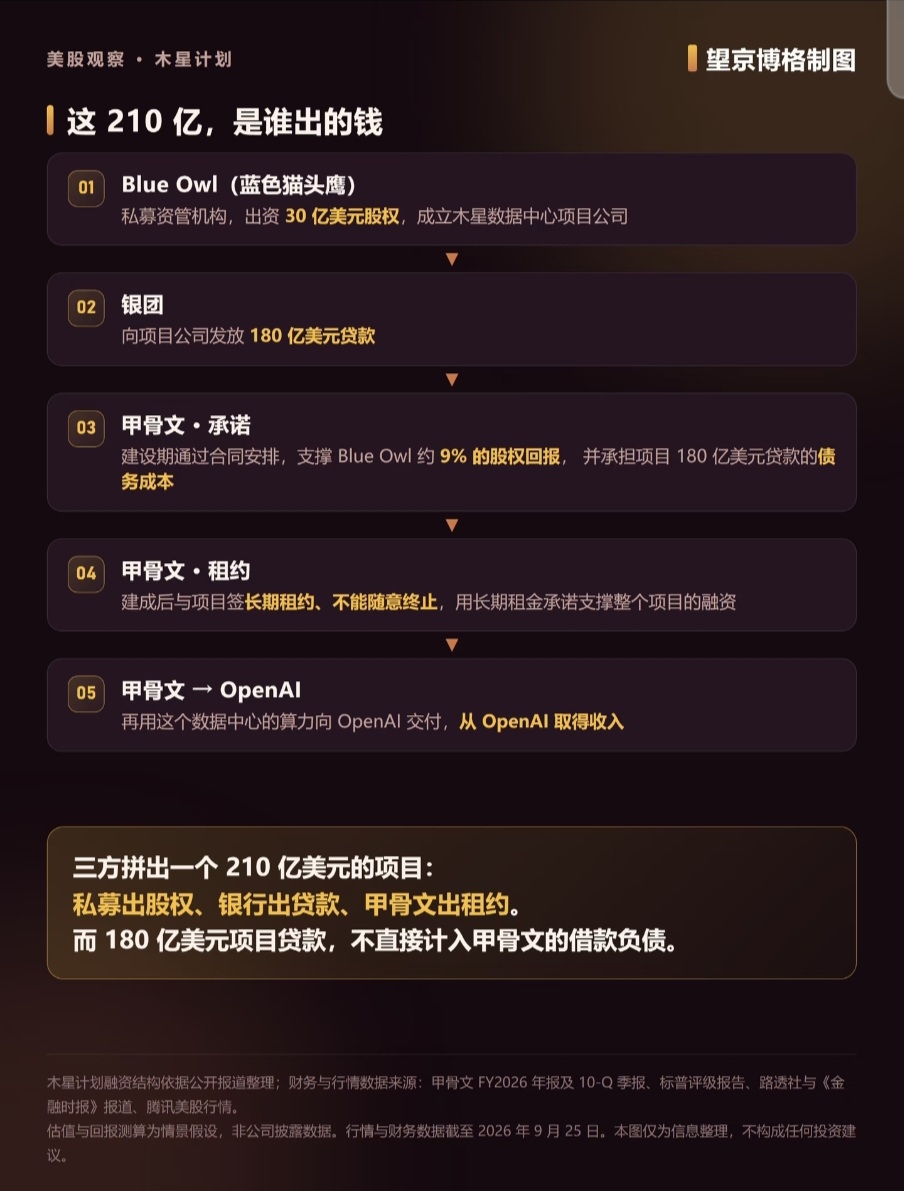
Nicht Oracle zahlt. Die Private-Equity- und Vermögensverwaltungsinstitution Blue Owl (»Blauer Uhu«) brachte 3,0 Milliarden US-Dollar Eigenkapital ein und gründete eine Projektgesellschaft; ein Konsortium gewährte der Projektgesellschaft anschließend noch einmal 18,0 Milliarden US-Dollar als Darlehen.
Wozu Oracle? Während der Bauphase unterstützt Oracle über vertragliche Regelungen die Eigenkapitalrendite für Blue Owl, etwa 9%, und übernimmt gleichzeitig die Fremdkapitalkosten für dieses Darlehen in Höhe von 18,0 Milliarden US-Dollar. Nach der Fertigstellung schließt Oracle eine langfristige Mietvereinbarung mit dem Projekt ab und kann den Vertrag nicht einfach so beenden – mit langfristigen Mietzahlungen wird die Finanzierung des gesamten Projekts getragen. Danach liefert es die Rechenleistung dieses Datenzentrums an OpenAI und bezieht dafür Einnahmen von OpenAI.
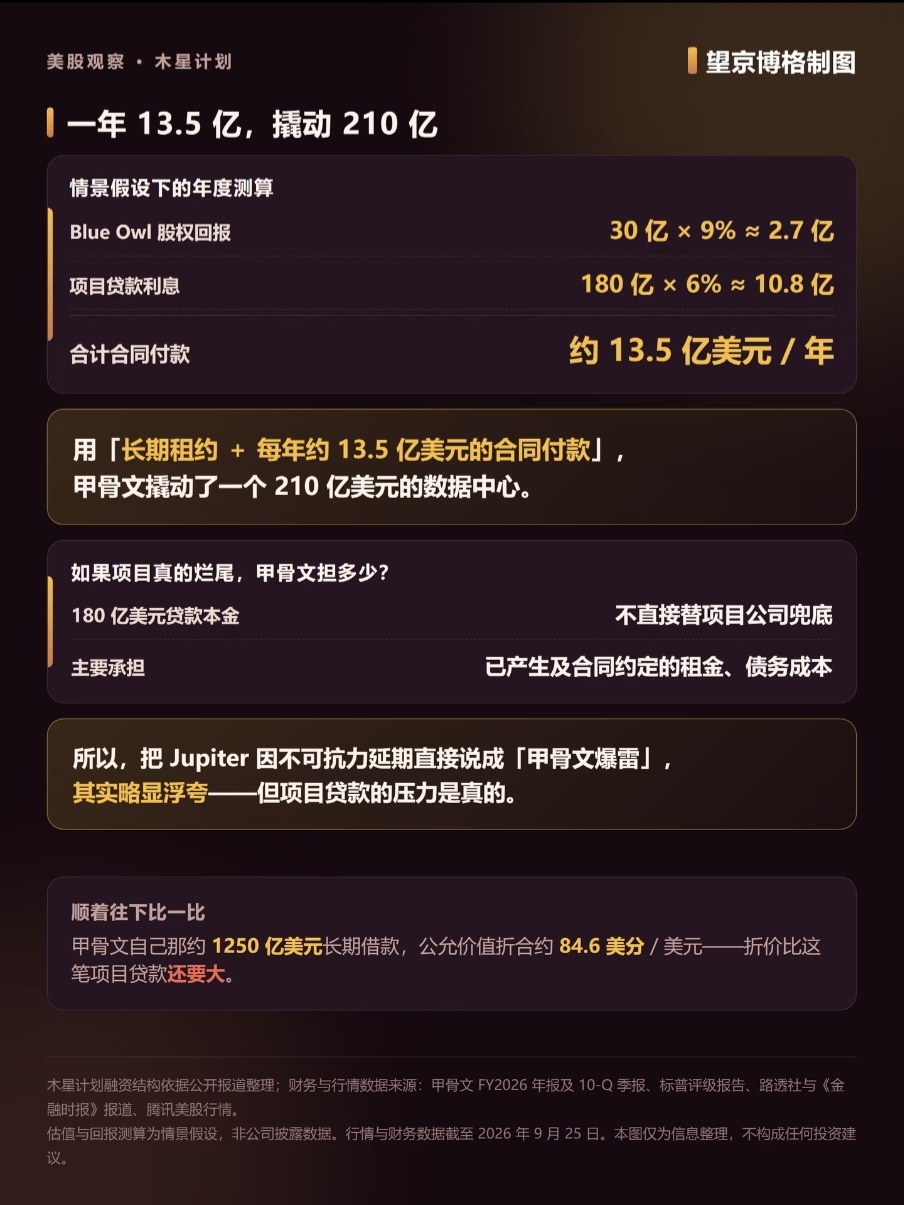
Grob gerechnet: 3 Mrd. × 9% ergibt etwa 270 Mio., 18 Mrd. × 6% ergibt etwa 1,08 Mrd.; zusammen pro Jahr also rund 1,35 Mrd. US-Dollar.
Was heißt das?
Oracle hebelte mit einem langfristigen Mietvertrag und jährlichen Vertragszahlungen von 1,35 Mrd. US-Dollar ein 21-Mrd.-US-Dollar-Projekt an. Und jener Kredit über 18 Mrd. US-Dollar für das Projekt wird nicht direkt als eigene Verschuldung von Oracle verbucht.
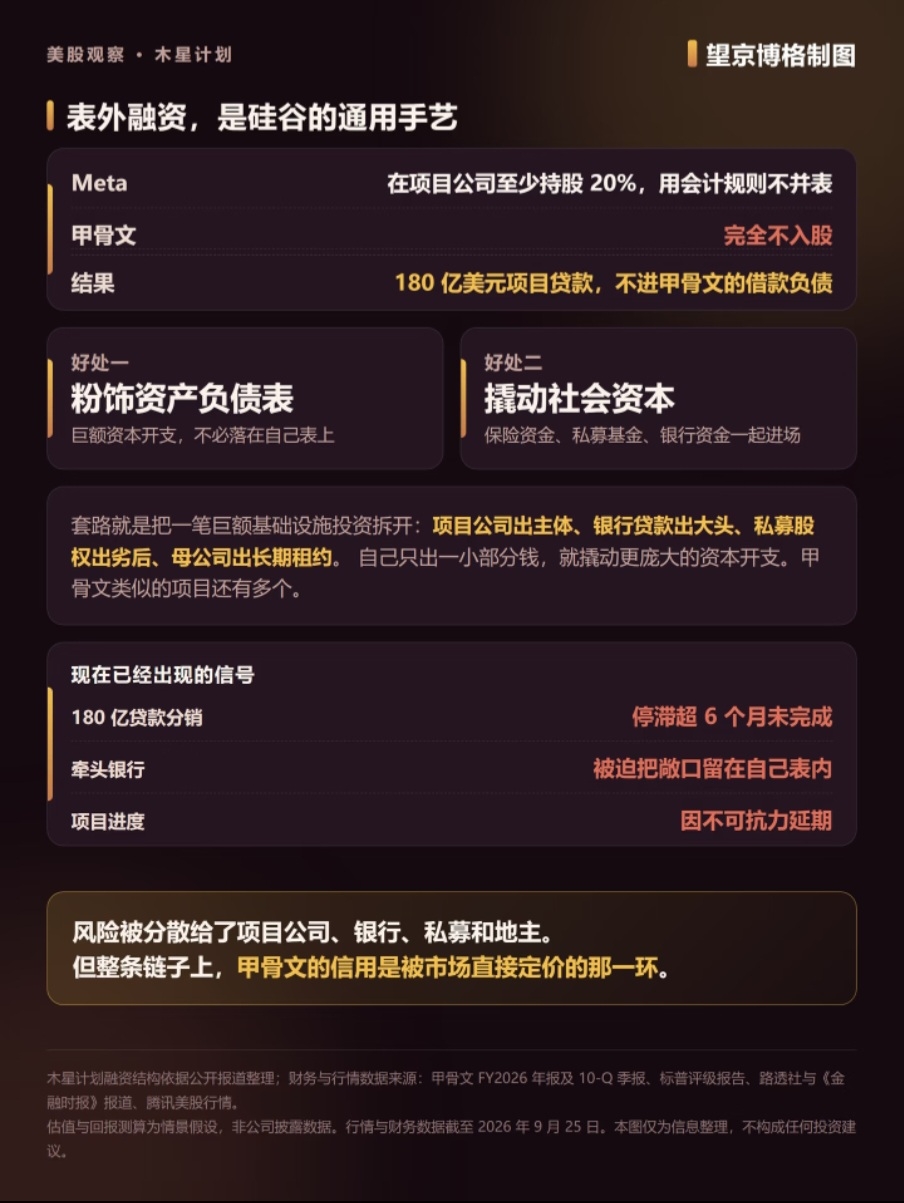
Das ist ein typisches Beispiel für das „Big push, fast start“-Spiel der Silikonvalley-Datenzentren: Projektgesellschaft, Bankkredit, Private Equity, langfristige Mietverträge. Man zerlegt die Finanzierungskette für eine riesige Investition, um Risiken gegenüber der Muttergesellschaft zu isolieren. Projekte wie bei Oracle gibt es mehrere.
Wenn das Projekt also wirklich abbricht, zahlt Oracle nicht direkt die 18 Mrd. US-Dollar Kapital, die die Projektgesellschaft schuldet; hauptsächlich übernimmt Oracle die bereits entstandenen und vertraglich vereinbarten Mieten sowie die Fremdkapitalkosten.
Den Jupiter aufgrund höherer Gewalt um Monate verschieben und das dann direkt als „Oracle fliegt um“ bezeichnen—eigentlich etwas übertrieben.
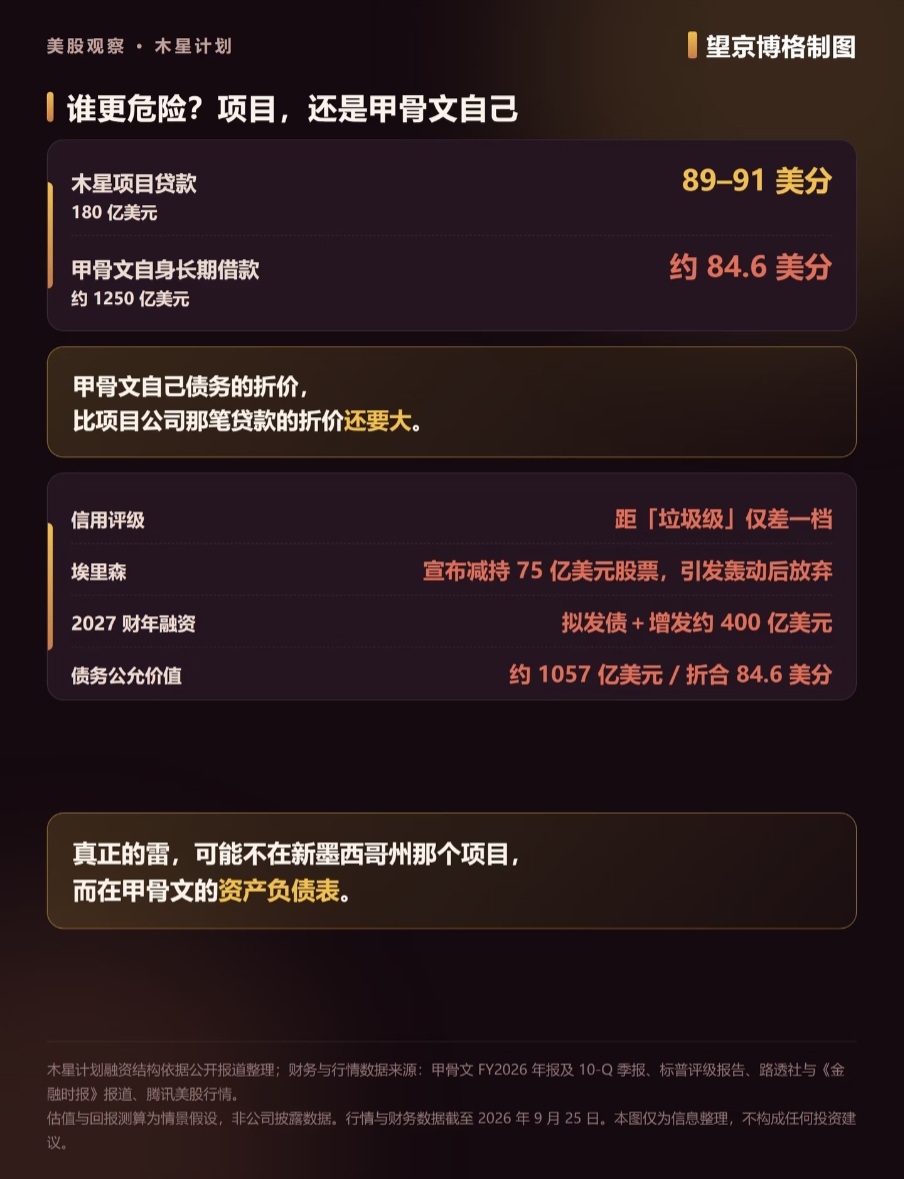
Aber der Druck ist real: Diese 18,0-Milliarden-Dollar-Kreditsumme, die Zweitmarkt-Kurse sind bereits auf 89–91 US-Cents gefallen.
Aber für Boger ist wahrscheinlicher, dass das eigentliche Risiko in Oracle selbst liegt.
Ende August 2026 hat Oracle selbst etwa 125 Mrd. US-Dollar an langfristigen Verbindlichkeiten, der beizulegende Zeitwert liegt bei rund 105,7 Mrd. US-Dollar, umgerechnet 84,6 US-Cents pro Dollar—mit einem Abschlag, der sogar größer ist als bei der Schuld jener Projektgesellschaft. Letzte Woche hieß es außerdem, Ellison wolle 7,5 Mrd. US-Dollar Aktien zu Geld machen; kurz darauf gab es einen Aufschrei im Markt, doch letztlich hat er selbst davon Abstand genommen. Das Kreditrating des Unternehmens liegt nur eine Stufe von „Junk Bond“ entfernt.
Interessant ist diese Spielweise: Meta hält an der Projektgesellschaft mindestens 20%—und wird nach den Bilanzierungsregeln nicht konsolidiert. Oracle hingegen nimmt überhaupt keine Beteiligung. Zwei Vorteile: Erstens wird die Bilanz des Konzerns „geschönt“. Zweitens werden Versicherungsgelder, Private-Equity-Gelder und Bankgelder hereingezogen—und Oracle steuert nur einen Teil des Geldes bei und hebelt damit größere Investitionsausgaben.
„Das Risiko“ könnte nicht in dem Projekt in New Mexico liegen, sondern in dieser Bilanz.
Das Vorstehende ist reines persönliches Nachdenken und stellt keine Anlageberatung dar.