Trump lehnte Irans Vorschlag für eine siebentägige Waffenruhe ab und sagte seinen Beratern, er erwarte, nach den Midterms im November die Bombardements wieder aufzunehmen — womit die Resolution zur Straße von Hormus entfernt wurde, die diese Woche Bitcoins wichtigster makroökonomischer Rückenwind gewesen war. Morgan Stanley hat seine bärische Dollar-Ansicht aufgegeben und prognostiziert nun für den DXY bis Mitte 2027 einen Stand von 104, gestützt auf zwei weitere Fed-Zinsanhebungen (Dezember und März) — wodurch sich der Dollar-Gegenwind dieser Woche von einem kurzfristigen Faktor in ein mehrquartalsweites Regime ausweitet. Die Anleihevolatilität (MOVE) sprang um 30% auf den höchsten Stand seit März, während die von Bitcoin implizierte Volatilität (BVIV) nahe bei den Jahrestiefs bei 37 liegt — eine Divergenz, die entweder als Widerstandsfähigkeit oder als Selbstzufriedenheit gelesen werden kann. Das MVRV-Signal von CryptoQuant markierte den 20. August als frühen Einstieg in den Bitcoin-Bullenmarkt bei 71.255 US-Dollar. 81% des zirkulierenden Bitcoins haben sich seit sechs Monaten nicht bewegt.
Morgan Stanleys Dollar-U-Turn verlängert die Squeeze-Phase bei Risikoanlagen bis 2027
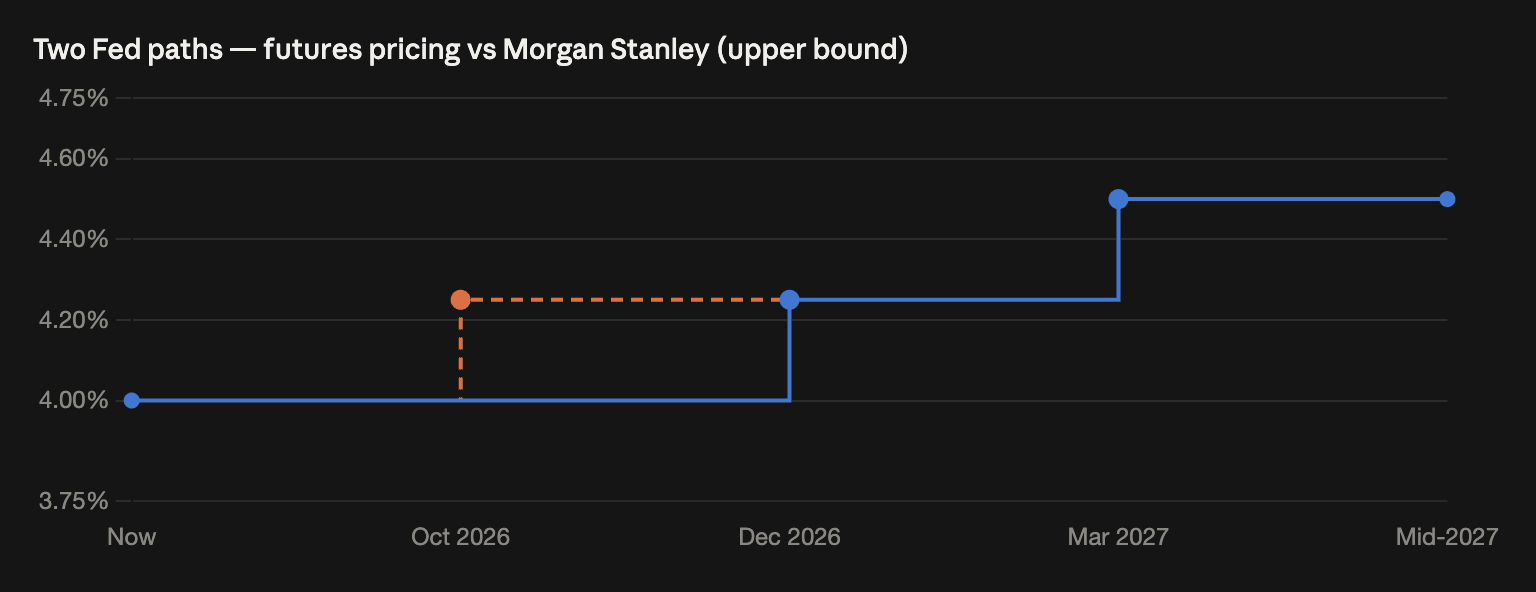
Morgan Stanley hat seine bärische Dollar-These aufgegeben und prognostiziert nun, dass der DXY bis Mitte 2027 von ~101 auf 104 steigt und EUR/USD von etwa $1,14 auf $1,10 fällt. Der aktualisierte Fed-Pfad der Bank sieht Zinserhöhungen im Dezember 2026 und im März 2027 vor — mehr Straffung als der einzige verbleibende 2026-Schritt im Dot Plot, aber auf einem langsameren Zeitplan als es die Terminmarkt-Bepreisung mit 53%+ Wahrscheinlichkeit für Oktober nahelegt. Der Unterschied ist entscheidend: Wenn MS recht behält, wird der Oktober die Falken enttäuschen und eine taktische Atempause bieten, während das Ziel am Ende höher liegt, als der Dot Plot andeutet. Europäisches politisches Risiko liefert eine zweite Antriebskraft — die Präsidentschaftswahl im Frühjahr 2027 in Frankreich sowie die Wahlrisiken in Deutschland und Italien stapeln ein Euro-Risikoaufschlag zusätzlich zum US-Zinsvorteil. Für Krypto bedeutet ein Dollar-Marsch auf 104, dass sich die beiden Druckkanäle — Erosion der Kaufkraft im Ausland und gestiegene Opportunitätskosten — noch für mehrere weitere Quartale fortsetzen. Die Gegengewichte, die bisher dagegenhalten: $2,84B an ETF-Zuflüssen innerhalb von sechs Tagen, eine verlangsamte LTH-Verteilung und BVIV nahe Jahrestiefs, selbst während die Anleihevolatilität nach oben schnellt. Der 2. Oktober (Jobs) und der 14. Oktober (CPI) schlichten den MS-gegenüber-Terminkurs-Zeitpunktstreit.
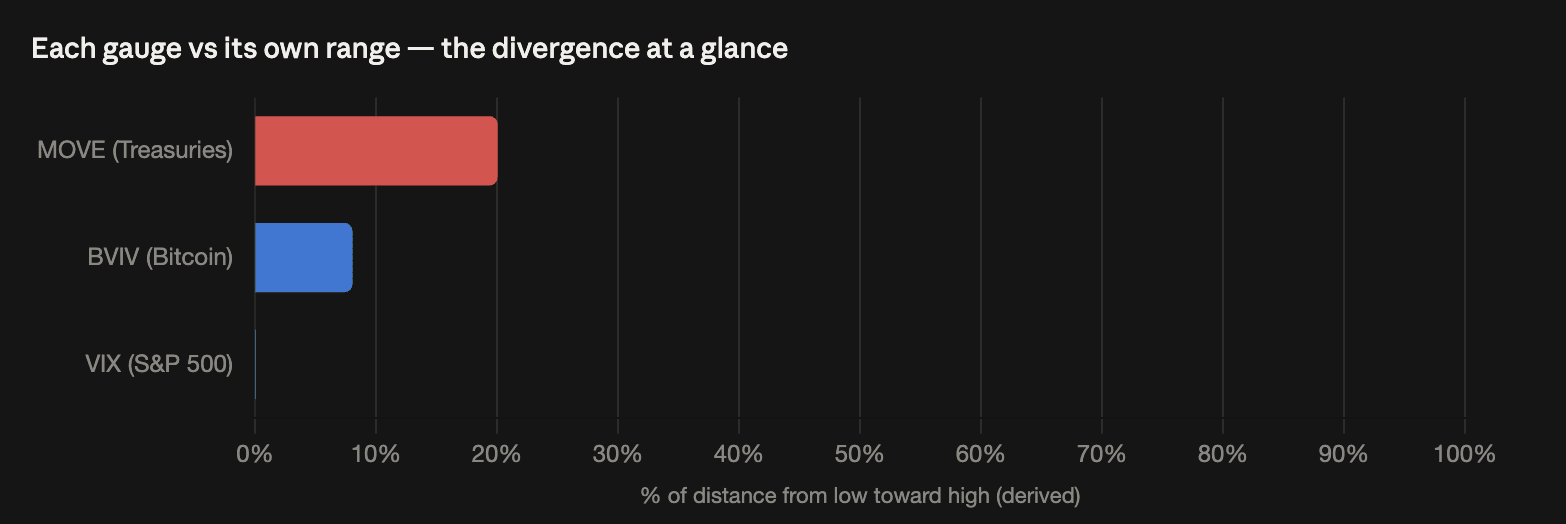
Der Anleihemarkt schreit — und Bitcoin hört noch nicht zu. Doch
Der MOVE-Index sprang am Dienstag um rund 30% von etwa 80 auf 104 am Donnerstag — den höchsten Stand seit März — während BVIV bei ~37 in der Nähe seines jährlichen Tiefs von 35 liegt und der VIX bei etwa 14 verharrt. Die Korrelation des 20-Tage-Zeitraums zwischen BVIV und MOVE ist inzwischen eindeutig negativ bei -0,37: Während die Anleihevolatilität stieg, fiel die erwartete Volatilität von Bitcoin. Bitcoin hielt sich bei ~84.300 US-Dollar, als die 10-Jahres-Rendite über 5,2% hinausging — gestützt durch $2,84B an ETF-Zuflüssen innerhalb von sechs Tagen. Das bullische Vorbild: im März, als MOVE zuletzt diese Niveaus erreichte, stand der S&P 500 nahe 6.350 und ist seitdem um rund 21% gestiegen. Die Vorsicht: BVIV bei 37 bedeutet, dass Bitcoin-Optionen nur sehr wenig Turbulenzen einpreisen — direkt nachdem ein $14B-Deribit-Ablauf den $85.000-Pin entfernt hat. Eine niedrige implizite Volatilität ist genau das, was Märkte anfällig macht für eine heftige Neubewertung, falls die Anleihewarnung sich als richtig erweist. Beobachte, ob MOVE weiter Richtung seines März-Extrems von 199 klettert und ob BVIV steigt.
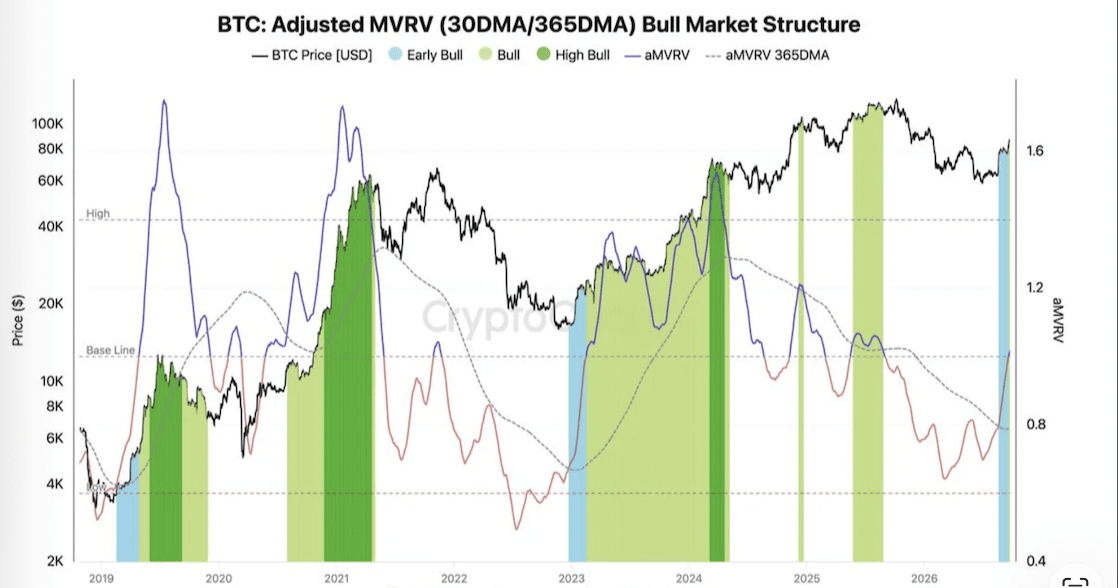
Bitcoin tritt nach einem MVRV-Signal in eine frühe Bullenmarktphase ein, sagt ein CryptoQuant-Analyst
CryptoQuants Axel Adler Jr. identifizierte den 20. August als das Datum, an dem Bitcoin in eine frühe Bullenmarktphase überging — basierend auf dem Verhältnis der angepassten MVRV-30-Tage-MA zur 365-Tage-MA, das über seine 365-Tage-Bewegungsdurchschnittslinie bei einem Preis von $71,255 hinausgelaufen ist. Die Phase dauerte 31 Tage, in denen Bitcoin um 13% stieg. Das Signal passt zu weiteren strukturellen Einschätzungen in dieser Woche: Glassnodes Notiz zum Vierjahreszyklus, dass sich die LTH-Verteilung in drei Wochen um 80% verlangsamte, sowie $2,84B an ETF-Zuflüssen innerhalb von sechs Tagen. MVRV-basierte Signale haben historisch den Übergang von der Erholung zu nachhaltiger Wertsteigerung markiert — sie sagen jedoch kein konkretes Kursziel voraus. Der Indikator misst, ob der durchschnittliche Inhaber gegenüber historischen Normen im Gewinn ist; bei einem Einstieg von $71,255 deutete das auf eine Unterbewertung relativ zum realisierten Wert hin.
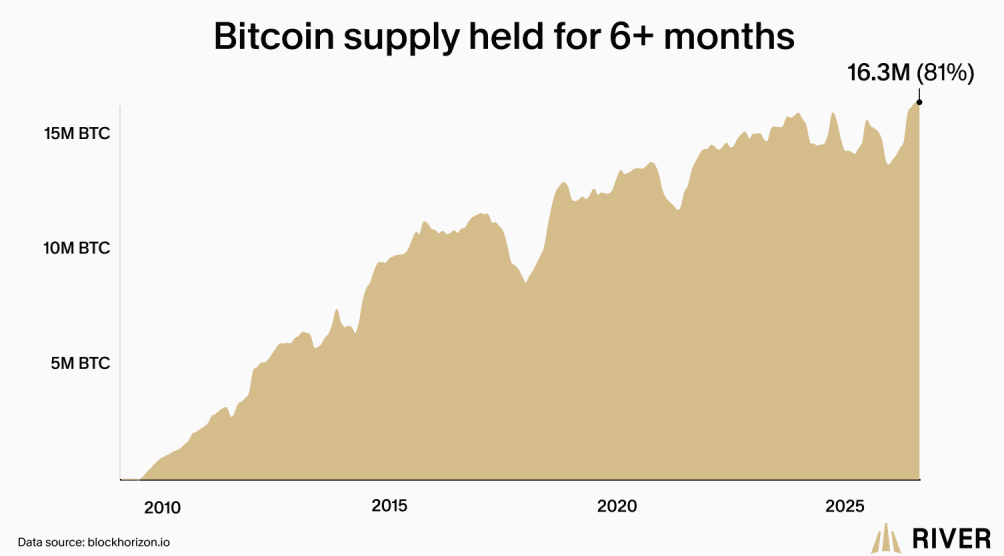
81% des umlaufenden Bitcoins haben sich seit mehr als sechs Monaten nicht bewegt, zeigen River-Daten
River-Daten zeigen, dass 81% des umlaufenden Bitcoins seit über sechs Monaten nicht übertragen wurden — der höchste Wert für Illiquidität, der zu einer strukturellen Akkumulation statt aktivem Handel passt. Die Zahl ergänzt diese Woche die LTH-Daten: Die Verteilung der Long-Term Holder über 30 Tage verlangsamte sich von -105.900 BTC am 30. August auf -21.700 BTC bis zum 20. September, wobei die jüngsten Verkäufe mit Verlusten erfolgten. Ein Markt, in dem 81% des Angebots ruht und die verbleibenden 19% aktiv bepreist werden, bedeutet: Der „effektive Float“ ist dünn — und verstärkt Preisbewegungen mechanisch in beide Richtungen. Die gleiche Dynamik, die am Montag die Liquidationsquetsche bei Short-Positionen von ~300 Mio. US-Dollar pro Stunde antrieb, bedeutet auch, dass eine Umkehr weniger Liquidität findet, um sie aufzunehmen. Bitcoins niedriges BVIV bei 37 vor diesem Hintergrund ist die Spannung, die der MOVE-Sprung des Anleihemarkts anzeigt.
US-Präsident Donald Trump weist Irans Vorschlag für eine siebentägige Waffenruhe zurück, wie das WSJ berichtet
Trump lehnte Irans vorgeschlagene siebentägige Waffenruhe ab und sagte Mitarbeitern, er erwarte, dass nach den Bundestagswahlen im November wieder bombardiert werde — wodurch die Hormuz-Resolution-Erzählung wegfällt, die WTI von $106 auf $89 gedrückt hatte und Risikoanlagen in dieser Woche gestützt hat. Da die Waffenruhe frühestens bis nach dem 3. November vom Tisch ist, kehrt die physische Angebotsknappheit als Basisszenario zurück: Saudi-Arabiens Förderung bei 6,238 Mio. bpd (dem niedrigsten Stand seit 1990), Tankerfrachtraten über $1M/Tag, die Pipeline von Ost nach West ist geschlossen, und Bab El-Mandeb steht unter Bedrohung. BofAs nach oben korrigierte Brent-Durchschnittsschätzung für die zweite Jahreshälfte auf $95 wirkt vor diesem Hintergrund nun eher konservativ. Für Bitcoin ist die Öl-Inflations-Rendite-Kette, die den Preis von Februar bis August gedeckelt hatte, zurück — als dominantes makroökonomisches Regime auf dem Weg in den Oktober mit dem Bericht zu den Arbeitsmarktdaten, CPI und der Fed-Entscheidung.