


Morgan Stanley hat seine bärische Dollar-These aufgegeben und prognostiziert nun eine Dollarkraft bis Mitte 2027: Der Dollarindex soll auf 104 steigen — von rund 101 — und EUR/USD soll von etwa 1,14 US-Dollar auf 1,10 US-Dollar fallen. Die Treiber: Erwartete weitere Fed-Zinserhöhungen, die wirtschaftliche Widerstandsfähigkeit der USA und dauerhaft hohe Energiepreise, die Amerikas Zinsvorteil intakt halten. Für Krypto streckt das den Dollar-Wind dieser Woche von einem handelsbezogenen Gegenwind hin zu einem Regime.
Die Bank sieht zwei weitere Zinserhöhungen — aber nicht im Oktober
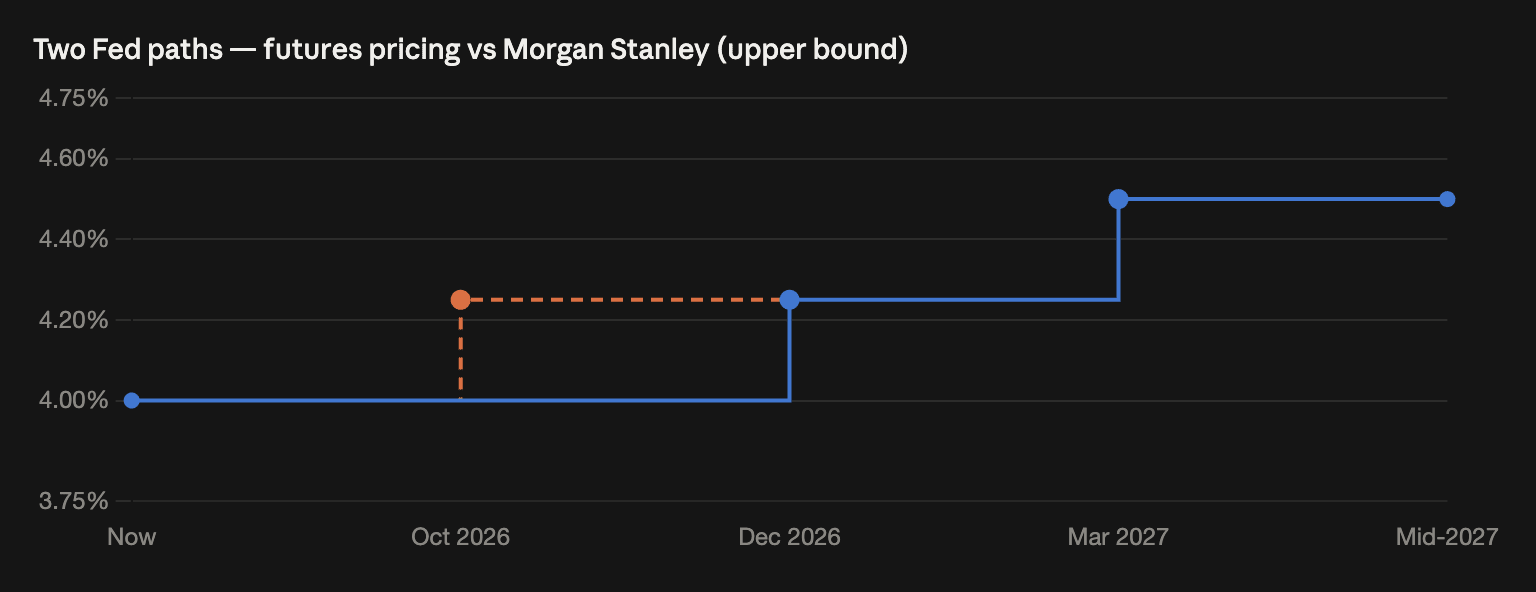
Morgans Stanleys überarbeiteter Fed-Ausblick sieht 25 Basispunkte weitere Zinserhöhungen im Dezember 2026 und im März 2027 vor. Dadurch soll der Leitzins auf 4,25%–4,50% angehoben werden, möglicherweise mit einer Beibehaltung bis ins Jahr 2027 hinein. Das ist mehr Straffung als der eigene Dot-Plot der Fed (eine zusätzliche Zinserhöhung im Jahr 2026), aber nach einem langsameren Zeitplan als die Futures-Märkte, die die Wahrscheinlichkeit einer Oktober-Entscheidung besser als „ausreichend“ einpreisen. Die Unterscheidung ist wichtig für die Positionierung: Wenn Morgan Stanley recht behält, enttäuscht das Oktobertreffen die Tauben und verschafft risikobehafteten Assets eine taktische Atempause — während das Ziel dennoch höher liegt, als der Dot-Plot impliziert. In jedem Fall lautet das zentrale Argument der Bank, dass sich der US-Zinsvorsprung gegenüber anderen großen Volkswirtschaften nicht schnell verringern wird.
Europas Wahlkalender bringt eine zweite Antriebskraft in den Dollar-Handel
Über Zinssätze hinaus nennt der Bericht das europäische politische Risiko als euro-spezifischen Druck: die französische Präsidentschaftswahl im Frühjahr 2027 sowie Wahlrisiken in Deutschland und Italien. Eine steigende Euro-Risikoprämie, gestapelt auf den Zinsvorteil der USA, ist das klassische Rezept für ein EUR/USD-Minus Richtung des $1,10-Ziels der Bank — mechanisch hebt das den DXY an, wo der Euro das größte Gewicht trägt. Auf der Yen-Seite leistet man bereits seinen Teil, trotz frischer Intervention-Angstpolitik von Tokio und Washington in dieser Woche.
Ein mehrquartalsweites Regime eines starken Dollars formt das Krypto-Setup neu
Die Momentaufnahme des Berichts erfasst die aktuelle Enge: die 10-Jahres-Rendite nahe 5,2%, der DXY bei rund 101, an den Aktienmärkten Stabilisierung durch KI-Optimismus und Bitcoin bei etwa 84.900 US-Dollar (Stand: 25. September) — widerstandsfähig, aber gedeckelt, während hohe Renditen den Bewertungs- Spielraum über alle Risk Assets hinweg unterdrücken. Ein Dollar-Vormarsch auf 104 bis Mitte 2027 würde die beiden Kanäle, die Krypto unter Druck setzen — Erosion der Kaufkraft im Ausland und erhöhte Opportunitätskosten — für mehrere weitere Quartale verlängern. Die Gegengewichte, die bisher getragen haben: 2,84 Milliarden US-Dollar Zuflüsse in sechs Tagen über ETFs, eine verlangsamte Ausschüttung bei langfristigen Inhabern, und eine Bitcoin-Volatilität, die nahe den Jahrestiefs liegt, selbst während die Anleihe-Volatilität ansteigt. Kurzfristige Schiedsrichter des Streits über den Zeitpunkt zwischen MS und Futures: der Jobs-Report vom 2. Oktober und der CPI vom 14. Oktober.