Sage etwas zu meiner eigenen Position: Nike.
36 Dollar bei einem Einstiegspreis von 2. Nach einem Jahr ist es um 42% gefallen – und dann wurde es auch noch aus dem S&P 100 geworfen. Viele finden, diese Marke sei jetzt vorbei.
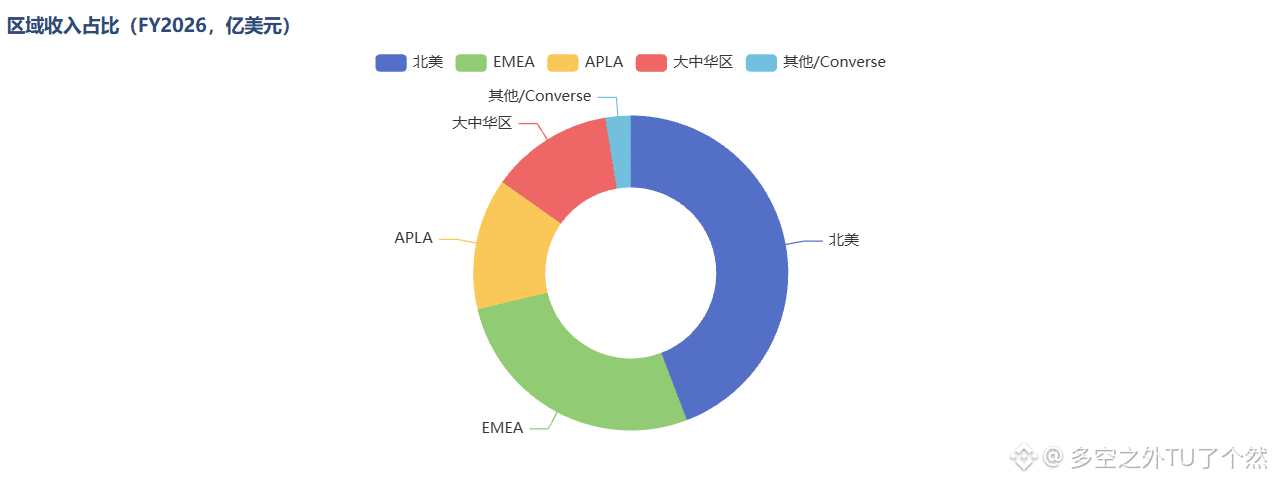
Ich glaube aber nicht, dass es so einfach ist. Das FY2026-Umsatzvolumen liegt bei 46,4 Mrd. und ist nicht geschrumpft: Laufen und Fußball sind stillschweigend über 5 Quartale in Folge gewachsen, und auch die Großhandelskanäle werden weiter aufgefüllt. Beim Investor Day Mitte November werden neue Karten auf den Tisch kommen.
Natürlich ist „billig“ nicht wirklich billig: Wenn man einmalige Gewinne abzieht, liegt das KGV bei 24–25. Das Forward-KGV ist sogar noch höher. In der Greater China-Region geht es pro Jahr um 11% zurück. Anta hat es früh überholt und ist zum ersten Platz in China geworden. Man kann sagen, dass der chinesische Markt nach und nach verschwindet – aber wenn der Anteil klein ist, wird sich das für sie nicht allzu stark auswirken.
Ich kaufe sie, weil ich auf den Comeback-Kampf innerhalb der nächsten 18–24 Monate setze. Wenn ich verliere, zahle ich eben Lehrgeld. Wenn ich gewinne, ist das Potenzial für eine Neubewertung des Werts recht groß.
Was denkt ihr über diesen alten Riesen? Vor allem unter der Voraussetzung, dass die US-Staatsanleihen weiterhin hoch sind, finde ich, es ist eine Super-Defensiv-Position. (Persönliche Notiz, keine Anlageberatung) #NIKE