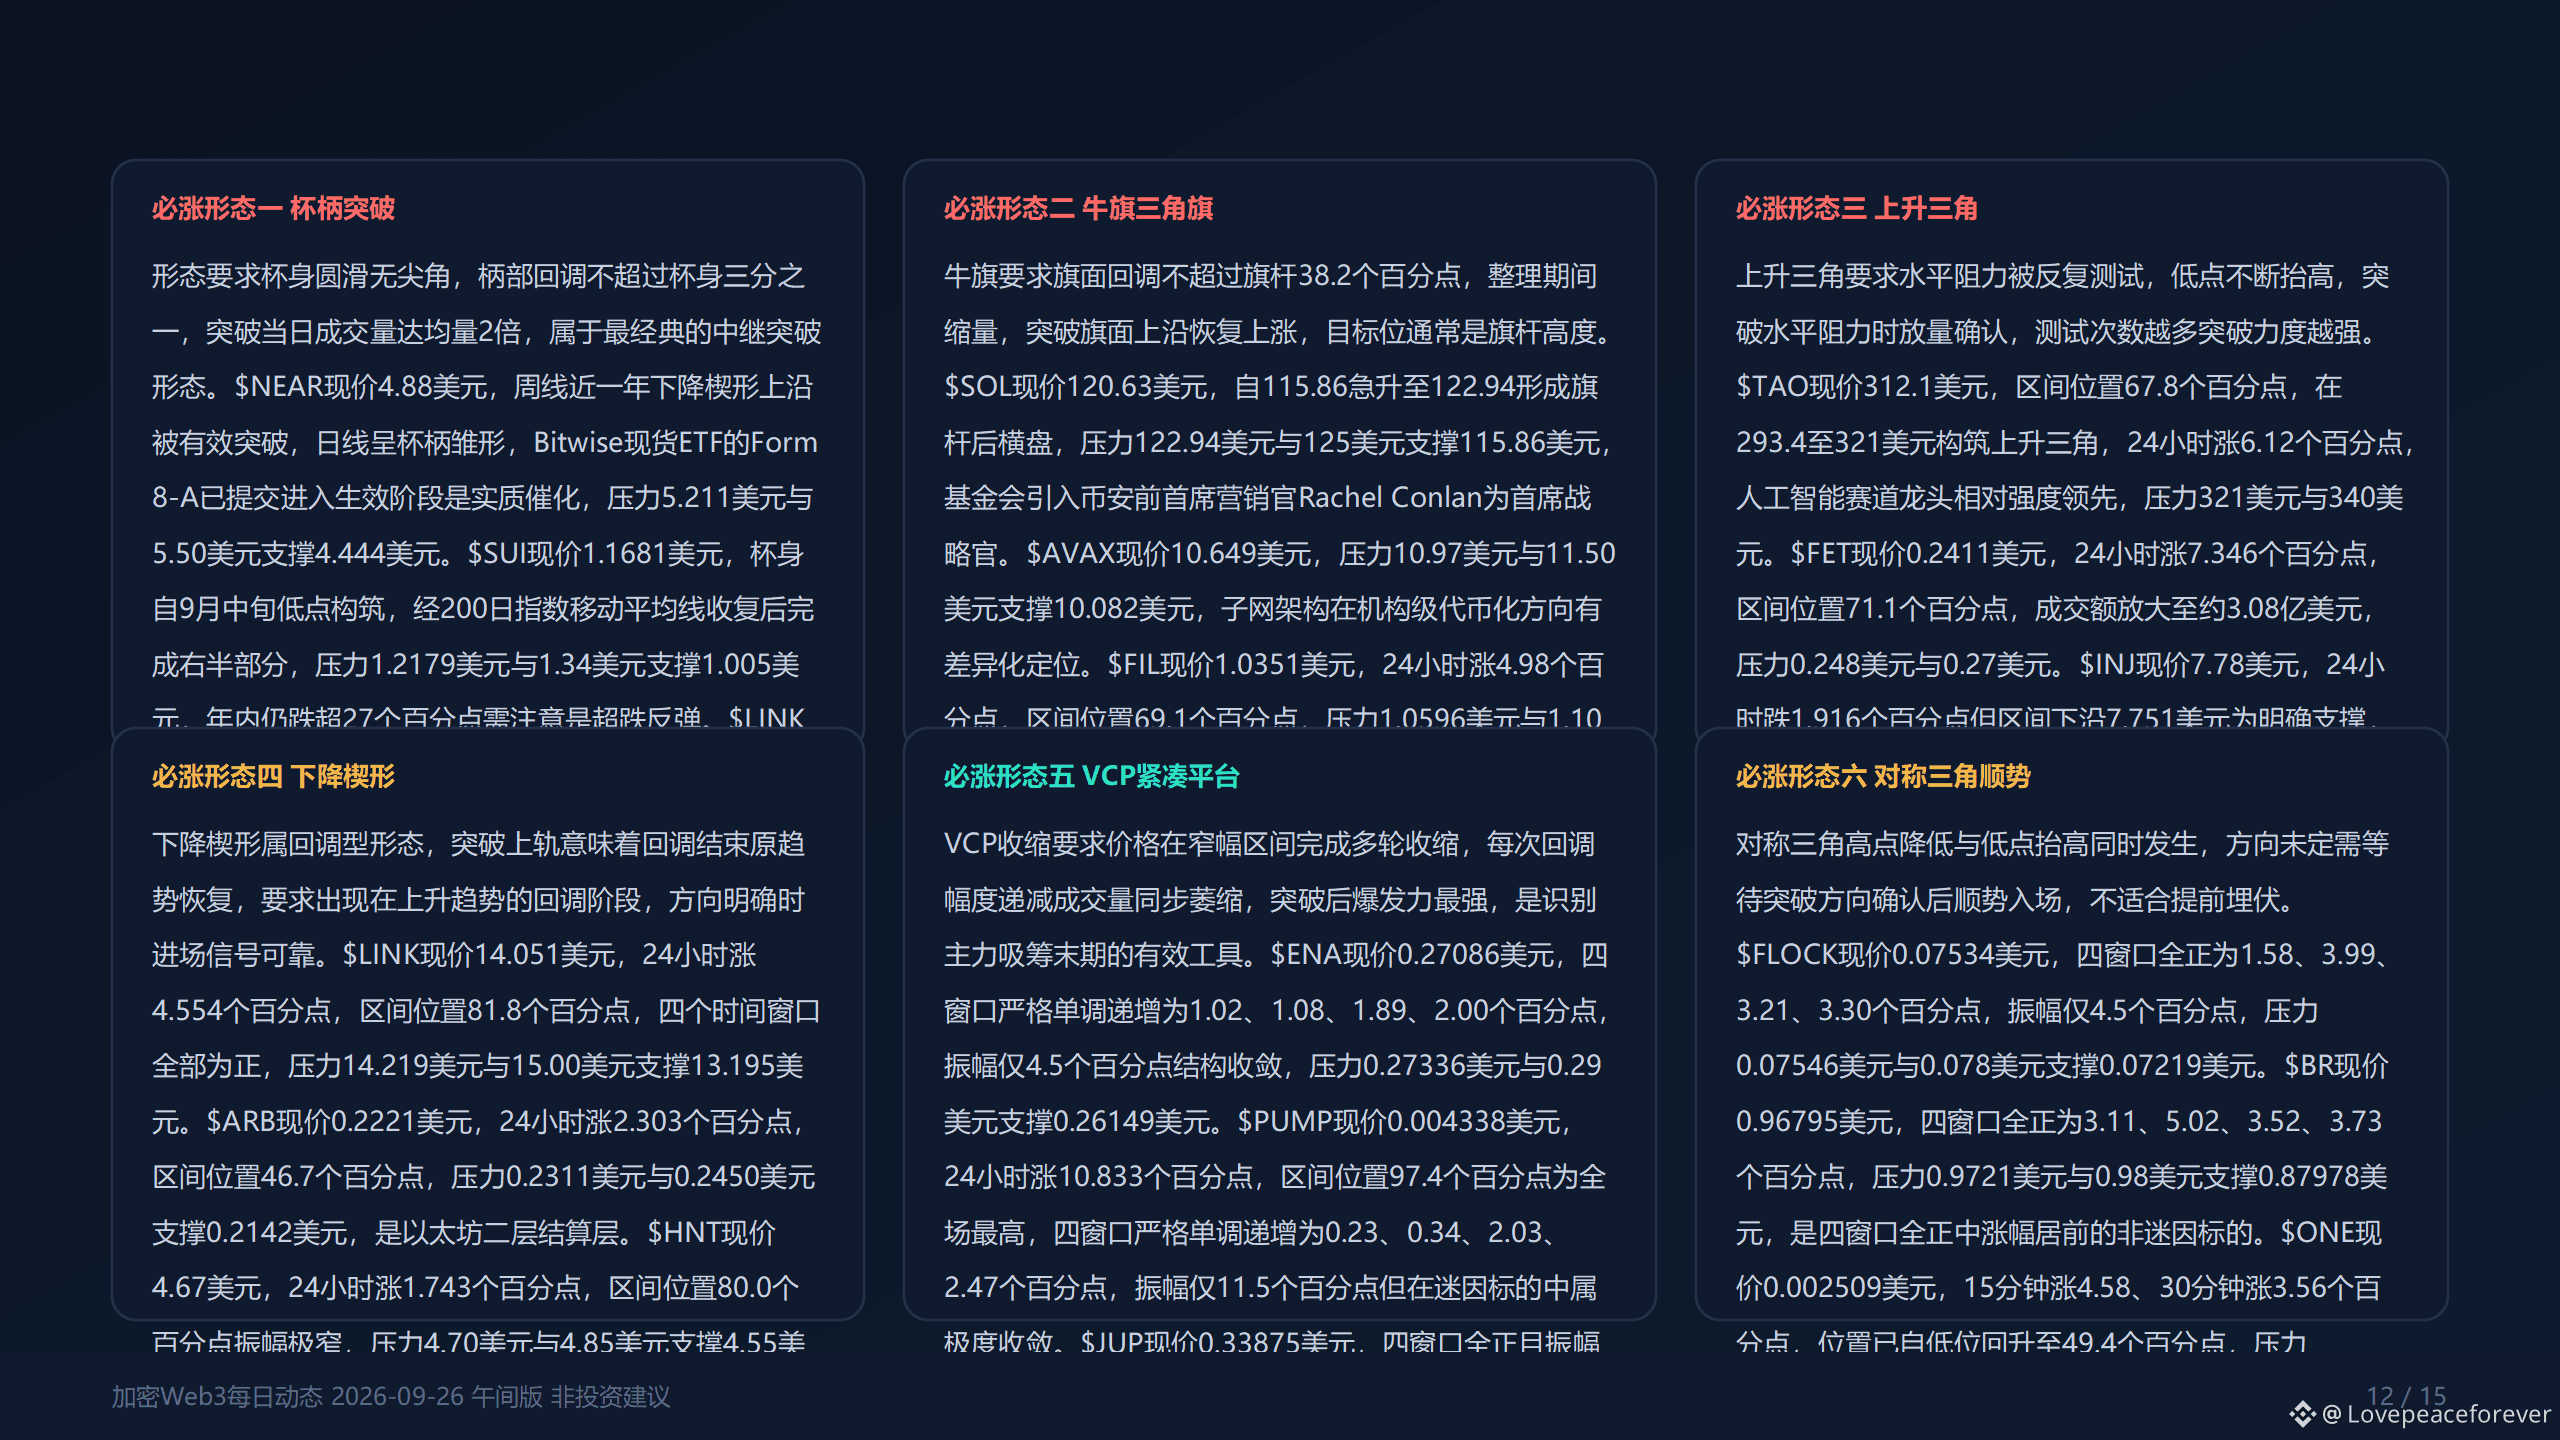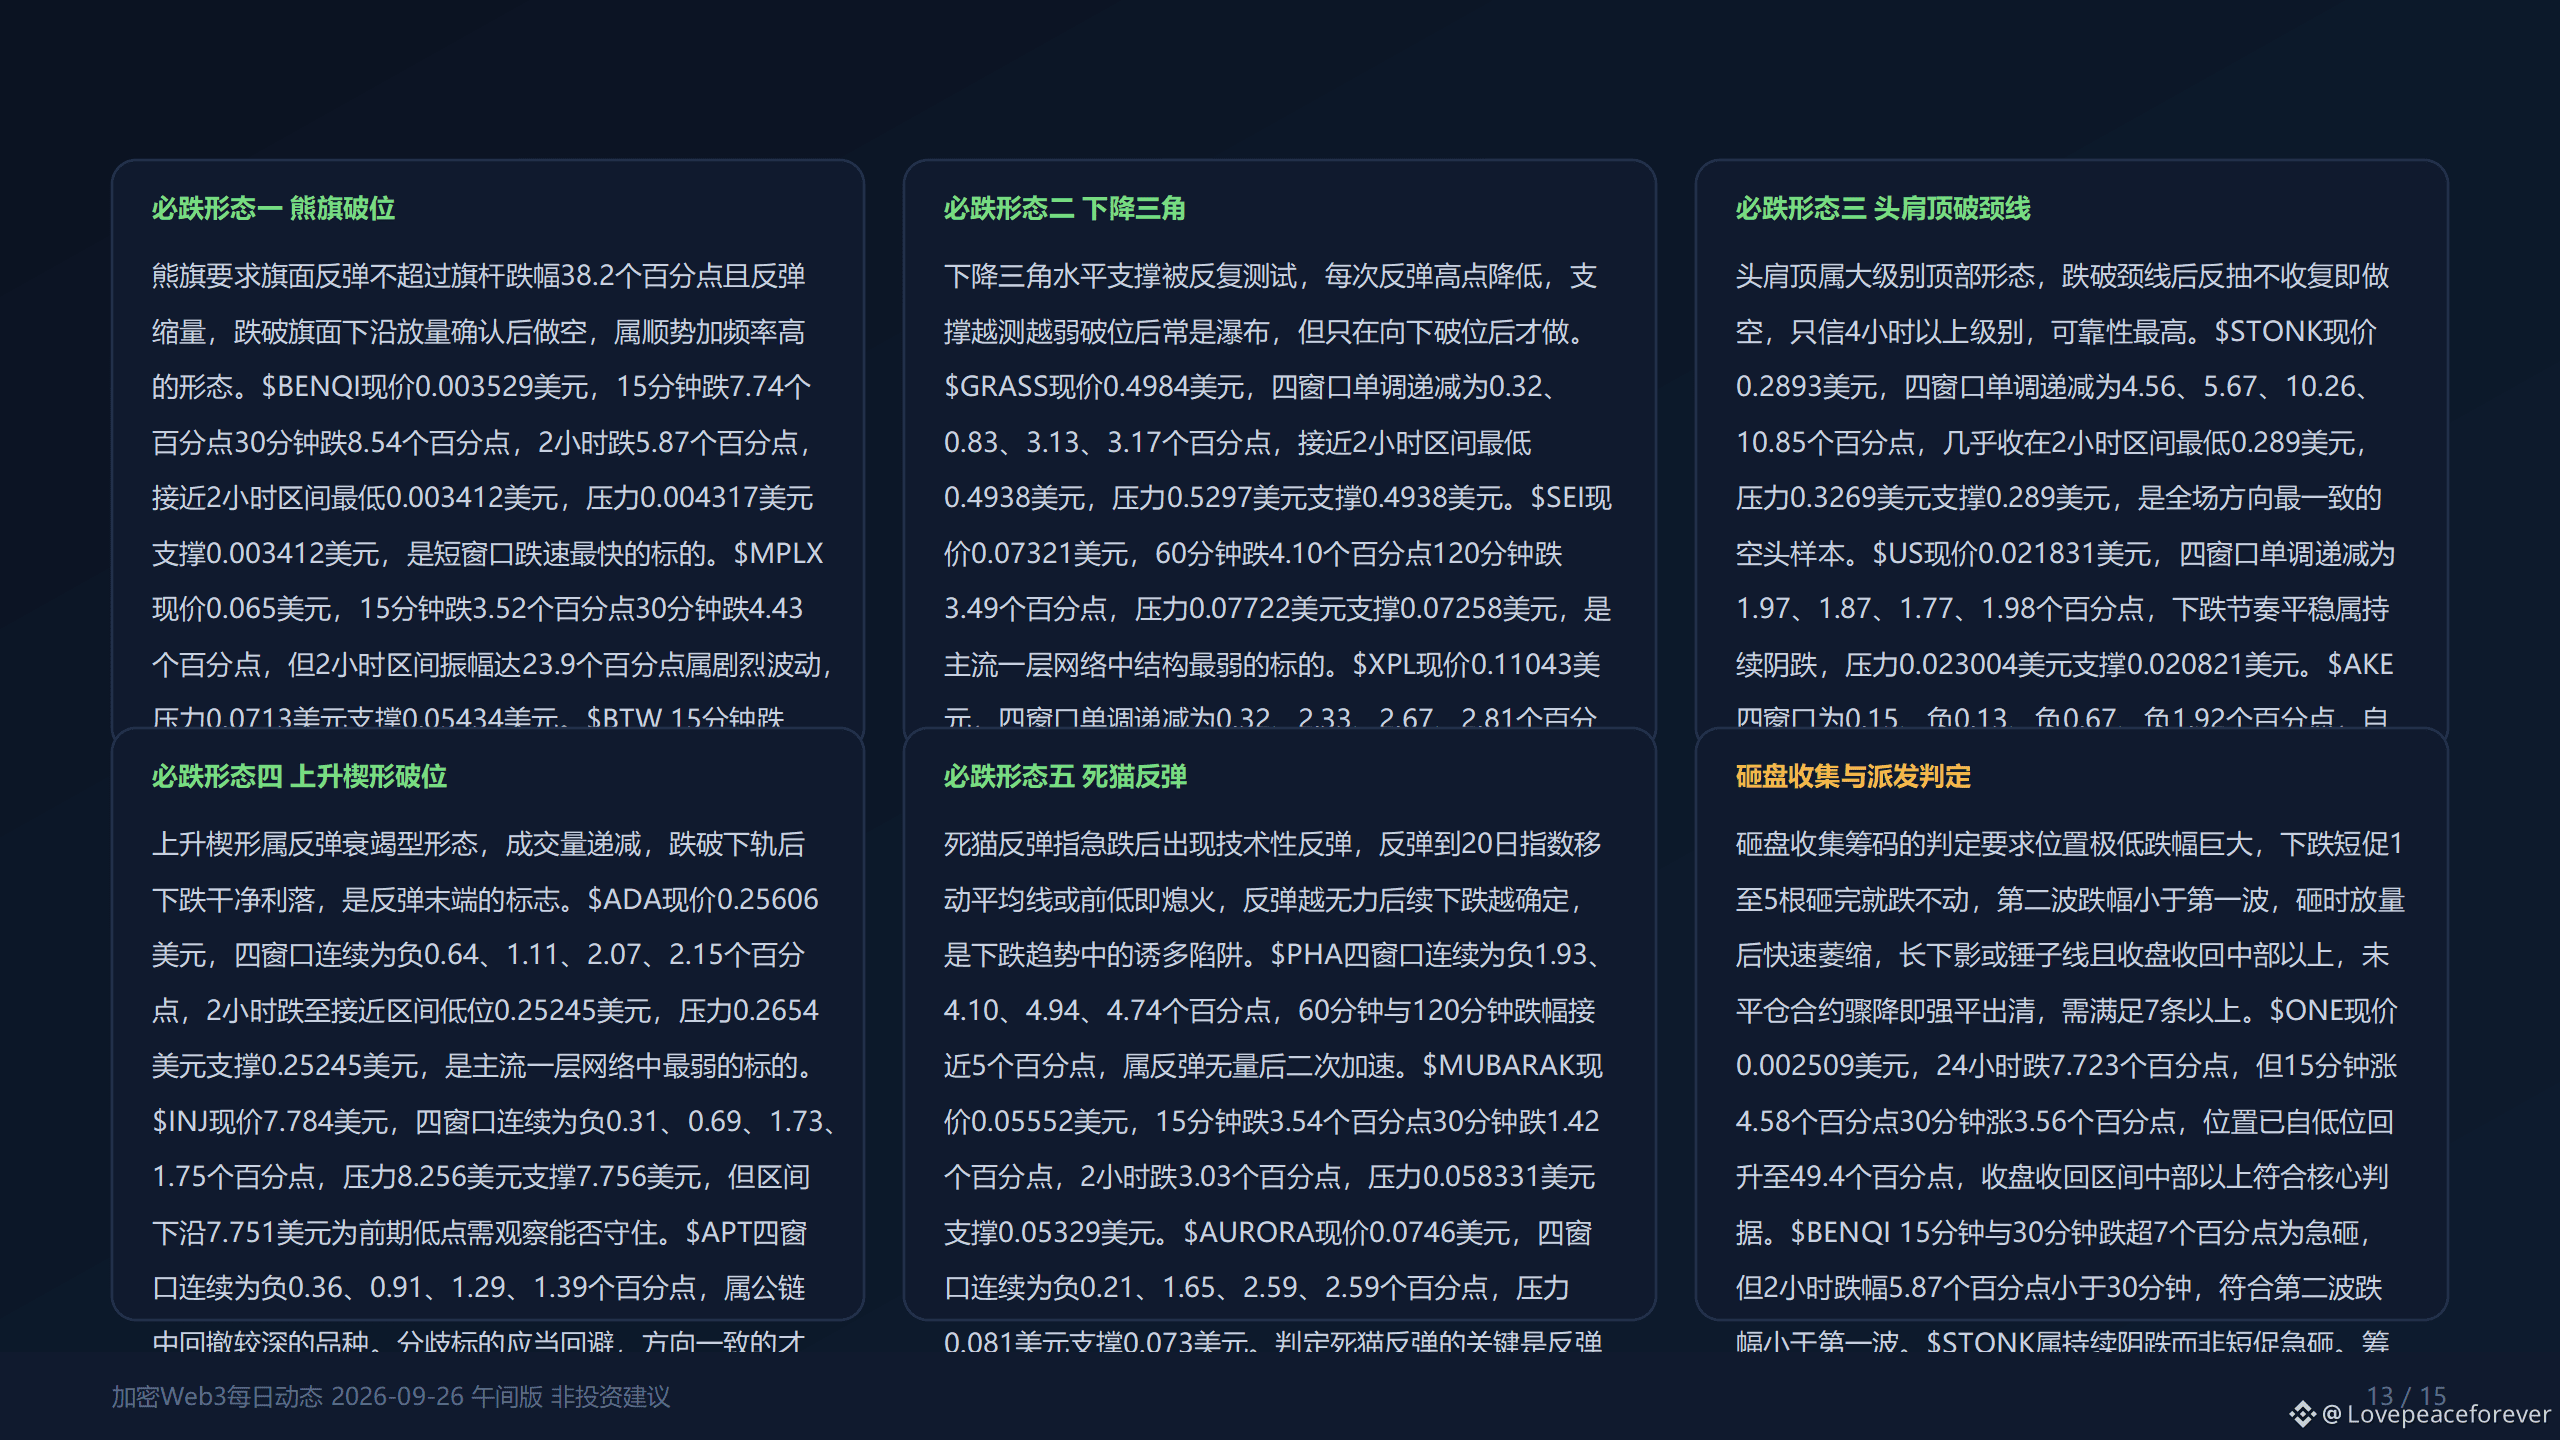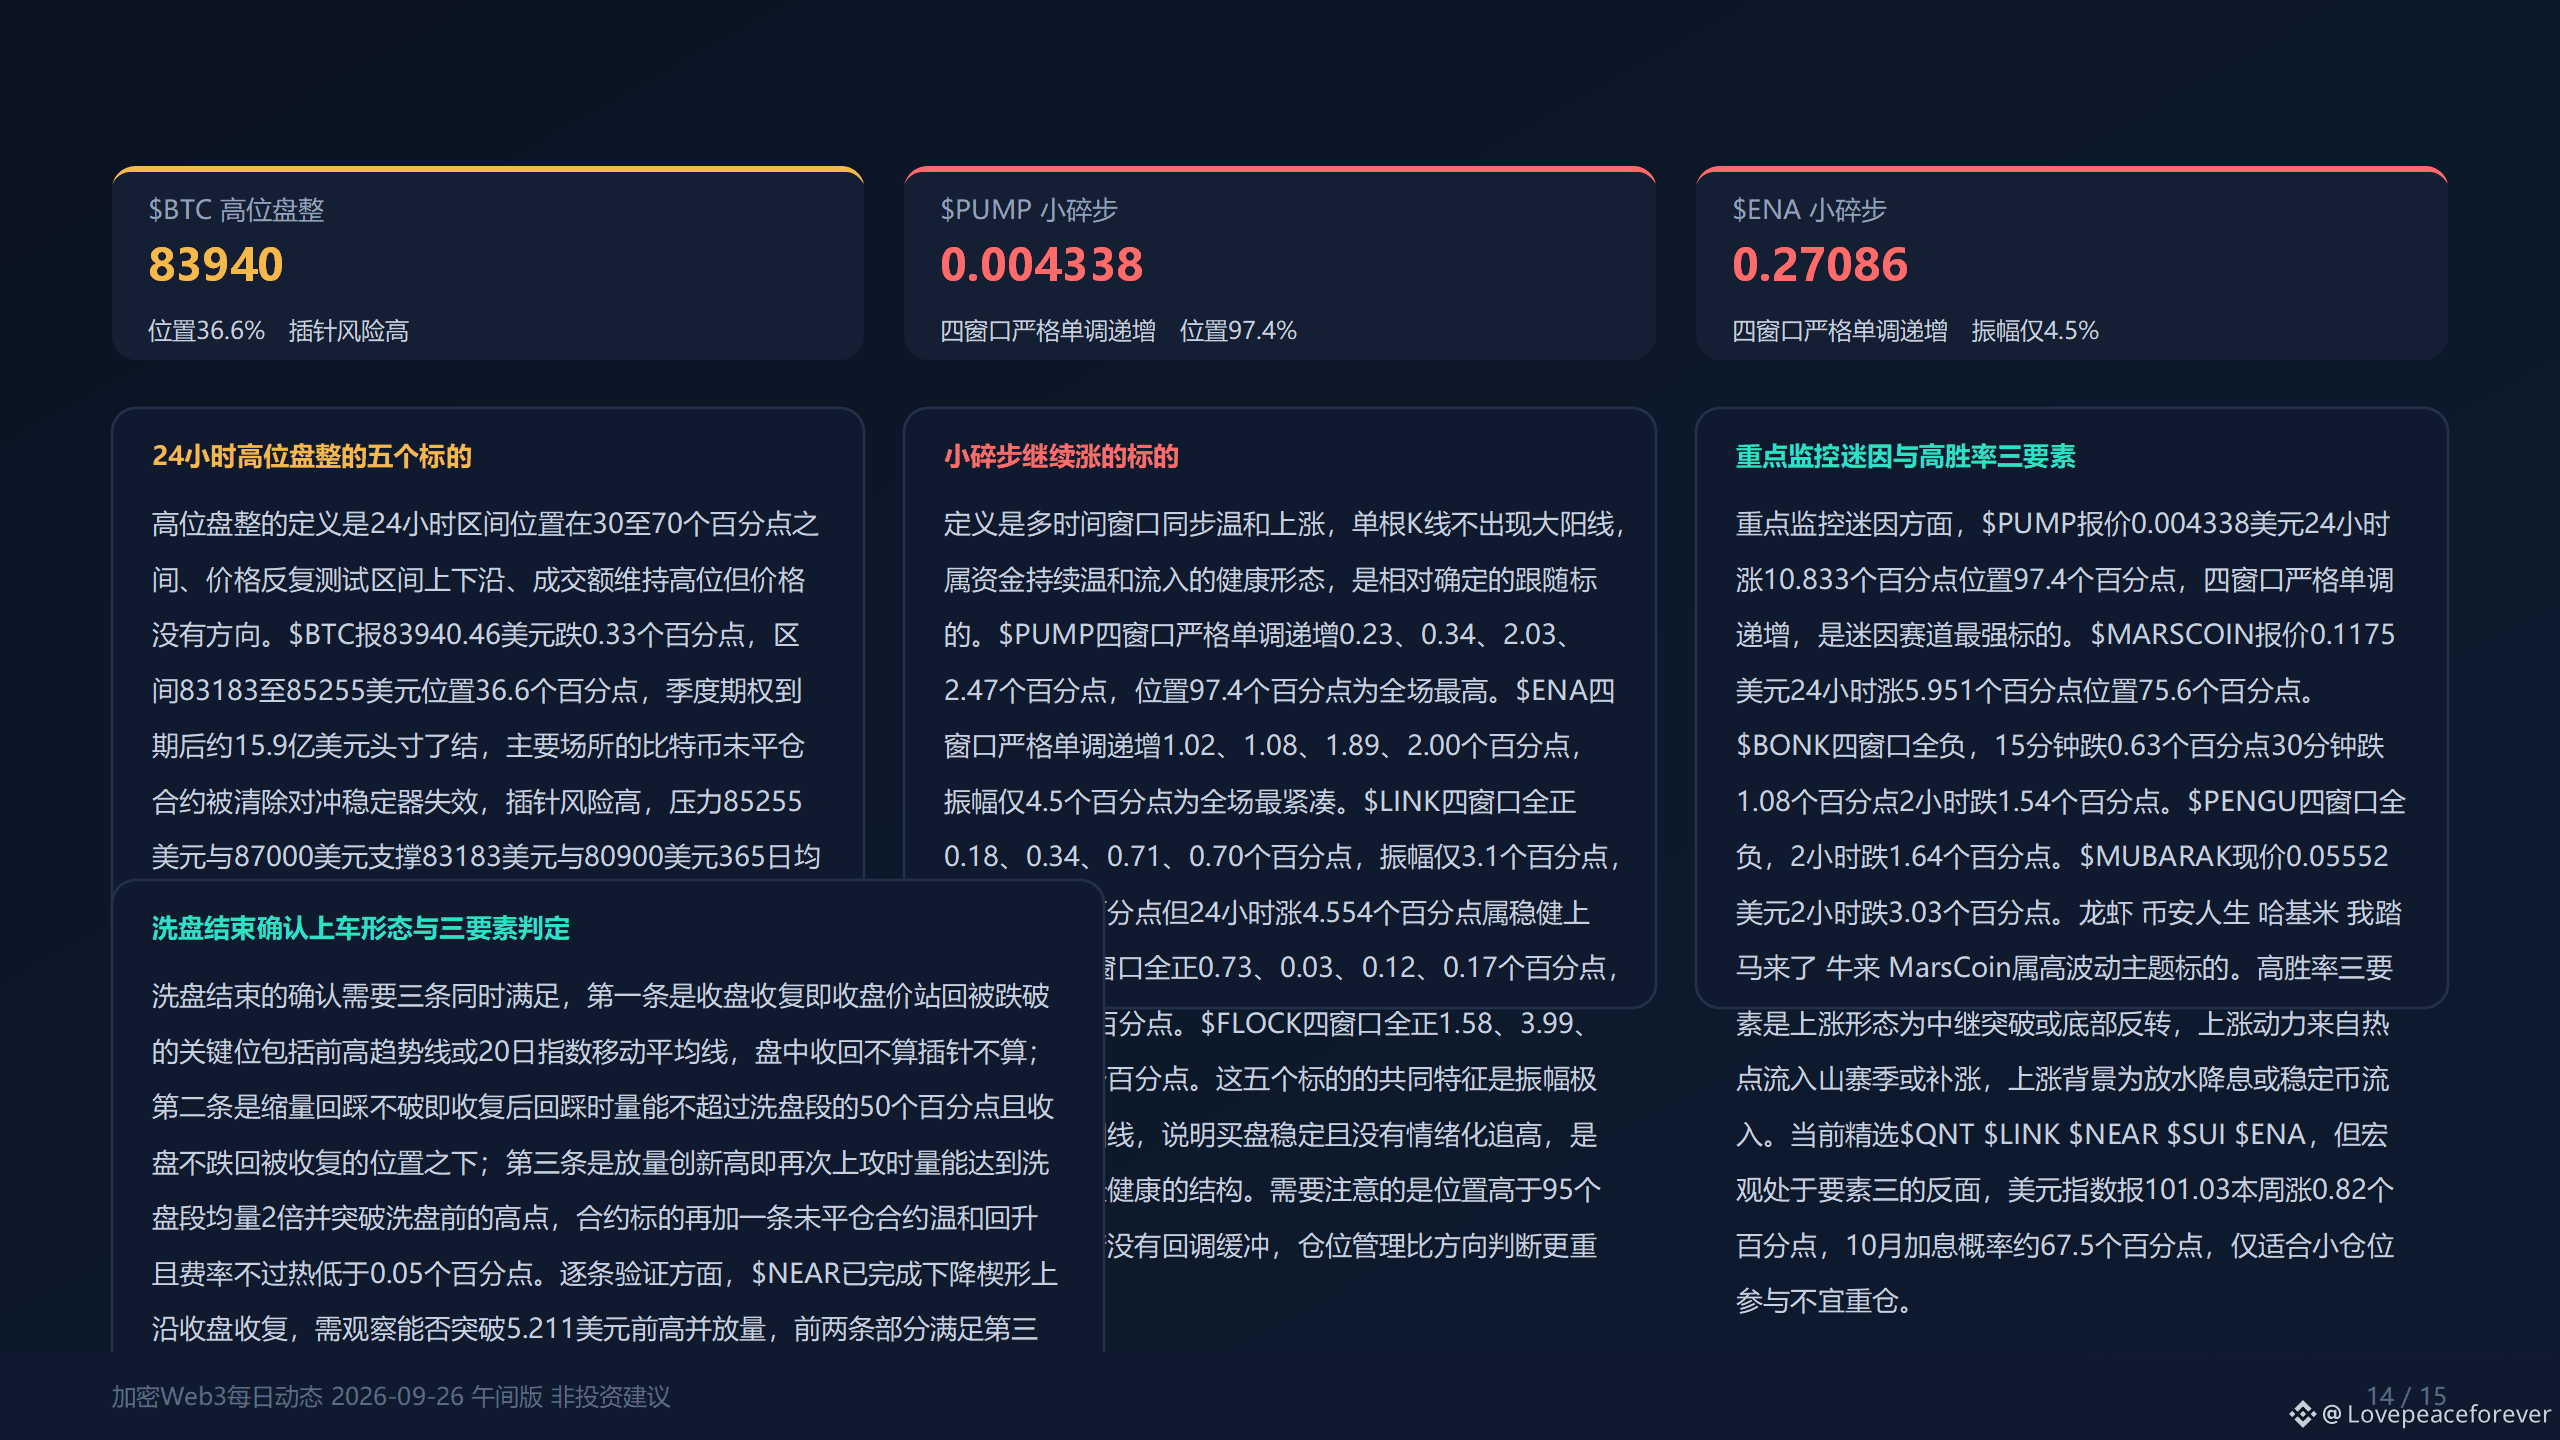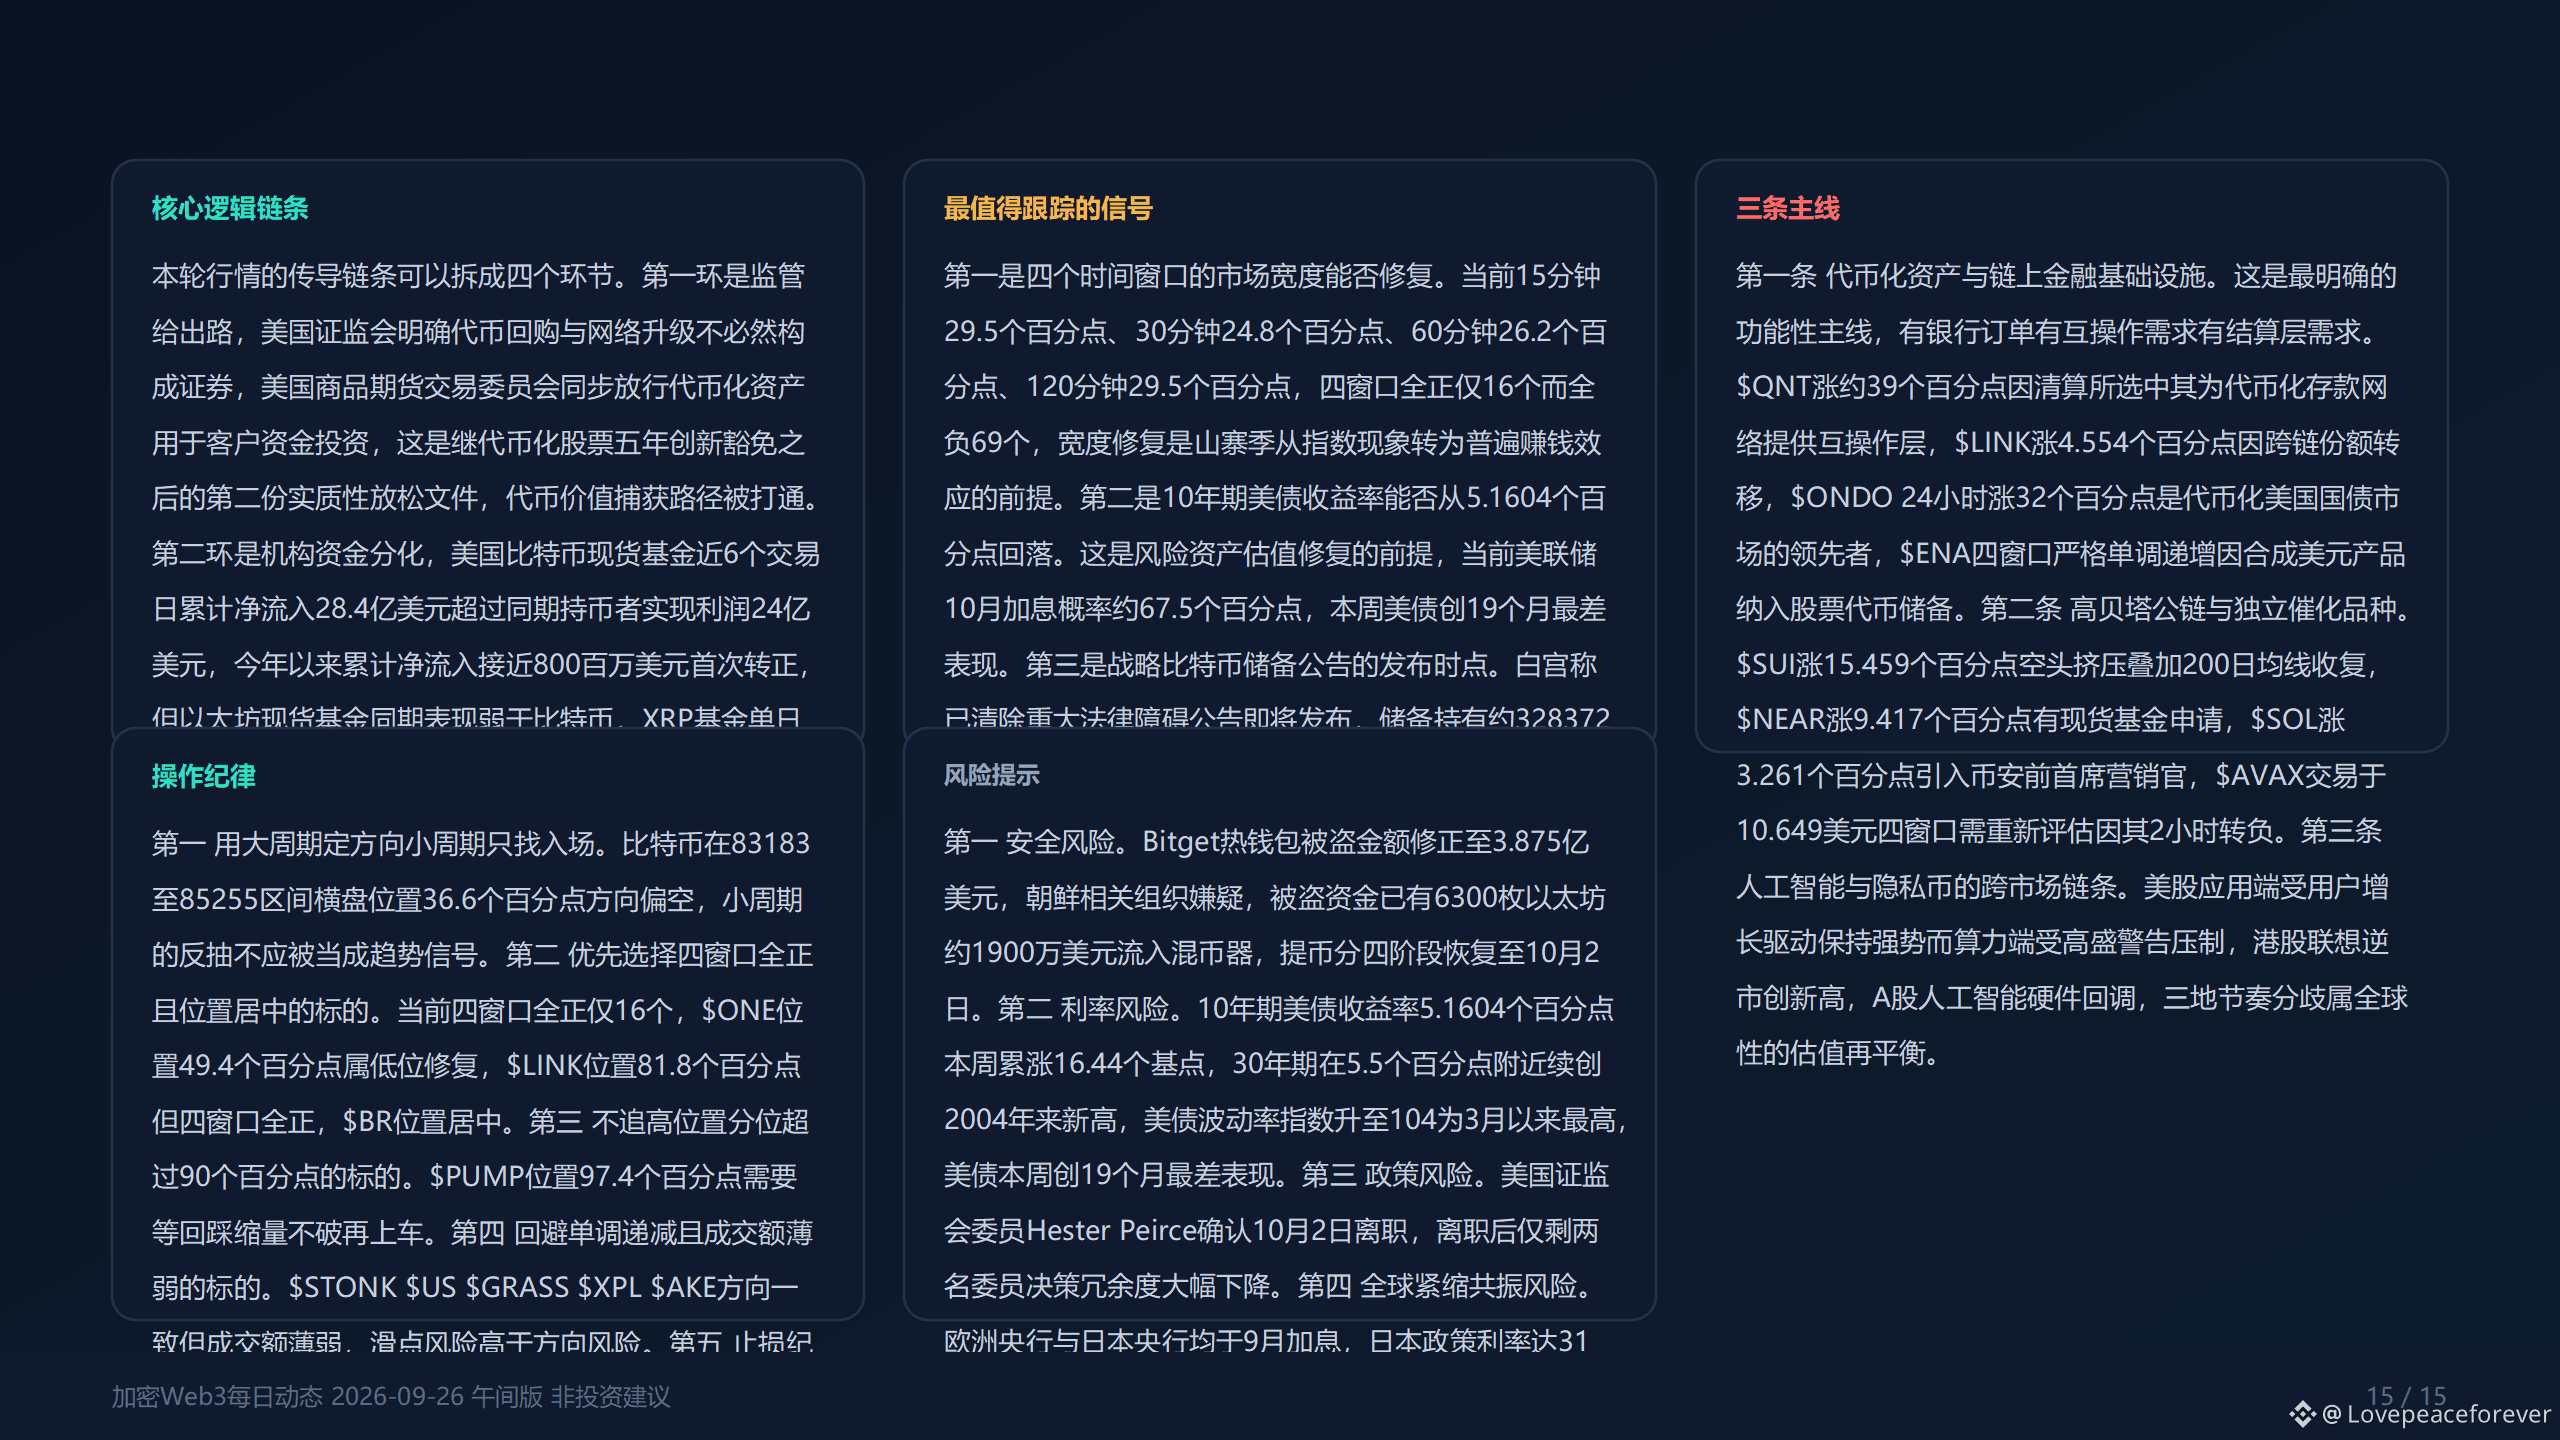
26. September, dem 1.: Die Marktbreite dieses Snapshots ist äußerst schlecht. In allen vier Fenstern liegt der Anteil der steigenden Werte jeweils unter 30 Prozentpunkten; die Zahl der vollständig negativen Titel beträgt 69, deutlich mehr als die 16 vollständig positiven. Das zeigt, dass die starke Lesart des „Shanzhai-Jahresindex“ auf 56 vor allem durch eine Minderheit an Gewichten und die Bahn-/Sektor-Führungskräfte getragen wird, während die große Mehrheit der Werte seitwärts abwärts tendiert. In der Praxis sollte man bei extrem schlechter Breite keine Kurssprünge hinterherjagen, sondern sich auf die wirklich dominante Kapitalfluss-Hauptlinie konzentrieren.
2.: Es gibt drei Hauptlinien, die tatsächlich eine gewisse Nachhaltigkeit besitzen. Erstens: Tokenisierte Asset-Infrastruktur, entsprechend $QNT, LINK, $ENA, ONDO sowie $AERO . Zweitens: Sui und NEAR und ähnliche, die über ETF- bzw. institutionelle Kooperationen verfügen, entsprechend $SUI und $NEAR. Drittens: gesunde Werte mit kontinuierlichen, kleinen Zustromschritten, entsprechend $PUMP , $ENA und $LINK.
3.: Bei $SAGA ist die abnehmende Kurssteigerung besonders alarmierend. Die drei Fenster sanken von 23,41 Prozentpunkten auf 18,50 und weiter auf 11,87 Prozentpunkte; zudem beträgt die Spanne 45,8 Prozentpunkte. Das ist typisch für ein „Pulse“-Anheben, bei dem anschließend die Erschöpfung eintritt; es fehlt an Wert für kontinuierliche Beteiligung.
4.: Man muss tokenisierte „Equities“-ähnliche Titel klar von kryptonativen Coins unterscheiden. Bei SNXX, PLTR, $TSLA usw. liegt die Schwankungsbreite jeweils innerhalb von 0,1 Prozentpunkten; ihre Kursentwicklung wird durch die Abbildung auf US-Aktien bestimmt und sollte nicht mit kryptonativen Coins vermischt bewertet werden.
12. Risikohinweise
Das größte aktuelle Risiko kommt aus der Abweichung zwischen Marktbreite und Index-Lesart. Der Shanzhai-Jahresindex steigt auf 56 und erreicht damit ein neues 3‑Monats‑Hoch, doch dieser Snapshot zeigt, dass der Anteil der steigenden Werte in den vier Fenstern unter 30 Prozentpunkten liegt und die Zahl der vollständig negativen Titel bei 69 liegt. Diese Diskrepanz bedeutet: Sobald Schwergewichte wie Bitcoin oder Ethereum schwächer werden, fehlt es an der Mehrheit der Anschlusskäufer; dann beschleunigt sich der Abwärtsdruck. Gleichzeitig bleiben die Renditen US‑amerikanischer Staatsanleihen auf hohem Niveau: Die 10‑Jahres‑Rendite liegt bei 5,1604 Prozentpunkten, die 30‑Jahres‑Rendite überschreitet 5,5 Prozentpunkte und setzt damit einen neuen Höchststand seit 2004. Die Wahrscheinlichkeit einer Zinserhöhung im Oktober liegt laut Fed bei etwa 69 Prozentpunkten, was die Bewertung von High‑Beta‑Assets anhaltend unter Druck setzt. Zudem wird heute vor 12:00 Uhr ein Auszahlungs-Wiederherstellungsplan von Bitget veröffentlicht; am 1. Oktober führt das chinesische Nationalfeiertag‑Wochenende zu sinkender Liquidität in Asien; am 2. Oktober scheidet der SEC‑Kommissar Hester Peirce aus und es werden Arbeitsmarktdaten veröffentlicht; am 29. Oktober werden etwa 14,2 Millionen HYPE‑Tokens entsperrt—alles mögliche Knotenpunkte erhöhter Volatilität. Small‑Cap‑Titel wie $SAGA, $ONE, $BENQI und $MPLX zeigen insgesamt Schwankungsbreiten von meist über 10 Prozentpunkten; Liquidität und Durchhalte-/Übernahmefähigkeit sind schwach. Kursschwung hinterherjagen und in Rücksetzer hineinkaufen erfordern daher eine sehr strikte Positionskontrolle.