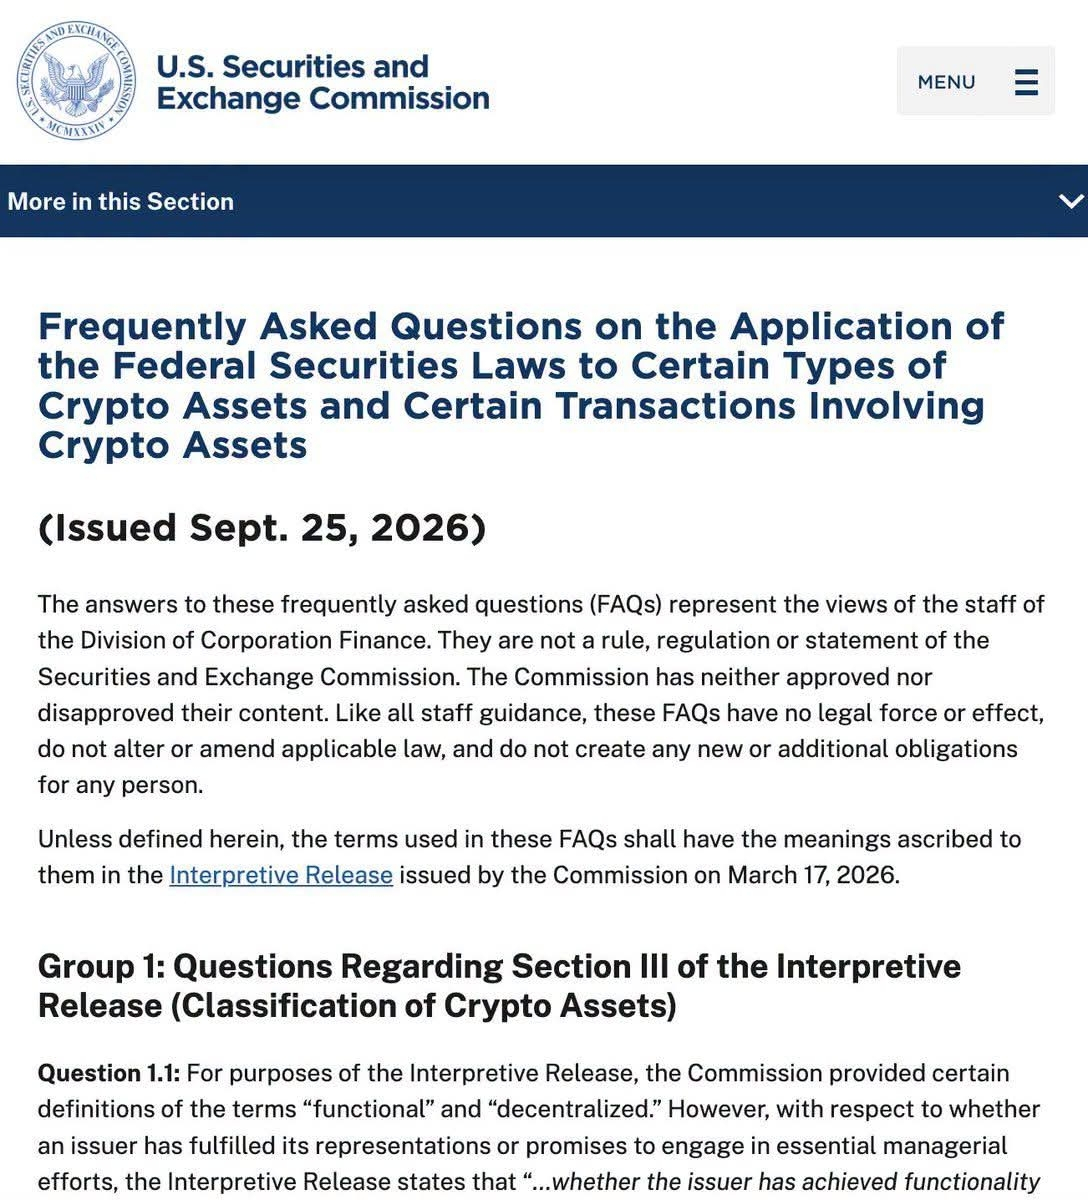
🚨HEUTE: Die SEC hat gerade NEUE FAQs zu Krypto-Assets veröffentlicht und klargestellt, wie Wertpapierrecht auf bestimmte Token und Transaktionen angewendet wird.
WICHTIGE PUNKTE:
- Ein Token und der Investmentvertrag, der zu seiner Veräußerung verwendet wird, sind nicht zwangsläufig dasselbe. Ein Token kann später als nicht-wertpapierförmiges Krypto-Asset existieren.
- Funktionalität und Dezentralisierung hängen zum Teil davon ab, was der Emittent den Käufern tatsächlich versprochen hat.
- Staking-Receipt-Token sind nicht automatisch Wertpapiere. Einige können als digitale Tools oder digitale Commodities gelten.
- Ein echtes Krypto-„Receipt“ repräsentiert nur den Besitz am zugrunde liegenden Asset. Der Emittent kann es nicht verleihen, verpfänden oder weiterverpfänden (rehypothecieren).
- Das Bewerben der Netzwerk-Utility oder zukünftiger Funktionen allein schafft nicht zwangsläufig einen Investmentvertrag.
$BTC $XRP $XLM
- Wenn eine andere Partei die Versprechen des Emittenten übernimmt, verschwindet der Investmentvertrag nicht automatisch.
- Entwickler können ein funktionales Netzwerk weiterhin warten und upgraden, ohne dass diese Anstrengungen notwendigerweise Howey erfüllen.
- Auf einem dezentralen Netzwerk ohne zentralen Controller sind Emittentenerklärungen weniger wahrscheinlich, einen neuen Investmentvertrag zu begründen.
- Token-Rückkäufe sind nicht automatisch wertpapierbezogen, es sei denn, sie sind mit zugesagten Erträgen oder Renditen verknüpft, bevor das Netzwerk funktionsfähig ist.
- Börsen, die Sekundärhandel anbieten, gelten nicht automatisch als Promoter.
IM GESAMTEN konzentriert sich die neue SEC-FAQ stärker darauf, was der Token tatsächlich repräsentiert, wie funktional und dezentral das Netzwerk ist, wer es kontrolliert und was den Käufern versprochen wurde.
Zu beachten: Dabei handelt es sich um FAQs, die von den Mitarbeitern der Division of Corporation Finance der SEC herausgegeben wurden, NICHT um neue SEC-Regeln.
#crypto #BreakingNews #usa #bitcoin
WICHTIGE PUNKTE:
- Ein Token und der Investmentvertrag, der zu seiner Veräußerung verwendet wird, sind nicht zwangsläufig dasselbe. Ein Token kann später als nicht-wertpapierförmiges Krypto-Asset existieren.
- Funktionalität und Dezentralisierung hängen zum Teil davon ab, was der Emittent den Käufern tatsächlich versprochen hat.
- Staking-Receipt-Token sind nicht automatisch Wertpapiere. Einige können als digitale Tools oder digitale Commodities gelten.
- Ein echtes Krypto-„Receipt“ repräsentiert nur den Besitz am zugrunde liegenden Asset. Der Emittent kann es nicht verleihen, verpfänden oder weiterverpfänden (rehypothecieren).
- Das Bewerben der Netzwerk-Utility oder zukünftiger Funktionen allein schafft nicht zwangsläufig einen Investmentvertrag.
$BTC $XRP $XLM
- Wenn eine andere Partei die Versprechen des Emittenten übernimmt, verschwindet der Investmentvertrag nicht automatisch.
- Entwickler können ein funktionales Netzwerk weiterhin warten und upgraden, ohne dass diese Anstrengungen notwendigerweise Howey erfüllen.
- Auf einem dezentralen Netzwerk ohne zentralen Controller sind Emittentenerklärungen weniger wahrscheinlich, einen neuen Investmentvertrag zu begründen.
- Token-Rückkäufe sind nicht automatisch wertpapierbezogen, es sei denn, sie sind mit zugesagten Erträgen oder Renditen verknüpft, bevor das Netzwerk funktionsfähig ist.
- Börsen, die Sekundärhandel anbieten, gelten nicht automatisch als Promoter.
IM GESAMTEN konzentriert sich die neue SEC-FAQ stärker darauf, was der Token tatsächlich repräsentiert, wie funktional und dezentral das Netzwerk ist, wer es kontrolliert und was den Käufern versprochen wurde.
Zu beachten: Dabei handelt es sich um FAQs, die von den Mitarbeitern der Division of Corporation Finance der SEC herausgegeben wurden, NICHT um neue SEC-Regeln.
#crypto #BreakingNews #usa #bitcoin