
Auf Polymarket wird darauf gewettet, dass Morgan Chase, Bank of America und Wells Fargo pleitegehen. Die FDIC schaut hin.
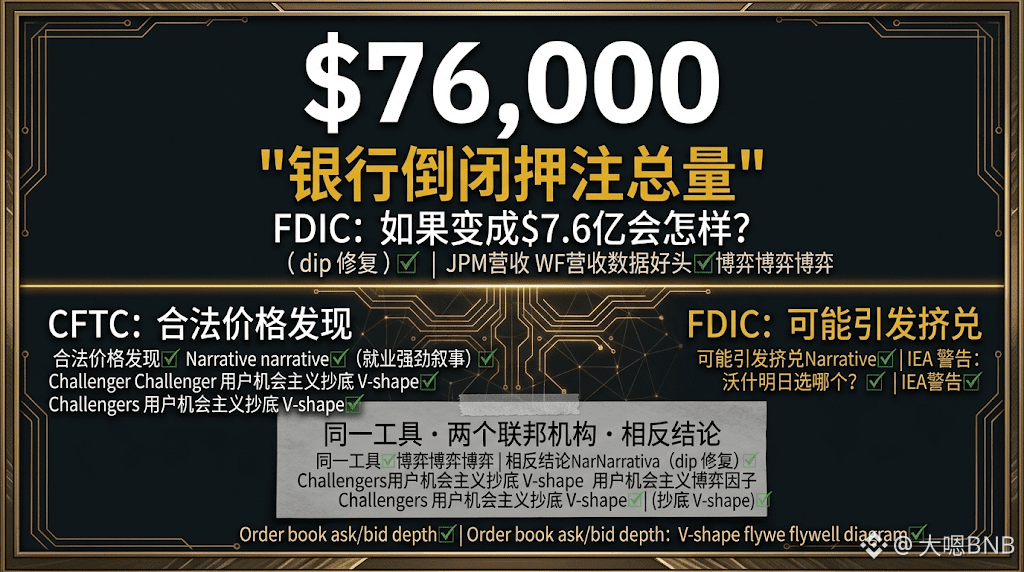
Zuerst die Größenordnung klarmachen: Das gesamte Handelsvolumen dieser Kontrakte liegt bei rund 76.000 US-Dollar – nicht 76 Millionen, sondern 76.000. Das ist kleiner als bei vielen anderen Einzelgeschäften.
Aber die Sorge der FDIC gilt nicht den heutigen 76.000 US-Dollar, sondern: „Was passiert, wenn diese Zahl zu 760 Millionen wird?“
Historisch gab es dafür einen realen Mechanismus: Wenn die öffentlich gehandelte Preisgestaltung die Wahrscheinlichkeit, dass eine Bank ausfällt, nach oben revidiert, ziehen Einleger schneller Geld ab. Das beschleunigt den Bankenkollaps – Vorhersagemärkte verwandeln damit ursprünglich privat kursierende Befürchtungen in ein öffentliches, handelbares Signal.
Innerhalb der FDIC wurde außerdem ein weiteres Problem diskutiert: Wissen Mitarbeiter, welche Banken auf der „Problem-Bankenliste“ stehen, und könnten sie dann bei Polymarket darauf wetten? Am Ende war man der Ansicht, dass die bestehenden ethischen Vorgaben das bereits ausreichend verbieten. Aber dass die Frage überhaupt aufkommt, zeigt: Die Aufsichtsbehörden haben diese neue Grenze bereits erkannt.
Das ist der dritte Konflikt mit föderalen oder staatlichen Aufsichtsstellen, den Polymarket in diesem Monat erlebt hat: Klage des Bundesstaats New York (wegen illegalen Glücksspiels), Klage aus Missouri – und nun richtet die FDIC den Fokus darauf.
In derselben Woche sagte die CFTC, dass Vorhersagemärkte eine legitime Funktion der Preisfindung hätten; die FDIC dagegen, dass Bankpleite-Kontrakte einen echten Bank-Run auslösen könnten.
Zwei Bundesbehörden, zu demselben Instrument, kommen zu gegensätzlichen Schlussfolgerungen.
Wenn dieser Rechtsstreit vorbei ist, wird die rechtliche Grenze für Vorhersagemärkte erst wirklich klar.
Glaubst du, Wetten auf Bankpleiten in Vorhersagemärkten sind ein wertvolles Risikosignal – oder erzeugen sie selbst Risiken?
$BTC
#polymarket银行倒闭押注引fdic关注
Zuerst die Größenordnung klarmachen: Das gesamte Handelsvolumen dieser Kontrakte liegt bei rund 76.000 US-Dollar – nicht 76 Millionen, sondern 76.000. Das ist kleiner als bei vielen anderen Einzelgeschäften.
Aber die Sorge der FDIC gilt nicht den heutigen 76.000 US-Dollar, sondern: „Was passiert, wenn diese Zahl zu 760 Millionen wird?“
Historisch gab es dafür einen realen Mechanismus: Wenn die öffentlich gehandelte Preisgestaltung die Wahrscheinlichkeit, dass eine Bank ausfällt, nach oben revidiert, ziehen Einleger schneller Geld ab. Das beschleunigt den Bankenkollaps – Vorhersagemärkte verwandeln damit ursprünglich privat kursierende Befürchtungen in ein öffentliches, handelbares Signal.
Innerhalb der FDIC wurde außerdem ein weiteres Problem diskutiert: Wissen Mitarbeiter, welche Banken auf der „Problem-Bankenliste“ stehen, und könnten sie dann bei Polymarket darauf wetten? Am Ende war man der Ansicht, dass die bestehenden ethischen Vorgaben das bereits ausreichend verbieten. Aber dass die Frage überhaupt aufkommt, zeigt: Die Aufsichtsbehörden haben diese neue Grenze bereits erkannt.
Das ist der dritte Konflikt mit föderalen oder staatlichen Aufsichtsstellen, den Polymarket in diesem Monat erlebt hat: Klage des Bundesstaats New York (wegen illegalen Glücksspiels), Klage aus Missouri – und nun richtet die FDIC den Fokus darauf.
In derselben Woche sagte die CFTC, dass Vorhersagemärkte eine legitime Funktion der Preisfindung hätten; die FDIC dagegen, dass Bankpleite-Kontrakte einen echten Bank-Run auslösen könnten.
Zwei Bundesbehörden, zu demselben Instrument, kommen zu gegensätzlichen Schlussfolgerungen.
Wenn dieser Rechtsstreit vorbei ist, wird die rechtliche Grenze für Vorhersagemärkte erst wirklich klar.
Glaubst du, Wetten auf Bankpleiten in Vorhersagemärkten sind ein wertvolles Risikosignal – oder erzeugen sie selbst Risiken?
$BTC
#polymarket银行倒闭押注引fdic关注