
Analyse des US-Aktienmarkts: KI stützt den Markt, die US-Börse schließt auf Wochenbasis mit Gewinn, doch eine 5%-Anleiherendite wird zum „versteckten Deckel“
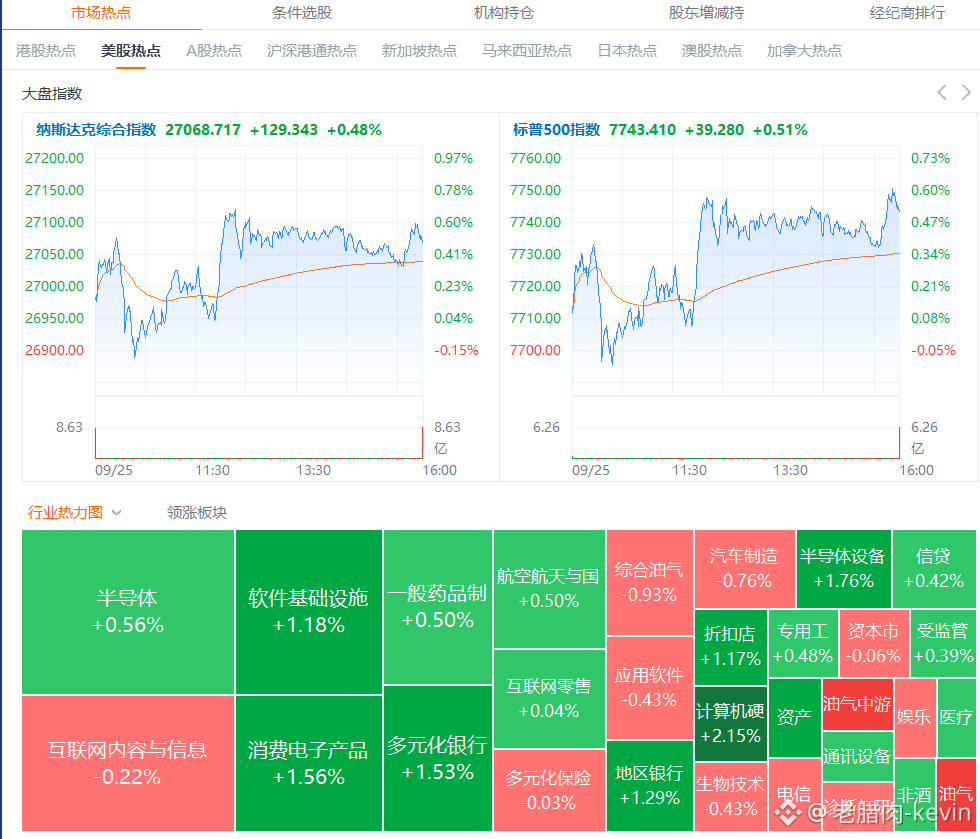
Am 25. September schwankten die drei wichtigsten US-Aktienindizes und schlossen höher. Der Dow beendete eine Serie von drei Verlusttagen, während S&P und Nasdaq die ganze Woche insgesamt zulegten; der Philadelphia-Index für Halbleiter stieg vier Wochen in Folge.
Der Verbrauchervertrauensindex fiel auf 48,1 und erreichte damit den tiefsten Stand seit vier Monaten. Die Inflationserwartung für ein Jahr sprang auf 4,6%; zeitweise stieg die Wahrscheinlichkeit, dass die US-Notenbank (Fed) im Oktober erneut anhebt, auf 70%.
Auswirkungen auf die Vermögenswerte:
Die Rendite 10-jähriger US-Staatsanleihen durchbrach intraday erneut die Marke von 5,22% und erreichte den höchsten Stand seit 2007. In der Woche erzielten US-Anleihen die schlechteste Performance seit 19 Monaten. Unter dem Druck der hohen Zinsen fiel Gold in der Woche um mehr als 2%, erholte sich jedoch am Freitag um 0,54%.
Rohöl geriet nach einer Meldung zu technischen Verhandlungen zwischen den USA und dem Iran unter Druck: US-Rohöl fiel zeitweise um mehr als 3% und verlor in der Woche knapp 4%; das war der größte wöchentliche Rückgang seit sieben Wochen. Der japanische Yen stieg zeitweise um 1,2%. US- und japanische Beamte gaben in dieser Form selten gemeinsam das Signal aus: „Schwacher Yen ist ein Problem“.
Zentrale Spannung:
Der KI-Boom hält den US-Aktienmarkt weiterhin auf Kurs – Meta legte in dieser Woche um 13% zu, ARM, AMD und Intel stiegen im Wochenverlauf jeweils um mehr als 10%. Doch die langfristigen Anleiherenditen von über 5% steigen weiter und setzen der Bewertung von risikoreichen Assets eine immer höhere Hürde. Die Optimismuswirkung der KI und der dämpfende Einfluss der Zinsen führen zu einem Kräfteziehen.$CL $XAU $SOXL
Am 25. September schwankten die drei wichtigsten US-Aktienindizes und schlossen höher. Der Dow beendete eine Serie von drei Verlusttagen, während S&P und Nasdaq die ganze Woche insgesamt zulegten; der Philadelphia-Index für Halbleiter stieg vier Wochen in Folge.
Der Verbrauchervertrauensindex fiel auf 48,1 und erreichte damit den tiefsten Stand seit vier Monaten. Die Inflationserwartung für ein Jahr sprang auf 4,6%; zeitweise stieg die Wahrscheinlichkeit, dass die US-Notenbank (Fed) im Oktober erneut anhebt, auf 70%.
Auswirkungen auf die Vermögenswerte:
Die Rendite 10-jähriger US-Staatsanleihen durchbrach intraday erneut die Marke von 5,22% und erreichte den höchsten Stand seit 2007. In der Woche erzielten US-Anleihen die schlechteste Performance seit 19 Monaten. Unter dem Druck der hohen Zinsen fiel Gold in der Woche um mehr als 2%, erholte sich jedoch am Freitag um 0,54%.
Rohöl geriet nach einer Meldung zu technischen Verhandlungen zwischen den USA und dem Iran unter Druck: US-Rohöl fiel zeitweise um mehr als 3% und verlor in der Woche knapp 4%; das war der größte wöchentliche Rückgang seit sieben Wochen. Der japanische Yen stieg zeitweise um 1,2%. US- und japanische Beamte gaben in dieser Form selten gemeinsam das Signal aus: „Schwacher Yen ist ein Problem“.
Zentrale Spannung:
Der KI-Boom hält den US-Aktienmarkt weiterhin auf Kurs – Meta legte in dieser Woche um 13% zu, ARM, AMD und Intel stiegen im Wochenverlauf jeweils um mehr als 10%. Doch die langfristigen Anleiherenditen von über 5% steigen weiter und setzen der Bewertung von risikoreichen Assets eine immer höhere Hürde. Die Optimismuswirkung der KI und der dämpfende Einfluss der Zinsen führen zu einem Kräfteziehen.$CL $XAU $SOXL