

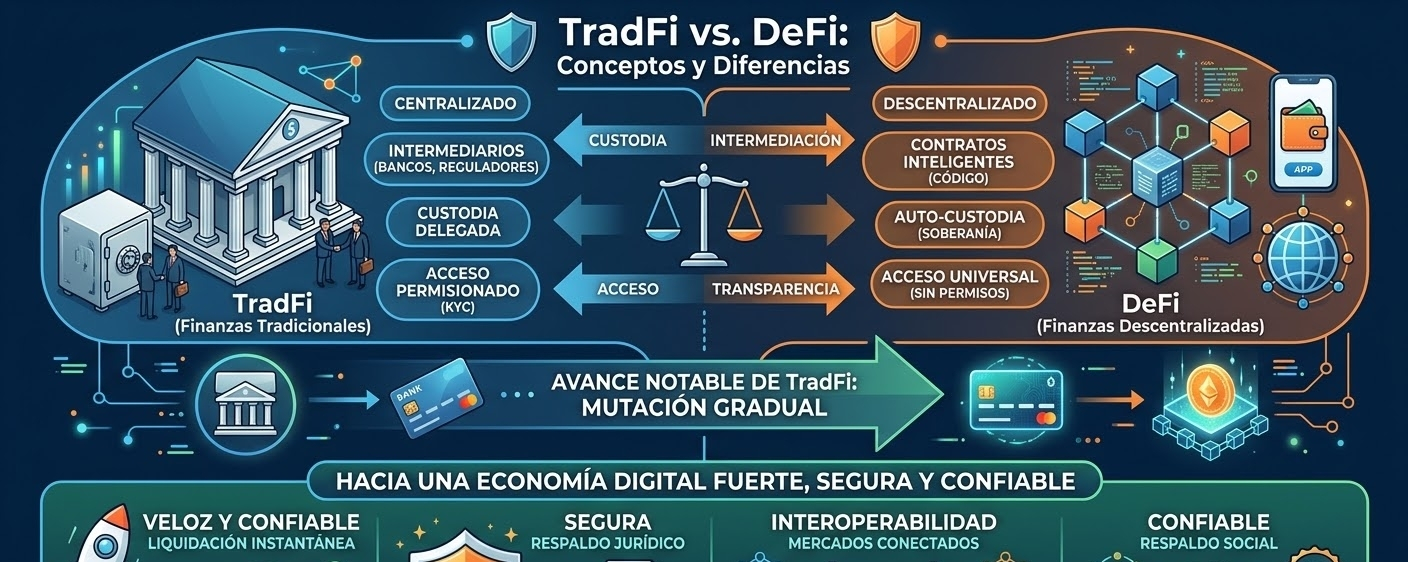
TradFi (Traditionelles Finanzwesen): Es ist das konventionelle, zentralisierte Finanzsystem, das aus Zentralbanken, Geschäftsbanken, Wertpapierbörsen und Aufsichtsbehörden besteht. Es funktioniert über vertrauenswürdige Intermediäre, die Vermögenswerte verwahren, Transaktionen abwickeln und die Einhaltung gesetzlicher Vorschriften über geschlossene Kanäle (wie SWIFT oder Clearingstellen) sicherstellen.
DeFi (Dezentrale Finanzierung): Es ist das Ökosystem von Finanzdienstleistungen, die direkt auf Blockchains aufgebaut sind. Es funktioniert über selbstausführende Smart Contracts und entfernt menschliche Vermittler, um in permissionsloser, transparenter und rund um die Uhr verfügbaren Weise Kredite, Tauschgeschäfte und Renditen anzubieten.
Wichtigste Unterschiede
Verwahrung und Kontrolle: In TradFi wird die Verwahrung an Finanzinstitute delegiert; in DeFi behalten die Nutzer die Souveränität über ihre Vermögenswerte durch nicht-verwahrende Wallets (self-custody).
Vermittlung vs. Automatisierung: TradFi ist auf Führungskräfte, Makler und manuelle oder halbautomatisierte Abwicklungsprozesse angewiesen; DeFi ersetzt den Vermittler durch unveränderbaren Code, der vorab festgelegte Regeln ausführt.
Zugang und Anforderungen: TradFi verlangt eine Identitätsverifizierung (KYC/AML), eine Bonitätshistorie und geografische Einschränkungen; DeFi arbeitet pseudonym und universell und erfordert lediglich eine Internetverbindung und eine digitale Geldbörse.
Transparenz und Auditierung: Die Aufzeichnungen von TradFi sind privat und werden regelmäßig intern oder extern auditiert; in DeFi sind die Transaktionshistorie und der Code der Protokolle öffentlich und in Echtzeit on-chain verifizierbar.
Die Entwicklung von TradFi: Hin zu einer digitalen Wirtschaft
TradFi ist gegenüber technologischer Disruption nicht stehengeblieben. Im Gegenteil: Die globalen Banken und Finanzmärkte absorbieren die Effizienzprinzipien der Blockchain, um sich zu einer modernen Infrastruktur weiterzuentwickeln.
1. Schnell und Verlässlich (Operative Effizienz)
Die traditionellen Institutionen migrieren von langsamen Abwicklungen (T+1 oder T+2) zur sofortigen Abwicklung (T+0), indem sie Vermögenswerte aus dem realen Leben (RWA, Real World Assets) tokenisieren. Die Emission von Anleihen, Investmentfonds und Schatzwechseln über verteilte Netzwerke senkt die Transaktionskosten und die Bearbeitungszeiten drastisch.
2. Globale Interoperabilität
Durch die Entwicklung digitaler Zentralbankwährungen (CBDC) und die Integration von Finanznachrichtennetzen wie ISO 20022 mit Interoperabilitätsprotokollen zwischen Ketten (wie CCIP) will TradFi Kapitalmärkte verbinden, die historisch in isolierten Silos operierten.
3. Soziales Rückgrat und rechtlicher Rahmen
Der große Unterschied, mit dem TradFi den digitalen Wandel anführt, ist das soziale und institutionelle Rückgrat. Im Gegensatz zur DeFi-Umgebung – die mit regulatorischer Unsicherheit und Risiken aus der Ausnutzung von Code konfrontiert ist – bietet TradFi:
Rechtssicherheit und Schutzmechanismen: Einlagensicherungen, klare regulatorische Rahmenbedingungen und formale Mechanismen zur Streitbeilegung.
Institutionelle Verlässlichkeit: Strenge Compliance-Standards (KYC, Geldwäscheprävention), die Vertrauen für die Einbindung großer institutioneller Kapitalströme schaffen.
Diese schrittweise Annäherung führt zu einem hybriden Modell (TradFi + Blockchain), in dem die rechtliche Robustheit und das soziale Rückgrat der traditionellen Banken mit der Geschwindigkeit, Transparenz und Interoperabilität der verteilten Technologie kombiniert werden. #Binance #WriteToEarnUpgrade $BTC
