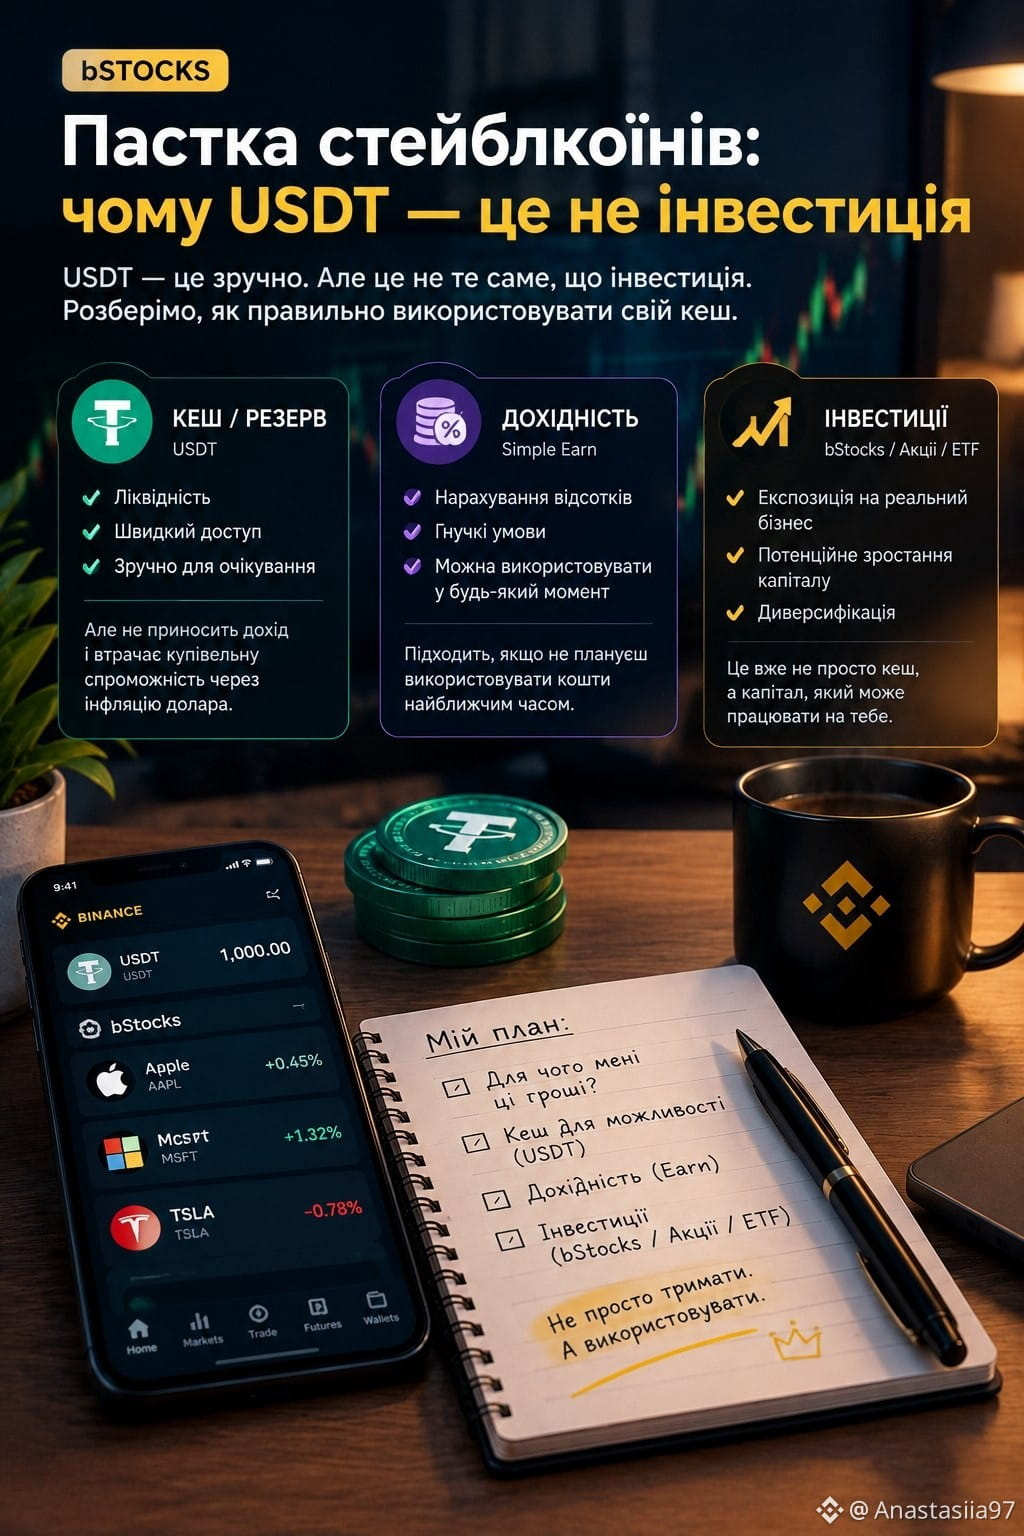
Stablecoin-Falle: Warum USDT keine Investition ist
Es gibt einen Fehler, den ich selbst lange gemacht habe.
Wenn der Markt fällt, wirkt es logisch, einfach alles in USDT zu übertragen und auf einen besseren Zeitpunkt zu warten.
Und es ist auch wirklich bequem.
Aber es gibt einen Haken: $1000 in USDT werden in einem Jahr ungefähr $1000 im Nennwert bleiben. Dabei sinkt jedoch die Kaufkraft des Dollars durch die Inflation nach und nach.
Das heißt: USDT ist ein hervorragendes Instrument zum Warten.
Aber es ist nicht dasselbe wie eine Investition.
Deshalb habe ich für mich angefangen, zwei Dinge zu trennen:
GELD FÜR DIE MÖGLICHKEIT
→ USDT
→ Liquidität
→ kann schnell genutzt werden, um etwas zu kaufen
KAPITAL FÜR DEN LÄNGEREN HORIZONT
→ Aktien / ETFs
→ Exposure für andere Arten von Vermögenswerten
→ potenzielles Wachstum, aber auch das Risiko eines Rückgangs
Und wenn USDT einfach nur rumliegen und ich sie in absehbarer Zeit nicht verwenden will, gibt es noch eine dritte Option — Simple Earn.
Das heißt, jetzt denke ich nicht mehr:
„USDT ist schlecht, ich muss dringend etwas kaufen“.
Ich denke:
„Wofür brauche ich dieses Geld gerade?“
Wenn es ein Reservegeld für den nächsten Kauf ist — lasse ich die Liquidität.
Wenn es langfristiges Kapital ist — schaue ich mir andere Assets an.
Wenn ich einfach nur warte — prüfe ich Earn-Optionen.
Denn die wichtigste Frage lautet nicht „wo gibt es aktuell den höheren Zinssatz?“.
Sondern: „Wofür brauche ich dieses Geld?“