#cftc更新受监管机构代币化资产指引 schließt Stablecoins aus der Tür aus
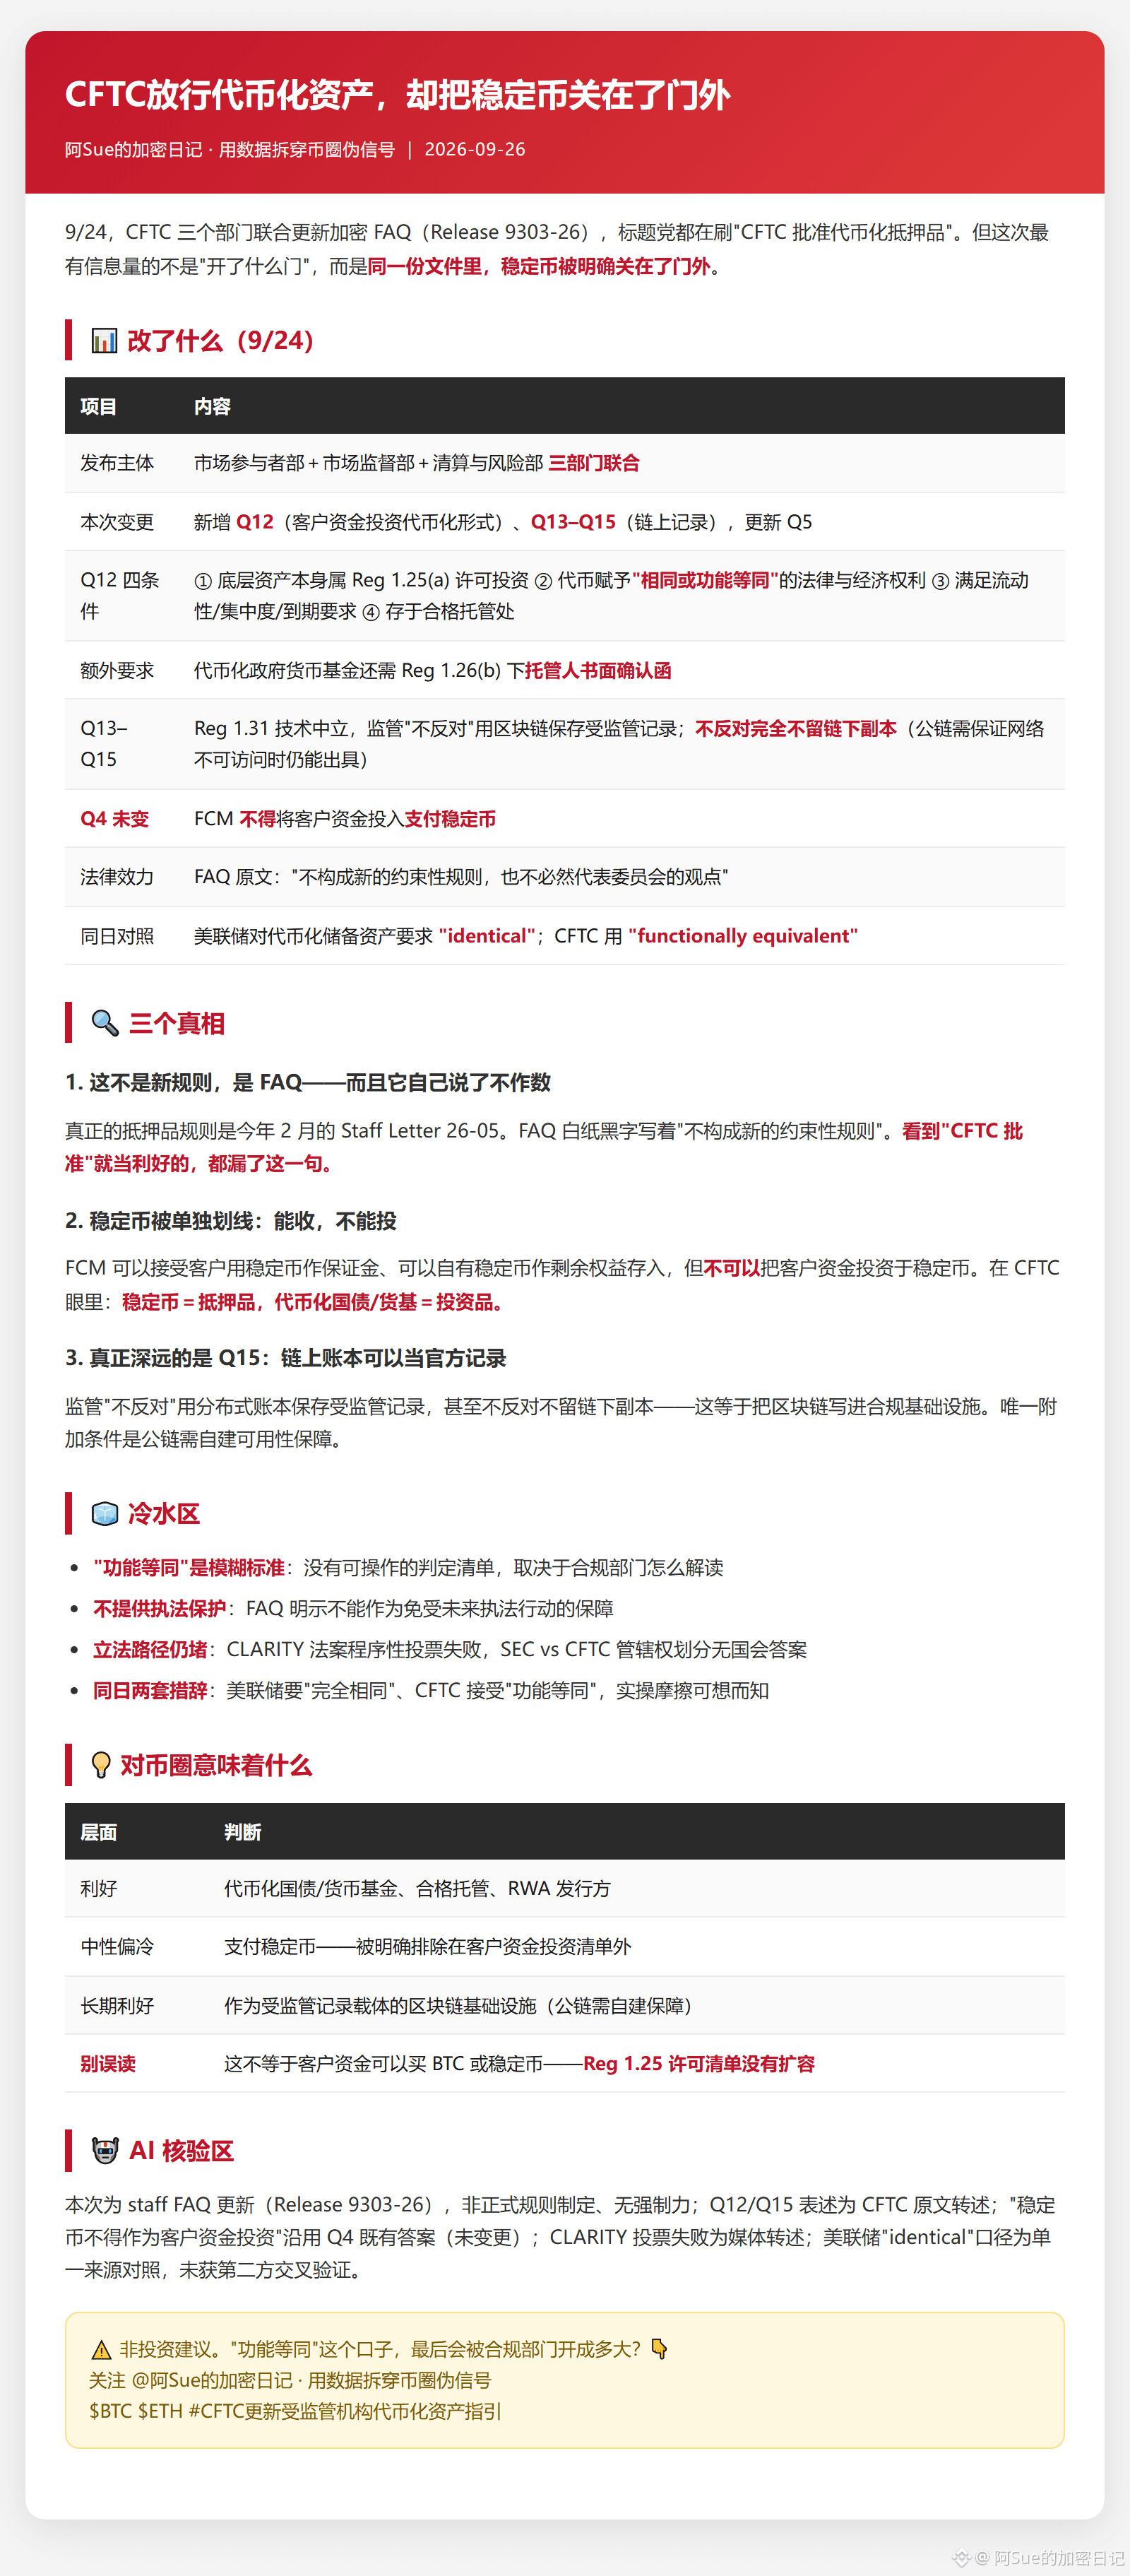
9/24: Drei CFTC-Abteilungen aktualisieren gemeinsam die Krypto-FAQ (Release 9303-26). In den Schlagzeilen wird alles nur so mit „CFTC genehmigt tokenisierte Sicherheiten“ geflutet. Doch diesmal ist die wichtigste Information nicht, „welche Tür geöffnet wurde“, sondern dass in demselben Dokument Stablecoins eindeutig vor der Tür bleiben.
📊 Was wurde geändert
Neu eingefügt: Q12 – Kundengelder können in „tokenisierte Formen von zugelassenen Anlagewerten“ investiert werden, unter vier Bedingungen: Der Basiswert selbst gehört zur zugelassenen Liste nach Reg 1.25(a); Token vermitteln „gleiche oder funktional gleichwertige“ rechtliche und wirtschaftliche Rechte; Anforderungen an Liquidität/Konzentration/Fälligkeit werden erfüllt; Token werden bei einem geeigneten Verwahrer gehalten (bei tokenisierten Regierungs-Geldmarktfonds muss zusätzlich eine schriftliche Bestätigung des Verwahrers vorliegen).
Neu eingefügt: Q13–Q15 – Reg 1.31 ist technologieneutral. Die Regulierung „ist nicht dagegen“, wenn regulierte Aufzeichnungen auf einer Blockchain gespeichert werden; sogar ist man nicht dagegen, wenn es gar keine Offline-Kopie gibt (Public Chains müssen sicherstellen, dass auch bei Ausfall des Netzwerks noch Auszüge erstellt werden können).
Q4 bleibt unverändert: FCM darf Kundengelder nicht dazu verwenden, Zahlungen in Stablecoins zu leisten.
🔑 Drei Wahrheiten
Das ist keine neue Regel, sondern eine FAQ – die eigentliche Sicherheiten-Regel (Staff Letter 26-05) gibt es seit Februar diesen Jahres. Außerdem steht in der FAQ selbst: „Stellt keine neuen verbindlichen Regeln dar und bedeutet nicht zwangsläufig die Sicht des Komitees.“ Bei allem, was wie ein Good News wirkt, ist diese Stablecoin-Zeile extra herausgestrichen: Stablecoins können zwar als Margin akzeptiert werden, und man kann mit eigenen Stablecoins den verbleibenden Anteil einzahlen – aber Kundengelder dürfen nicht zum Kauf genutzt werden. In den Augen der CFTC gilt: Stablecoin = Sicherheit; tokenisierte Staatsanleihen/Geldmarktfonds = Anlage.
Am tiefsten ist Q15: Die On-Chain-Buchführung kann als offizieller Nachweis dienen. Damit wird das verteilte Ledger in eine Compliance-Infrastruktur eingeschrieben. Der Preis: Nutzer öffentlicher Chains müssen eigene Zuverlässigkeit/Verfügbarkeits-Garantien aufbauen.
🧊 Kaltes Wasser: „funktional gleichwertig“ ist ein vager Maßstab ohne umsetzbare Checkliste. Die FAQ stellt zudem ausdrücklich keinen Schutz davor bereit, künftig von Vollstreckungsmaßnahmen ausgenommen zu werden. Das CLARITY-Gesetz ist beim prozeduralen Abstimmungsverfahren gescheitert – der legislative Pfad bleibt blockiert. Am selben Tag fordert die Fed für tokenisierte Reservewerte „identical“. Die CFTC verwendet „functionally equivalent“ – derselbe Tag, dasselbe Tool, zwei Formulierungen.
💡 Für wen das gut ist: tokenisierte Staatsanleihen/Geldmarktfonds, geeignete Verwahrer und RWA-Emittenten. Nicht falsch verstehen: Das heißt nicht, dass Kundengelder BTC oder Stablecoins kaufen dürfen. Die Reg-1.25-Liste wurde nicht erweitert.
Wie groß wird diese „funktional gleichwertig“-Öffnung am Ende wirklich – wird sie die Compliance-Abteilung schließlich wie weit aufmachen?