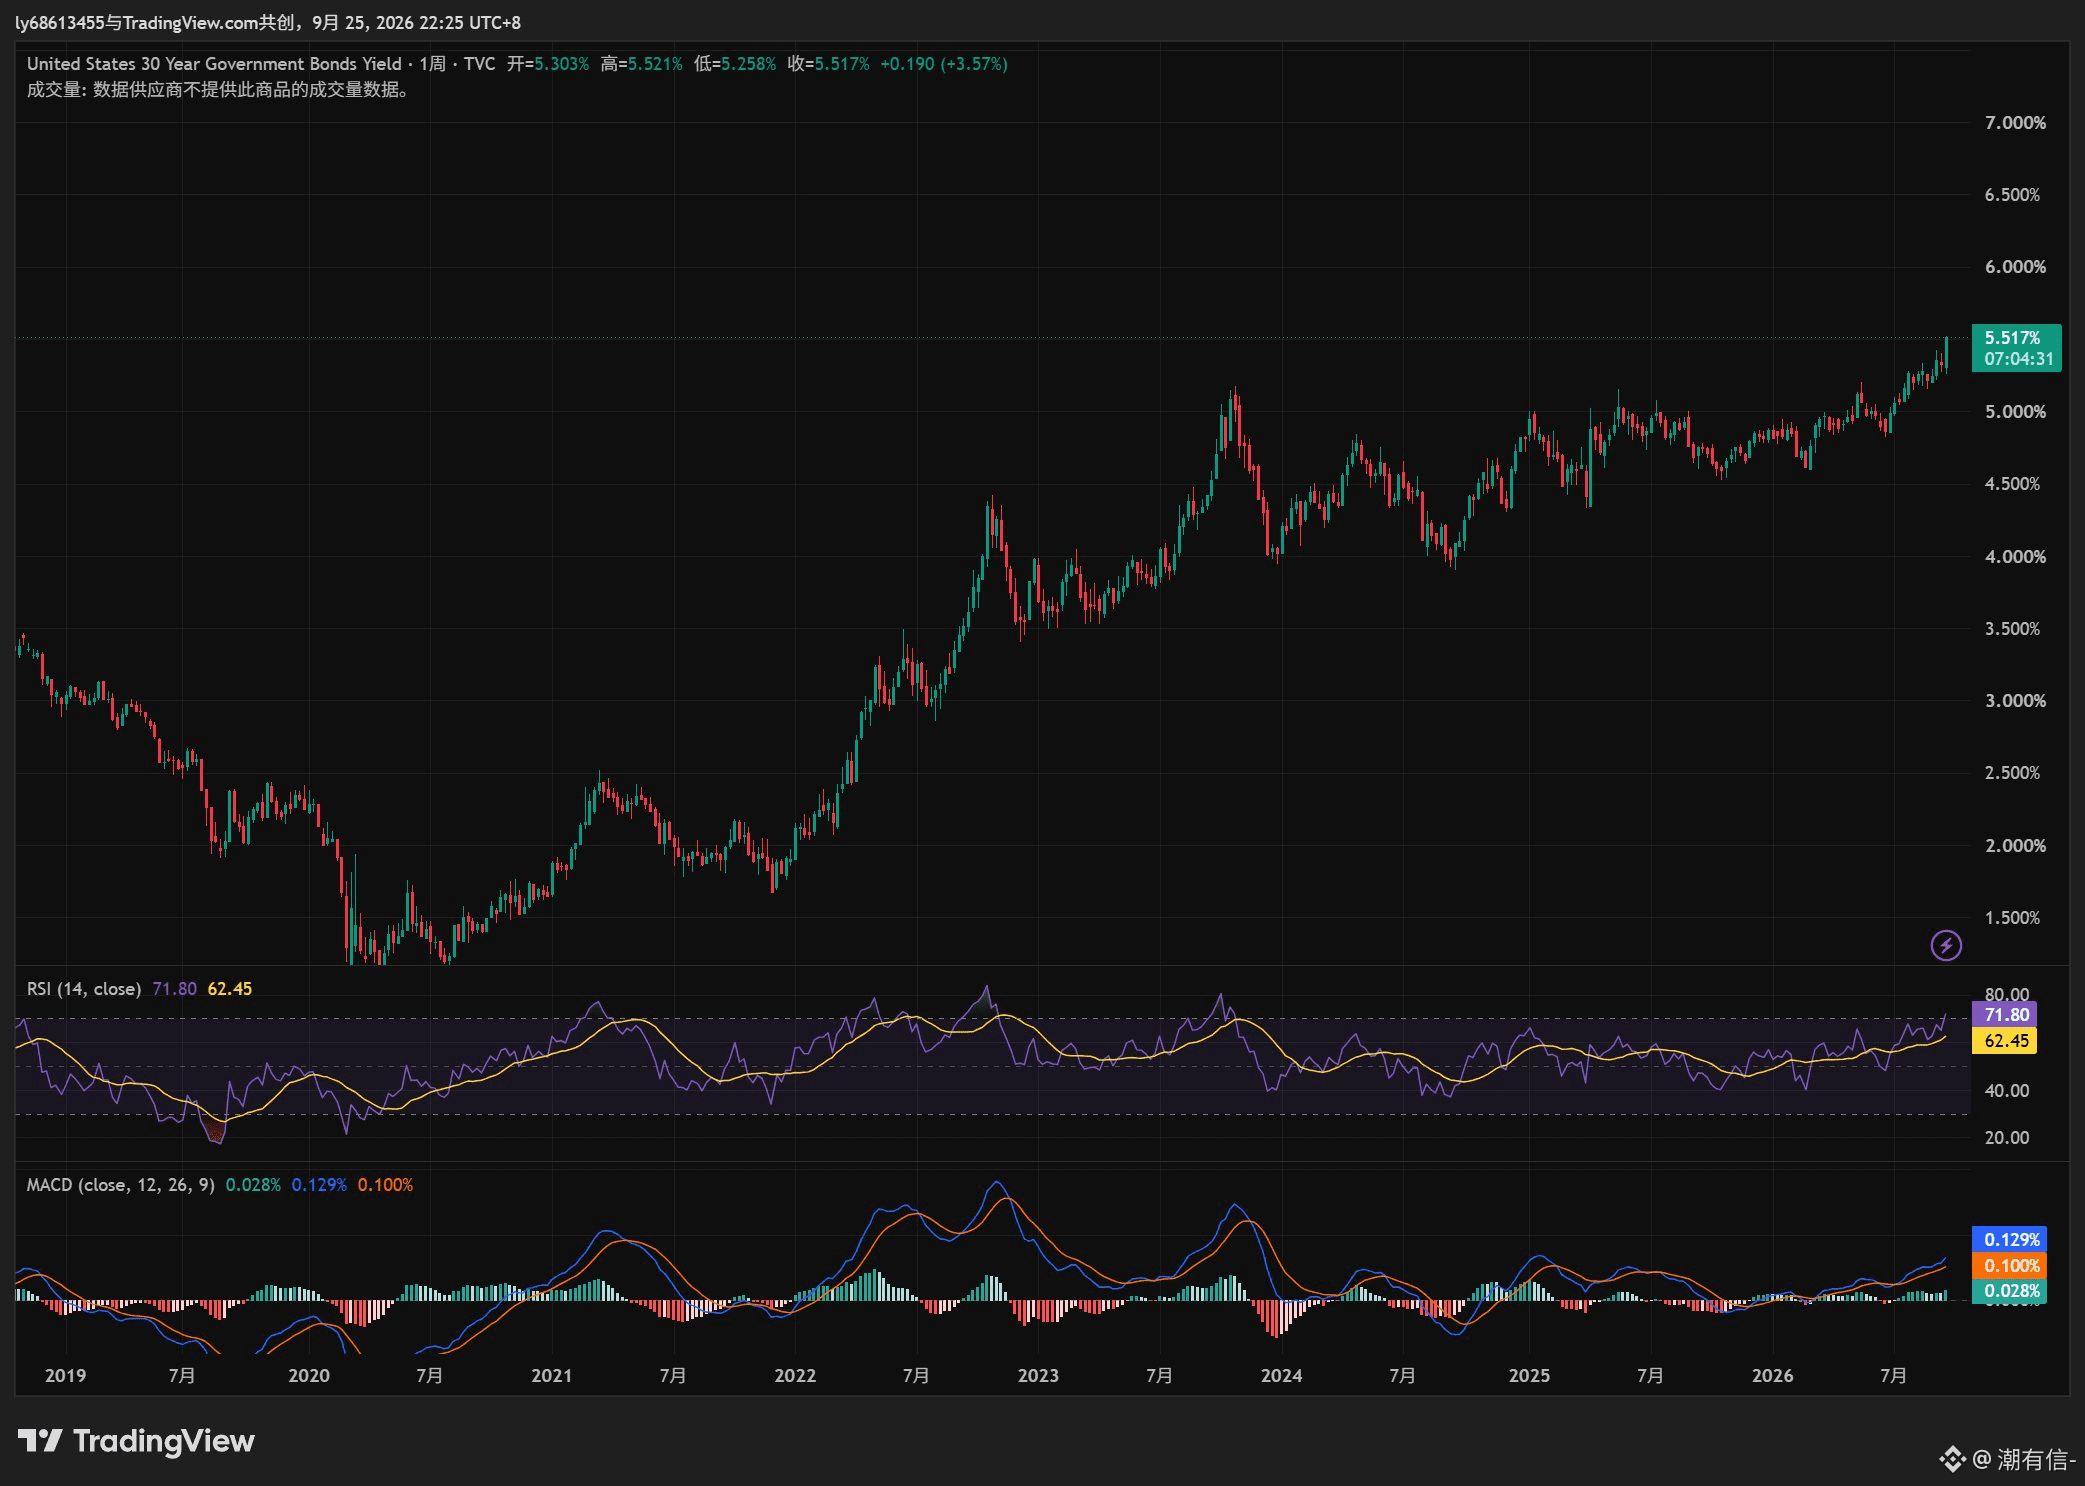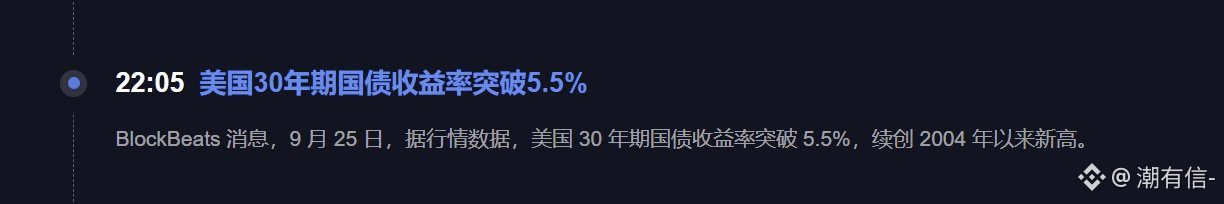
Die Rendite von US-Staatsanleihen mit 30 Jahren Laufzeit hat die Marke von 5,5 % durchbrochen – diese Position ist jetzt etwas übertrieben. Zunächst einmal steht die 30-jährige Rendite für die Kosten von langfristigem Kapital. Je höher die Rendite, desto stärker ist die Marktbeteiligung bereit, der Regierung langfristig Geld zu leihen; dafür werden dann entsprechend höhere Renditeanforderungen gestellt. Das hebt direkt die Bewertungs-Grenzwerte für den gesamten Markt an.
Für den US-Aktienmarkt ist der größte Druck vor allem bei überbewerteten Aktien und bei Titeln mit hohem Beta spürbar. Denn wenn langfristige Staatsanleihen bereits 5 %+ bieten, besteht für Kapital kein Grund, so viel Risiko einzugehen, nur um eine Rendite zu erzielen. Vor ein paar Tagen konnten Technologiewerte wieder anziehen – ein wichtiger Grund dafür war, dass die Zinsen im Langlaufbereich zurückgingen und der Ölpreis ebenfalls fiel, zusätzlich dazu kam es zu Short-Covering.
Jetzt schießt das 30Y wieder auf über 5,5 % – diese Unterstützung geht damit in die entgegengesetzte Richtung. Nur wenn die Unternehmensgewinne in der Folge weiter stark bleiben, kann der Markt die Situation schaffen, indem er erstens die Bewertungen nach unten drückt und zweitens durch die Gewinne „verdauen“ lässt. Besonders schwierig wird es, wenn die Zinsen weiter steigen und die Gewinnprognosen zugleich wieder nach unten korrigiert werden – dann werden Bewertungen und Gewinne gleichzeitig „abverkauft“.
Im Krypto-Bereich ist es genauso: Je höher die Zinsen im Langlaufbereich sind, desto attraktiver werden Cash und Staatsanleihen – und damit steigen die Opportunitätskosten für riskante Assets. BTC kann zwar noch eine Weile durch ETFs und institutionelle Allokationen durchhalten, aber High-Beta-Altcoins dürften es deutlich schwerer haben.
Für den US-Aktienmarkt ist der größte Druck vor allem bei überbewerteten Aktien und bei Titeln mit hohem Beta spürbar. Denn wenn langfristige Staatsanleihen bereits 5 %+ bieten, besteht für Kapital kein Grund, so viel Risiko einzugehen, nur um eine Rendite zu erzielen. Vor ein paar Tagen konnten Technologiewerte wieder anziehen – ein wichtiger Grund dafür war, dass die Zinsen im Langlaufbereich zurückgingen und der Ölpreis ebenfalls fiel, zusätzlich dazu kam es zu Short-Covering.
Jetzt schießt das 30Y wieder auf über 5,5 % – diese Unterstützung geht damit in die entgegengesetzte Richtung. Nur wenn die Unternehmensgewinne in der Folge weiter stark bleiben, kann der Markt die Situation schaffen, indem er erstens die Bewertungen nach unten drückt und zweitens durch die Gewinne „verdauen“ lässt. Besonders schwierig wird es, wenn die Zinsen weiter steigen und die Gewinnprognosen zugleich wieder nach unten korrigiert werden – dann werden Bewertungen und Gewinne gleichzeitig „abverkauft“.
Im Krypto-Bereich ist es genauso: Je höher die Zinsen im Langlaufbereich sind, desto attraktiver werden Cash und Staatsanleihen – und damit steigen die Opportunitätskosten für riskante Assets. BTC kann zwar noch eine Weile durch ETFs und institutionelle Allokationen durchhalten, aber High-Beta-Altcoins dürften es deutlich schwerer haben.