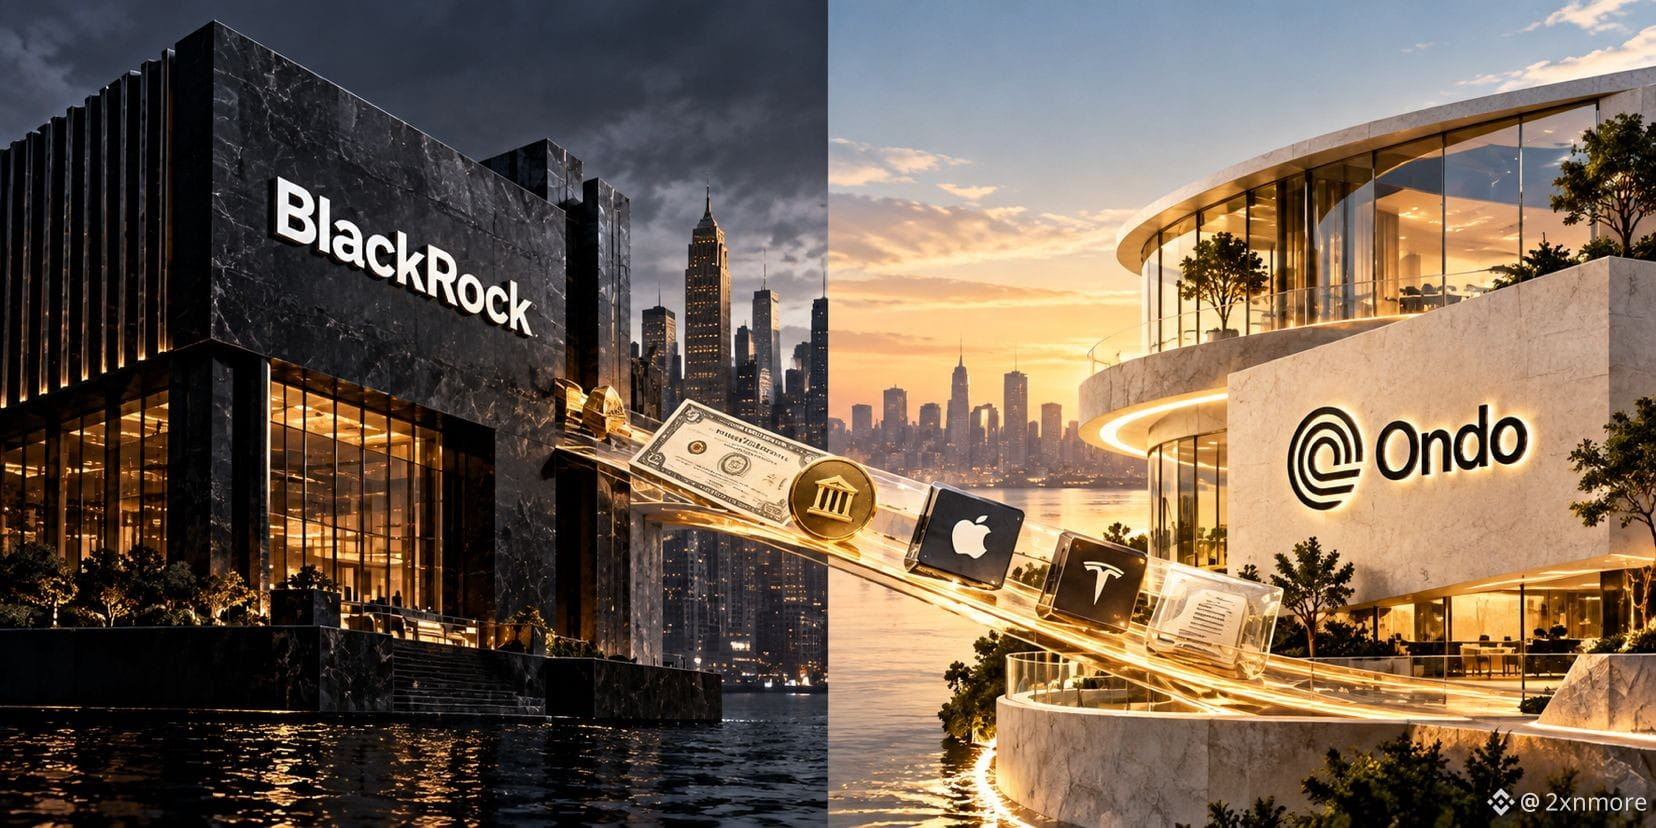
BlackRock hat keinen Fonds onchain gestellt.
Es verkaufte Ondo ein Rezept, behielt einen Interessenkonflikt in den Fußnoten und übernahm keine Pflicht gegenüber denjenigen, die das Token halten.
Der Markt hat gehört: „BlackRock-Portfolios als Token.“ Lesen Sie das Produkt.
BlackRock stellte ein nicht diskretionäres Modell bereit. Eine Zielmischung auf einer Folie. Keine Vorgabe, kein Fonds, keine Kundenbeziehung.
Ondo macht die eigentliche Arbeit: Es implementiert das Modell, emittiert das Token, handelt den Korb, führt das Rebalancing durch und nimmt die Gebühr.
BlackRock legt ausdrücklich fest, was es nicht ist.
Nicht der Berater.
Nicht der Manager.
Nicht der Sponsor.
Es hat keine Pflichten gegenüber Tokeninhabern und macht keine Zusage, dass das Portfolio das Modell überhaupt nachbildet.
Der Winkel, den die meisten übersehen: BlackRock kann eigene Fonds in diese Modelle einbetten und dafür bezahlt werden, wenn sie gehalten werden. Die Offenlegung nennt diesen Anreiz.
Jetzt schauen Sie, was Sie besitzen.
Nicht die Aktien.
Keine Stimmrechte.
Kein Fondsanteil.
Sie erhalten über eine separate Ondo-Position Zugang zum tokenisierten Korb von Ondo – mit einer täglichen Gebühr, Mint- und Redeem-Kosten sowie einem Spread.
Der neue Teil ist nicht das Logo. Sondern dass das ganze Paket ein Token ist. Es kann als Sicherheit dienen, unter einer Perps-Position liegen oder zu einem Baustein in Ondos „Portfolio von allem“ werden.
Also ist die $ONDO-Frage schärfer als „Ist das bullisch?“
Ondo verlangt jetzt fürs Essen. Noch sagt nichts, dass diese Gebühren in das Token fließen.
Solange der Gebührenwechsel nicht sichtbar ist, ist das kein Beweis dafür, dass $ONDO zum Asset Manager geworden ist.
Es ist ein Beweis dafür, dass Ondo es getan hat.
Der Markt feiert die Marke. Das Produkt ist eine Lizenzvereinbarung mit einem Rebalancing-Bot.
Es verkaufte Ondo ein Rezept, behielt einen Interessenkonflikt in den Fußnoten und übernahm keine Pflicht gegenüber denjenigen, die das Token halten.
Der Markt hat gehört: „BlackRock-Portfolios als Token.“ Lesen Sie das Produkt.
BlackRock stellte ein nicht diskretionäres Modell bereit. Eine Zielmischung auf einer Folie. Keine Vorgabe, kein Fonds, keine Kundenbeziehung.
Ondo macht die eigentliche Arbeit: Es implementiert das Modell, emittiert das Token, handelt den Korb, führt das Rebalancing durch und nimmt die Gebühr.
BlackRock legt ausdrücklich fest, was es nicht ist.
Nicht der Berater.
Nicht der Manager.
Nicht der Sponsor.
Es hat keine Pflichten gegenüber Tokeninhabern und macht keine Zusage, dass das Portfolio das Modell überhaupt nachbildet.
Der Winkel, den die meisten übersehen: BlackRock kann eigene Fonds in diese Modelle einbetten und dafür bezahlt werden, wenn sie gehalten werden. Die Offenlegung nennt diesen Anreiz.
Jetzt schauen Sie, was Sie besitzen.
Nicht die Aktien.
Keine Stimmrechte.
Kein Fondsanteil.
Sie erhalten über eine separate Ondo-Position Zugang zum tokenisierten Korb von Ondo – mit einer täglichen Gebühr, Mint- und Redeem-Kosten sowie einem Spread.
Der neue Teil ist nicht das Logo. Sondern dass das ganze Paket ein Token ist. Es kann als Sicherheit dienen, unter einer Perps-Position liegen oder zu einem Baustein in Ondos „Portfolio von allem“ werden.
Also ist die $ONDO-Frage schärfer als „Ist das bullisch?“
Ondo verlangt jetzt fürs Essen. Noch sagt nichts, dass diese Gebühren in das Token fließen.
Solange der Gebührenwechsel nicht sichtbar ist, ist das kein Beweis dafür, dass $ONDO zum Asset Manager geworden ist.
Es ist ein Beweis dafür, dass Ondo es getan hat.
Der Markt feiert die Marke. Das Produkt ist eine Lizenzvereinbarung mit einem Rebalancing-Bot.