
US-Aktien schlossen am Donnerstag gemischt: zwischen einer sich vertiefenden Anleihe-Abverkaufswelle und einer Reihe von Schlagzeilen zu Einzelaktien-Ergebnissen sowie zu Dealings. Der Anleihemarkt hat den größten Teil des frühen Schadens verursacht. Die Rendite der 30-jährigen US-Staatsanleihe stieg auf 5,501%. Das ist ein Niveau, das seit Juni 2004 niemand gesehen hat. Die 10-jährige Rendite lag nicht weit dahinter und kletterte auf 5,223% – der höchste Stand seit Juni 2007. Dahinter stecken dieselben alten Verdächtigen: eine Inflation, die nicht nachlässt, erneut steigendes Öl und ein wachsendes Gefühl, dass die USA einfach zu viel schulden.
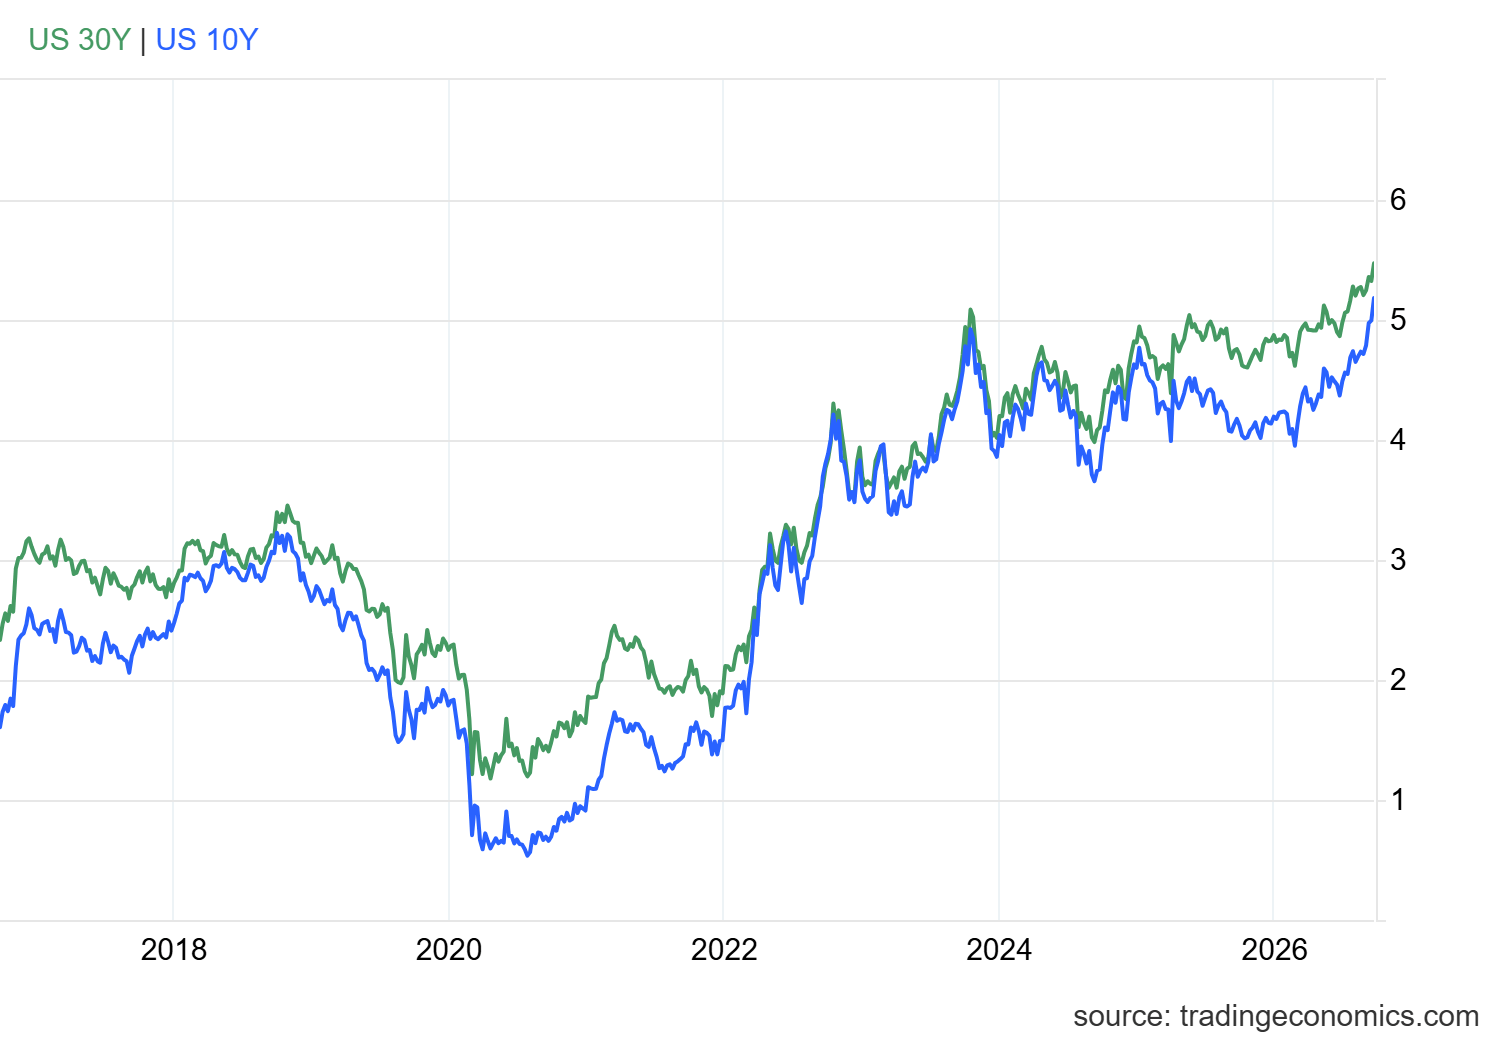
"Die Menschen gehen mit den Superlativen für die Rendite der 30-jährigen Anleihe aus", so formulierte es Ed Al-Hussainy, Portfoliomanager bei Columbia Threadneedle. Und er hat recht. Washington musste in mehr als zwei Jahrzehnten nicht so viel aufbringen, um sich langfristig Geld zu leihen.
Die Wetten auf weitere Zinserhöhungen stiegen direkt mit den Renditen. Das CME FedWatch-Tool zeigt nun rund 70% Wahrscheinlichkeit für eine weitere Erhöhung um eine Viertelprozentstufe auf der Fed-Sitzung Ende Oktober. Vor einer Woche lag diese Zahl noch bei etwa der Hälfte. Eine ordentliche Steigerung. Die Fed hatte in diesem Zyklus die Zinsen bislang nur einmal angehoben — Mitte September — nach mehr als zwei Jahren Stillstand. Also noch eine so schnelle Erhöhung? Das wäre eine ungewöhnlich schnelle Kehrtwende hin zu mehr Straffung.
Erdöl erklärt einen großen Teil davon. Berichte tauchten auf, wonach US- und iranische Verhandlungsführer, die am Rande der UN-Generalversammlung in New York zusammentrafen, einen phasenweisen Deal prüfen, um ihren fast siebenmonatigen Konflikt zu beenden.
Die Nachrichten ließen den Markt etwas leichter durchatmen. Der grobe Rahmen: Teheran öffnet die Straße von Hormuz wieder, Washington lockert seine maritime Blockade iranischer Häfen. Doch keine Seite will als Erste handeln. Niemand möchte derjenige sein, der nachgibt. Katarische Vermittler sollen derzeit versuchen, diese Lücke zu überbrücken. Aber schon das bloße Flüstern von einem Deal reichte aus, um Aktien von ihren Tagestiefs zu ziehen und ein Stück der Härte aus dem Öl herauszunehmen.
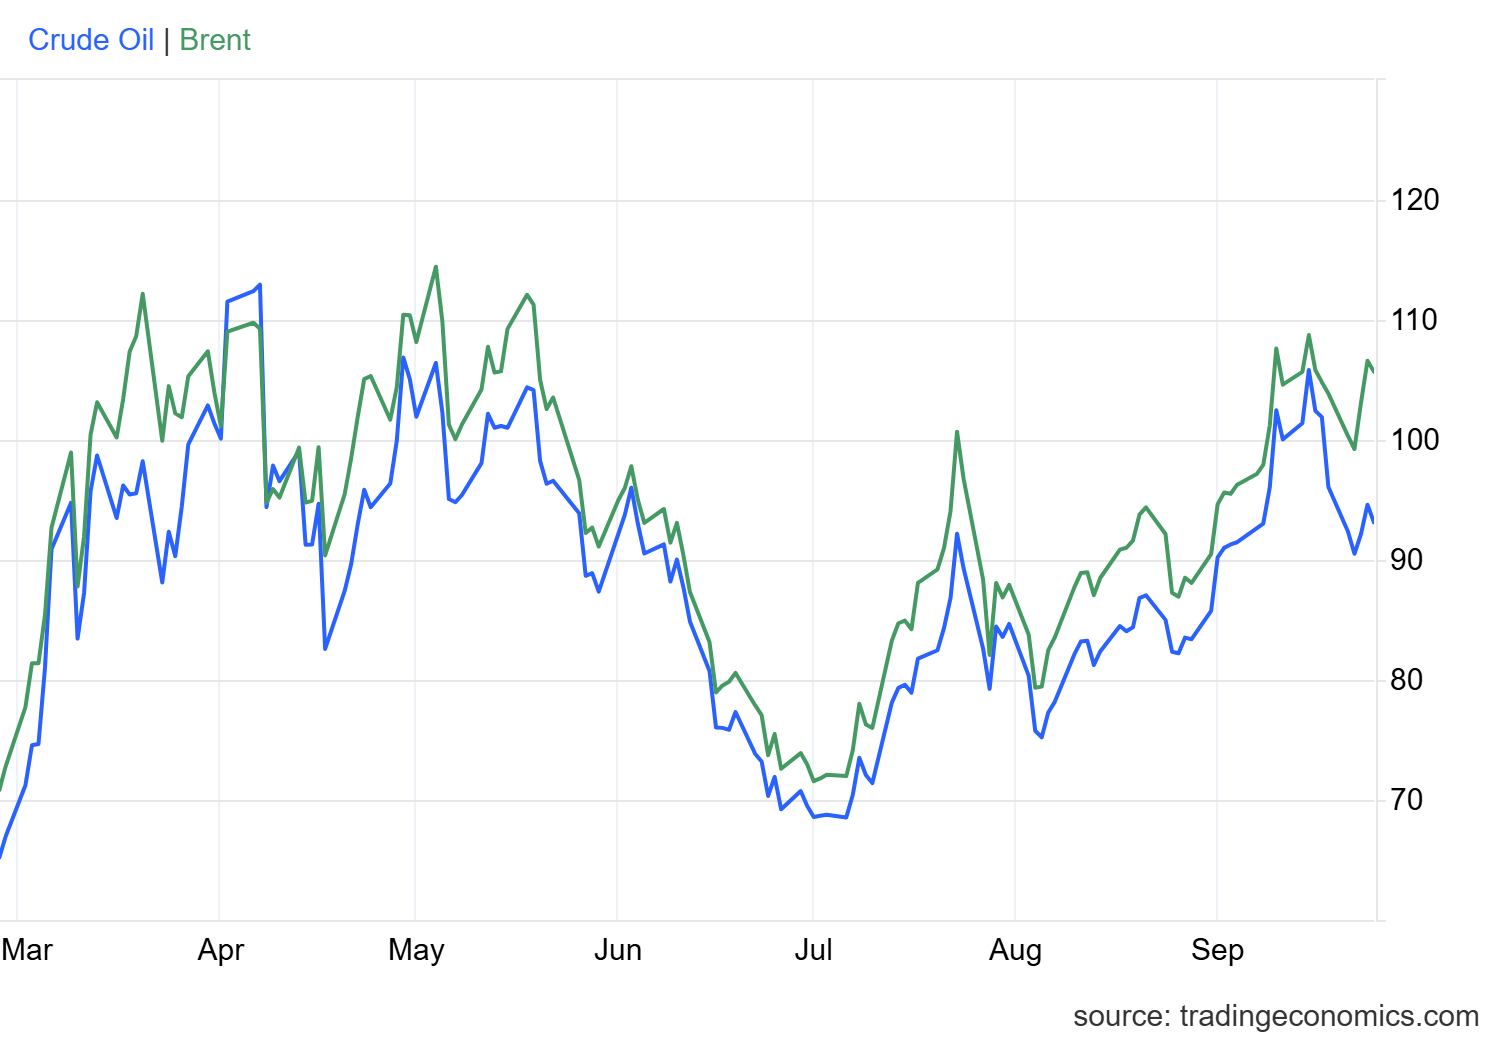
Der Rohstoff gab jedoch einen Teil seiner früheren Gewinne wieder ab, nachdem diese Hormuz-Schlagzeilen hereinkamen. Aber beide Benchmarks schlossen am Ende des Tages dennoch höher. Brent stieg um 2,5% auf 105,69 US-Dollar je Barrel. West Texas Intermediate legte um 2,3% zu und schloss bei 94,30 US-Dollar. Beide notieren seit Monaten auf erhöhtem Niveau — seit der Eskalation des US-Iran-Konflikts zurück im Frühjahr.
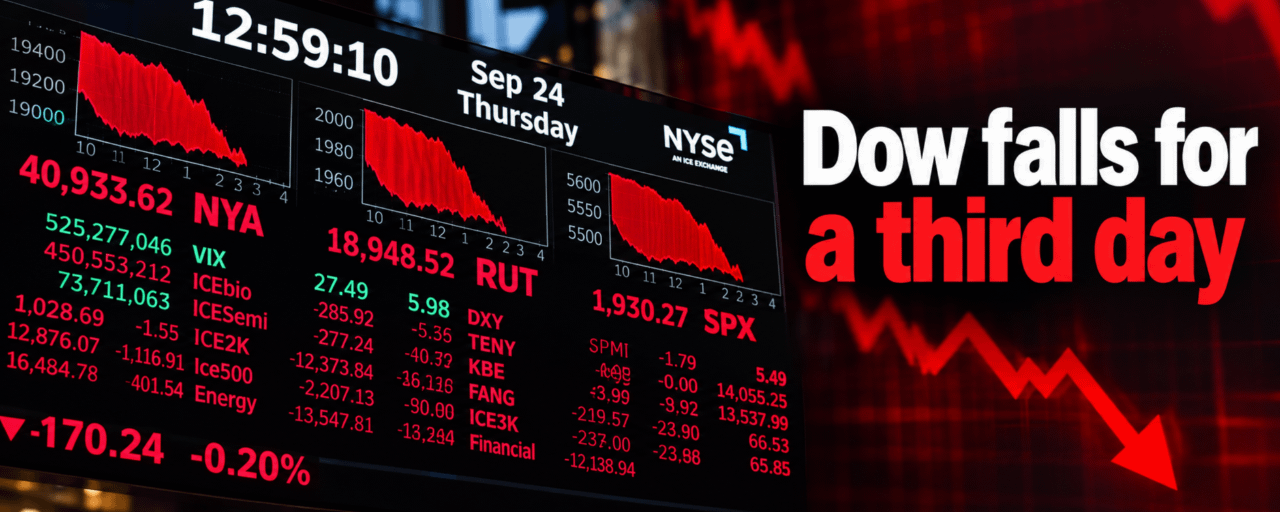
Wichtige US-Indizes schlossen gemischt. Der Dow gab um 0,31% nach — das dritte Mal in Folge mit Verlusten. Der S&P 500 und der Nasdaq Composite ließen im Wesentlichen alles abprallen und schlossen unverändert. Der Small-Cap-Russell 2000 fiel um 0,11% und schloss bei 2.835,92. Aber diese ruhige Schlagzeilen-Zahl verbirgt eine viel lautere Geschichte darunter, denn einzelne Aktien bewegten sich stark.
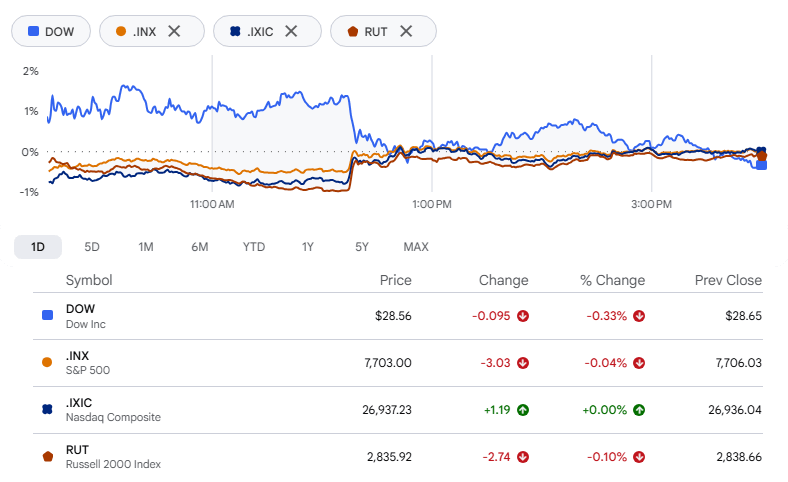
Aber diese ruhige Schlagzeilen-Zahl verbirgt eine viel lautere Geschichte darunter, weil sich einzelne Aktien stark bewegt haben.
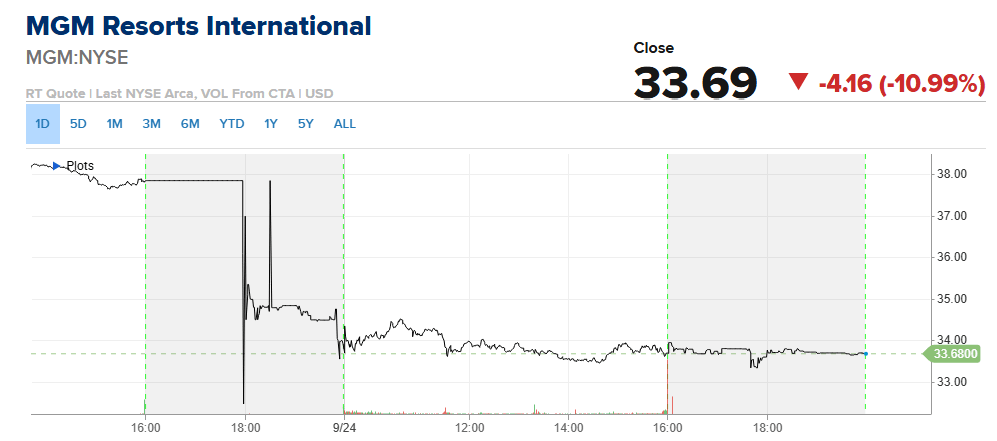
Am schlimmsten traf es MGM Resorts. Die Aktie stürzte um 11% auf 33,90 US-Dollar, den niedrigsten Stand seit sieben Monaten, nachdem Barry Diller das rund 18 Milliarden US-Dollar schwere Angebot von People Inc. zurückgezogen hatte, um den restlichen Kasino-Betreiber zu übernehmen. People besitzt bereits etwa 27% an MGM. Zurück im Juni hatte das Unternehmen einen Preis von 48,30 US-Dollar je Aktie vorgeschlagen. „In ein solches Angebot fließt viel ein“, sagte Diller in einer Erklärung und fügte hinzu, dass People weiterhin für einen künftigen Deal offen sei. Verständlich. Aber der Abverkauf löschte im Grunde alle Kursgewinne aus, die MGM seit der ersten Bekanntgabe des Angebots gemacht hatte — und die Aktie war ohnehin schon um 27% von ihrem 18-Jahres-Hoch aus Juni zurückgegangen. Truist Securities ist der Ansicht, der Rückgang könnte lediglich darauf zurückzuführen sein, dass potenzielle Käufer ihre Exit-Strategie fahren. Andererseits hatte das Unternehmen zuvor argumentiert, MGM könne sich möglicherweise sogar ohne Übernahme ähnlich gut entwickeln — mit weniger kurzfristiger Aufsicht durch Investoren.
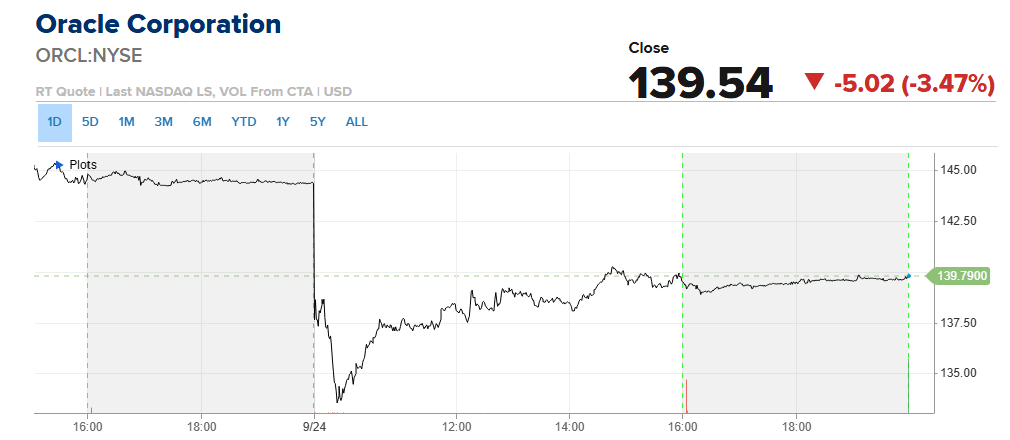
Oracle fiel um 3,5%, den größten Rücksetzer des Tages unter den großen Tech-Werten. Bloomberg berichtete, das Unternehmen habe dem Entwickler Blue Owl Capital eine Force-Majeure-Mitteilung über Project Jupiter geschickt, das rund 165 Milliarden US-Dollar schwere KI-Datencenter, das es nahe der Grenze zu New Mexico im Rahmen der breiteren Stargate-Initiative baut. Das heißt jedoch nicht, dass Oracle aussteigt. Es verschafft dem Unternehmen lediglich Raum, Zahlungen zu verzögern, falls der Standort die geplante Eröffnung im Jahr 2028 verfehlt. Und das wirkt angesichts der anhaltenden Genehmigungskämpfe über die Erdgaspipeline, die das Ganze mit Energie versorgen soll, durchaus wie eine reale Möglichkeit.
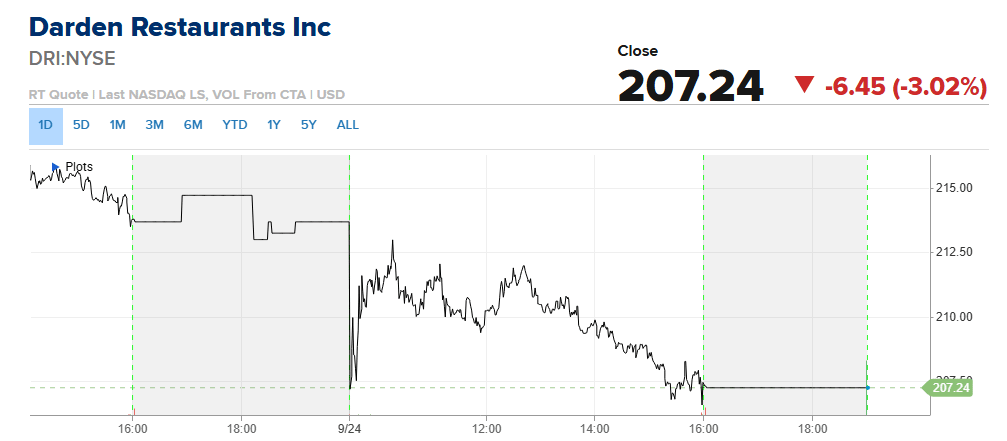
Darden Restaurants fielen um mehr als 3%. Der Betreiber von Olive Garden und LongHorn Steakhouse veröffentlichte die Ergebnisse für das erste Quartal im Fiskaljahr von 2,05 US-Dollar je Aktie — exakt im Rahmen der Schätzungen. Der Umsatz lag bei 3,20 Milliarden US-Dollar, nur ein kleines Stück unter dem 3,21 Milliarden US-Dollar Konsens von FactSet. Knapp, aber nicht ganz. Das Unternehmen ließ seine Guidance für das Gesamtjahr unverändert.
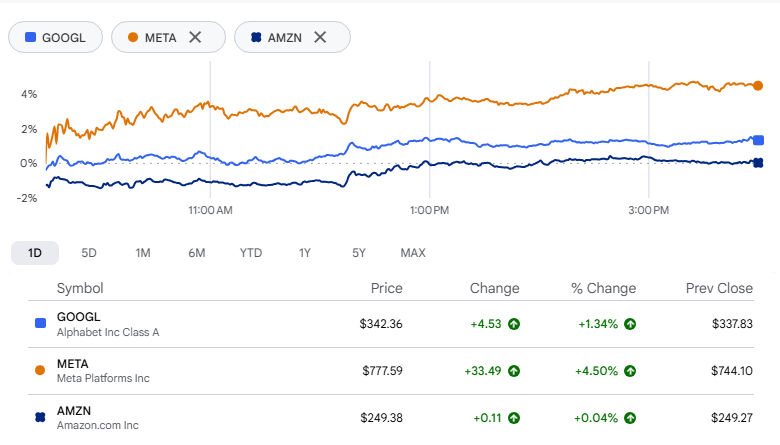
Nicht alles war jedoch rot. Die Magnificent Seven schnitten erneut besser ab. Der Roundhill Magnificent Seven ETF hielt seine Gewinne, selbst als der breitere Markt am Nachmittag nachgab — und liegt mittlerweile für die Woche bei über 5%. Doch schaut man genauer hin, dann haben von den sieben Titeln tatsächlich nur drei zugelegt. Meta Platforms machte den Großteil der Arbeit. Das Unternehmen legt seit der Einführung von Muse, seinem neuen KI-Agenten, der Reisen bucht, Zahlungen abwickelt und einen Kalender verwaltet, diesen Monat los. Auch Alphabet konnte zulegen. Amazon hingegen bewegte sich kaum.
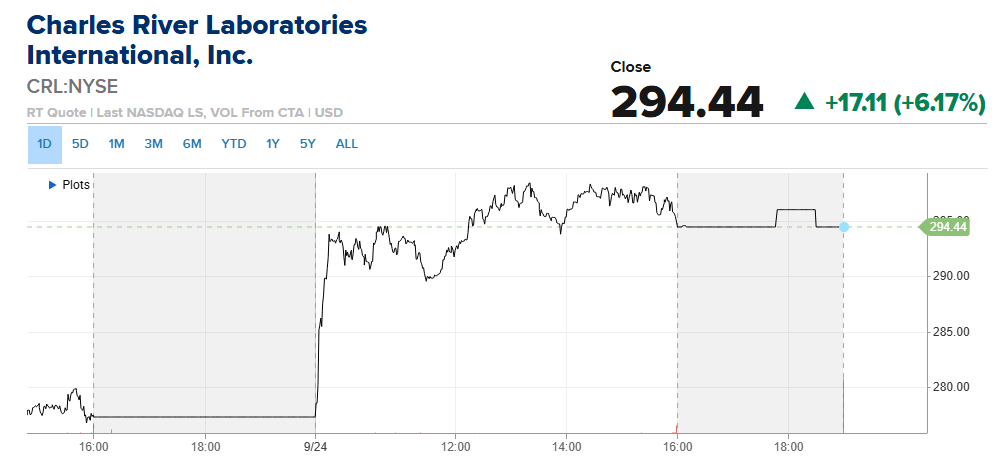
Charles River Laboratories stieg um 6%. Am Investor Day bekräftigte das Unternehmen die Guidance für 2026 und sagte den Anlegern, dass sowohl der Umsatz als auch das bereinigte Ergebnis jeweils im oberen Bereich der zuvor genannten Spannen landen sollten. Außerdem brachte es frische langfristige Ziele bis 2030 heraus, ein Teil dessen, was es als seine Pathway to Purpose-Strategie vermarktet.
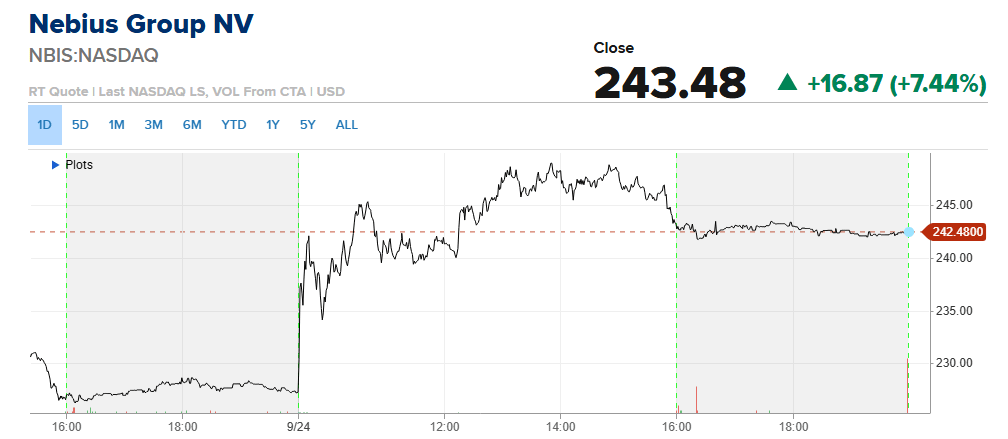
Nebius Group stieg um mehr als 7%, nachdem Bank of America die Umsatz-Erwartungen bis 2028 angehoben hatte. Analyst Tal Liani hielt seine Kaufempfehlung und sein Kursziel von 310 US-Dollar. Sein Argument ist simpel: Nebius kombiniert langfristige Deals mit großen Cloud-Anbietern, was eine stabile Auslastung ermöglicht, mit kürzeren Vereinbarungen von ein bis drei Jahren, die etwa zum Doppelten der laufenden Hyperscaler-Rate bepreist sind. Diese Kombination, so erwartet er, sollte die Margen weiter nach oben treiben.
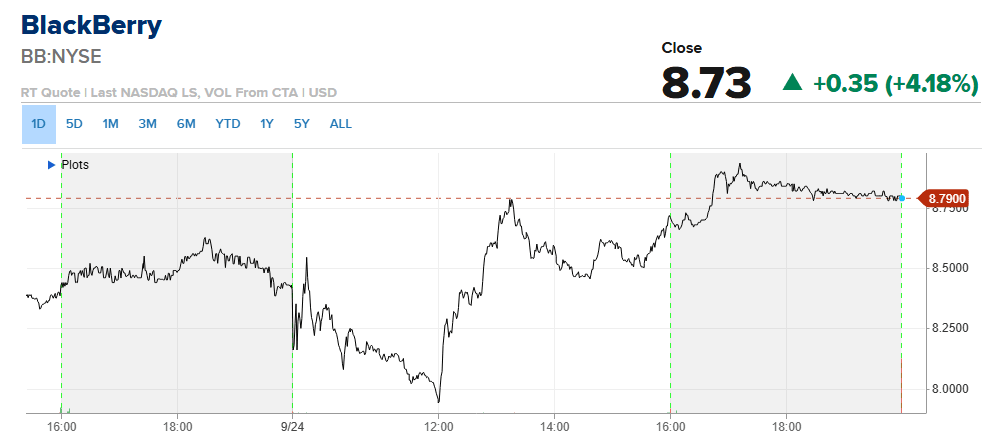
BlackBerry gewann 4%. Die Ergebnisse im zweiten Quartal lagen in beiden Kennzahlen über den Erwartungen: 7 Cent Gewinn je Aktie bereinigt gegenüber einer Schätzung von 4 Cent, und ein Umsatz von 163,3 Millionen US-Dollar gegenüber erwarteten 142,5 Millionen US-Dollar. Kein schlechtes Quartal. Die meiste Stärke kam aus QNX, dem Automotive-Softwarebereich: Dort gab es einen Rekordumsatz und den bislang größten Design-Win. Das Management reagierte, indem es die Prognose für das Gesamtjahr anhob.
Sektor-Analyse:
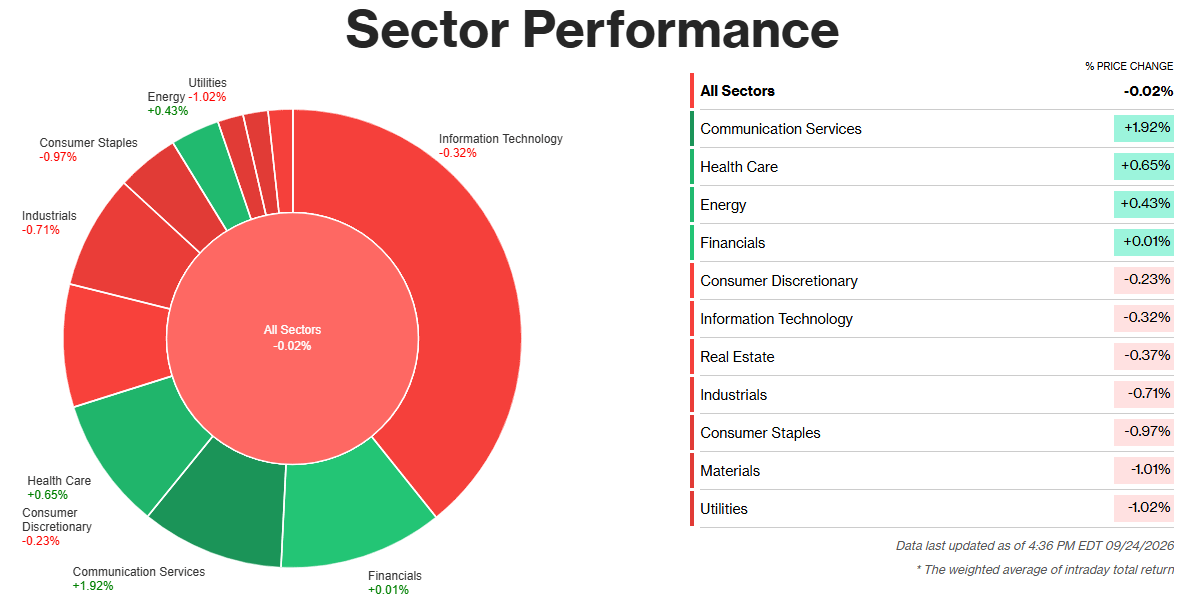
Nur vier der elf Sektoren des S&P 500 schlossen am Donnerstag höher, und Communication Services führte deutlich, plus 1,92%. Der Anstieg ließ sich fast vollständig auf Meta Platforms zurückführen, plus 4,5% nach einer Erhöhung des Kursziels durch JPMorgan für die Aktie. Als Grund nannte die Bank den neuen Muse-AI-Agenten als bahnbrechenden Software-Entwicklungsmeilenstein hinter der Bewegung — vorgestellt im Rahmen des dieswöchigen Meta Connect-Events.
Energie stieg um 0,43%, als Brent-Rohöl sich nach kurzzeitigem Abbremsen seines Rallye-Tempos auf rund 107 US-Dollar je Barrel einpendelte. Grund waren Meldungen, dass die USA und der Iran einen phasenweisen Deal ausloten, um die Straße von Hormuz wieder zu öffnen. Diese diplomatische Schlagzeile nahm etwas der geopolitischen Prämie aus dem Fass bis zum Handelsschluss.
Der Zuwachs im Gesundheitswesen von 0,65% wirkt weniger wie eine Reaktion auf eine einzelne Schlagzeile als wie eine klassische Defensive Rotation: Da die Renditen stark anstiegen und der Markt eine echte Chance auf eine weitere Zinserhöhung der Fed einpreiste, setzten Anleger stärker auf Gewinne, die sich nicht allzu stark von Zinsschwankungen biegen. Finanztitel bewegten sich kaum, plus 0,01%, nachdem der übliche Gegenwind durch höhere Zinserträge auf unsicheres Bauchgefühl darüber traf, was die Kreditkosten nahe Hochs der letzten zwei Jahrzehnte für die Kreditnachfrage bedeuten.
Schwächste Sektoren
Der Druck auf den Rest des Marktes kam aus einer Richtung: den Renditen. Ein heißerer als erwarteter Flash-PMI für September, mit Dienstleistungen bei 58,7 und dem verarbeitenden Gewerbe bei 57, schob die Renditen auf der langen Laufzeit nach oben.
Versorger trugen den größten Teil des Drucks und fielen um 1,02%, da Dividendenrenditen, die zuvor attraktiv wirkten, ihren Glanz neben risikofreien Renditen verloren, die sich 5% nähern. Materialien gaben um 1,01% nach, gedrückt durch dieselbe Rendite-Rechenlogik und einen festeren Dollar, der die Metallpreise stützte.
Konsumgüter des täglichen Bedarfs gaben aus ähnlichen Gründen 0,97% nach — sie werden wie ein Bond-Proxy gehandelt, wenn sich die Renditen so schnell bewegen. Auch Industriewerte hinkten hinterher, minus 0,71%, obwohl der gleiche PMI-Benchmark-Übertreffer Fabrikaktivität theoretisch hätte beflügeln müssen; stattdessen interpretierten Anleger starkes Wachstum als Treibstoff für weitere Zinsschärfungen. Die Schwäche war sektorweit und renditegetrieben — nicht an einen Fehltritt eines einzelnen Unternehmens gebunden.