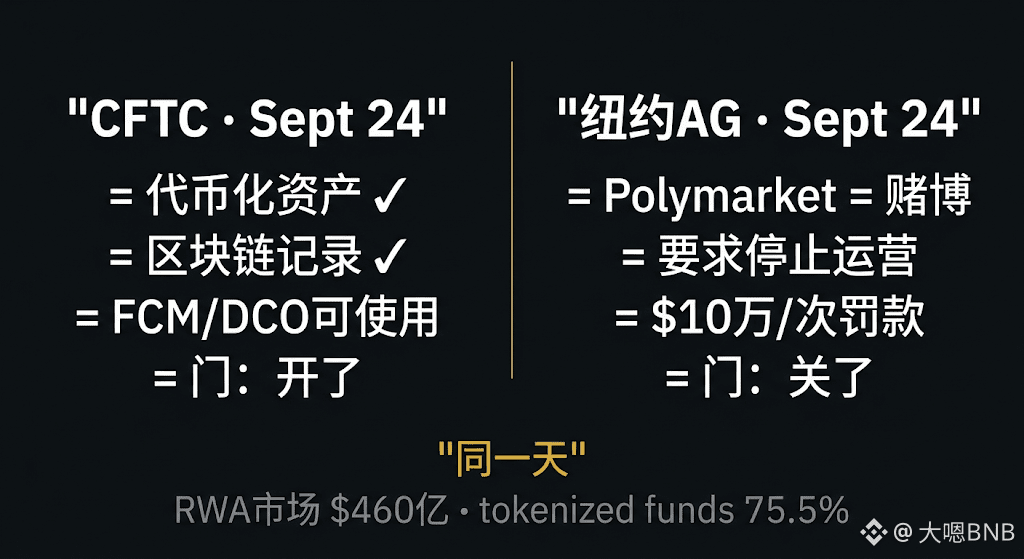

CFTC aktualisierte FAQs – am selben Tag, an dem New York Polymarket verklagt.
Diese beiden Dinge zusammen sind ziemlich interessant.
Die CFTC hat zwei Punkte genannt:
Erstens: Regulierte Terminhandelsfirmen (FCM) und Clearingstellen (DCO) können Kundengelder in tokenisierte konforme Vermögenswerte investieren – zum Beispiel in tokenisierte Geldmarktfondsanteile – solange Token-Inhaber die gleichen rechtlichen und wirtschaftlichen Rechte haben wie bei traditionellen Vermögenswerten.
Zweitens: Es ist rechtmäßig, regulatorische Aufzeichnungen mit Blockchain-Technologie zu führen; es ist keine zusätzliche Offline-Sicherung erforderlich – vorausgesetzt, bei einem Netzausfall kann die Einreichung noch bei der CFTC erfolgen.
Das ist keine neue Regulierung, sondern eine Klarstellung der bestehenden Regeln. Aber diese Klarstellung ist selbst sehr wichtig – Institutionen bauen nicht in rechtlich unklaren Zonen; diesmal wird die Unklarheit kleiner.
CFTC-Vorsitzender Selig sagte etwas, das man festhalten sollte: „Tokenisierung kann zur Grundlage von nahezu sofortiger Abwicklung und Echtzeit-Betriebskrediten für Sicherheiten werden.“
Hintergrunddaten: Der tokenisierte RWA-Markt hat heute bereits 46,0 Mrd. US-Dollar erreicht; tokenisierte Fonds machen 75,5 % aus (34,7 Mrd. US-Dollar), tokenisierte Waren 7,7 Mrd. US-Dollar, tokenisierte Aktien 3,5 Mrd. US-Dollar.
Der CLARITY-Gesetzentwurf ist im Senat gescheitert, aber die CFTC hat nicht aufgehört zu arbeiten.
An demselben Tag: Bundesaufsichtsbehörden öffnen Institutionen die Tür zur Tokenisierung, während der Bundesstaat New York die Tür zu Vorhersagemärkten für Polymarket schließt – wer vertritt die Zukunft, wer schützt die Vergangenheit?
Wie viele Jahre braucht die tokenisierte RWA von 46,0 Mrd. US-Dollar auf 460,0 Mrd. US-Dollar?
$BTC
$USDC
#cftc更新受监管机构代币化资产指引
Diese beiden Dinge zusammen sind ziemlich interessant.
Die CFTC hat zwei Punkte genannt:
Erstens: Regulierte Terminhandelsfirmen (FCM) und Clearingstellen (DCO) können Kundengelder in tokenisierte konforme Vermögenswerte investieren – zum Beispiel in tokenisierte Geldmarktfondsanteile – solange Token-Inhaber die gleichen rechtlichen und wirtschaftlichen Rechte haben wie bei traditionellen Vermögenswerten.
Zweitens: Es ist rechtmäßig, regulatorische Aufzeichnungen mit Blockchain-Technologie zu führen; es ist keine zusätzliche Offline-Sicherung erforderlich – vorausgesetzt, bei einem Netzausfall kann die Einreichung noch bei der CFTC erfolgen.
Das ist keine neue Regulierung, sondern eine Klarstellung der bestehenden Regeln. Aber diese Klarstellung ist selbst sehr wichtig – Institutionen bauen nicht in rechtlich unklaren Zonen; diesmal wird die Unklarheit kleiner.
CFTC-Vorsitzender Selig sagte etwas, das man festhalten sollte: „Tokenisierung kann zur Grundlage von nahezu sofortiger Abwicklung und Echtzeit-Betriebskrediten für Sicherheiten werden.“
Hintergrunddaten: Der tokenisierte RWA-Markt hat heute bereits 46,0 Mrd. US-Dollar erreicht; tokenisierte Fonds machen 75,5 % aus (34,7 Mrd. US-Dollar), tokenisierte Waren 7,7 Mrd. US-Dollar, tokenisierte Aktien 3,5 Mrd. US-Dollar.
Der CLARITY-Gesetzentwurf ist im Senat gescheitert, aber die CFTC hat nicht aufgehört zu arbeiten.
An demselben Tag: Bundesaufsichtsbehörden öffnen Institutionen die Tür zur Tokenisierung, während der Bundesstaat New York die Tür zu Vorhersagemärkten für Polymarket schließt – wer vertritt die Zukunft, wer schützt die Vergangenheit?
Wie viele Jahre braucht die tokenisierte RWA von 46,0 Mrd. US-Dollar auf 460,0 Mrd. US-Dollar?
$BTC
$USDC
#cftc更新受监管机构代币化资产指引