Der Himmel der Finanzwelt ist wirklich eingestürzt – gestern!
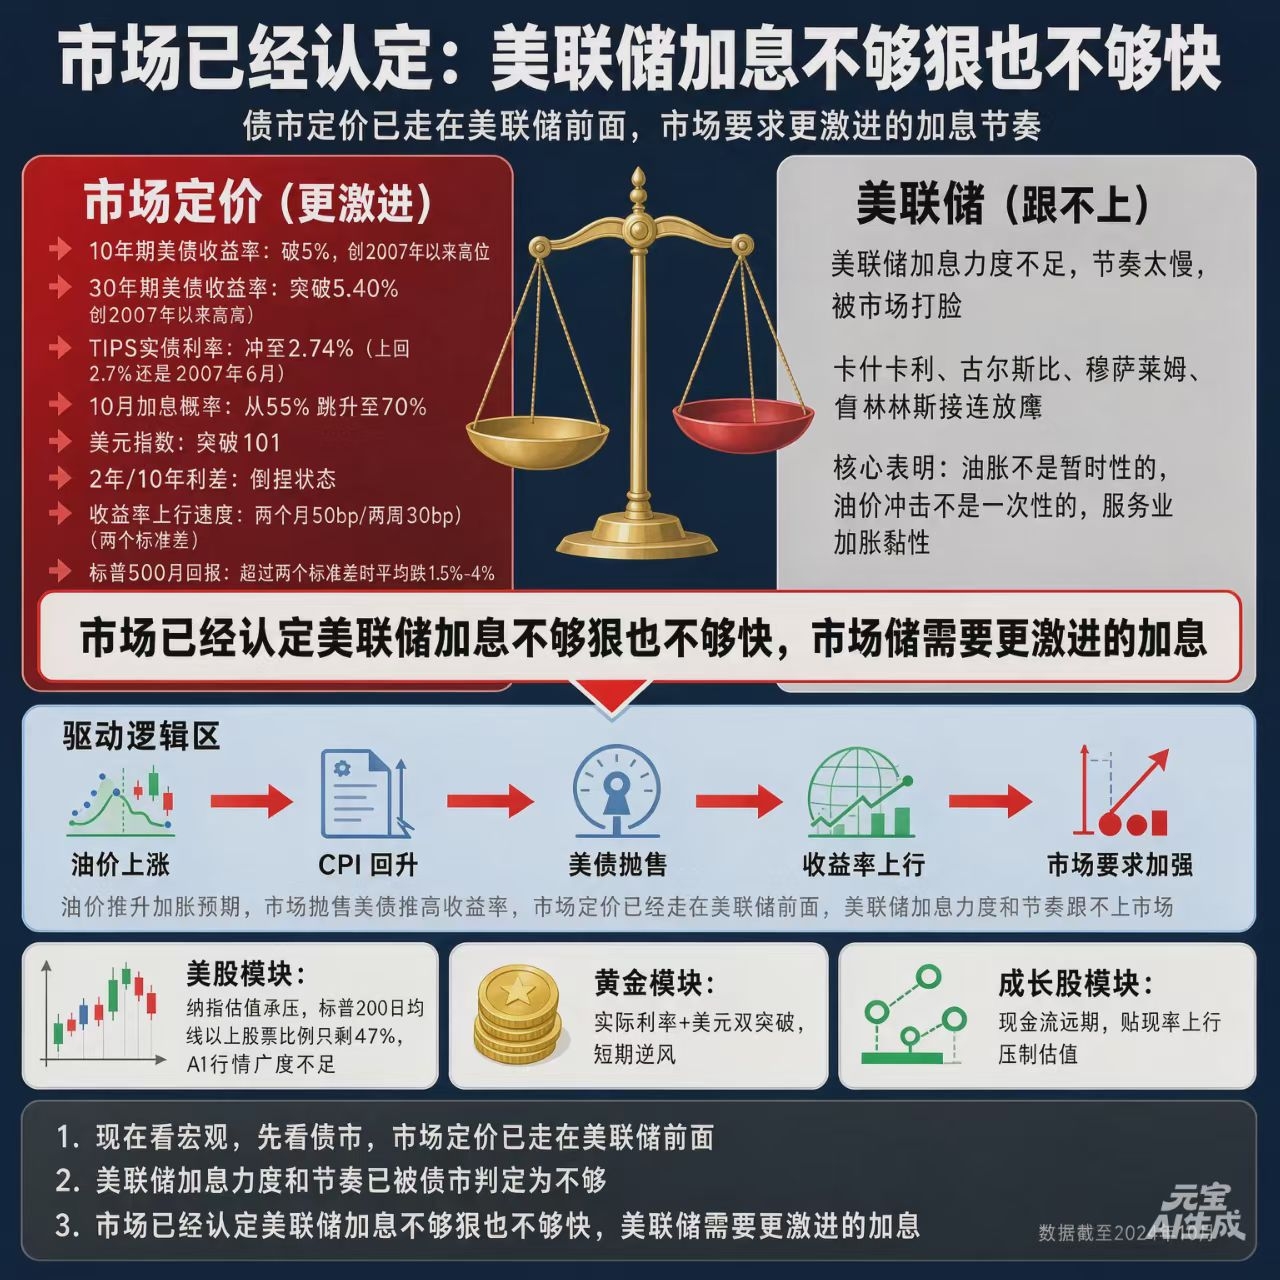
Die US-Staatsanleiherenditen über den Großteil der Laufzeiten liegen allesamt über dieser psychologischen Marke von 5%.
5% bedeutet nicht nur „ein bisschen teuer“ – es ist ein VaR-Schock + eine Stop-Loss-Linie in den Risiko- und Modellwelten der Institute. Es ist sozusagen „ein Auslöser an der Wand“, sobald es passiert, schneidet das Modell automatisch die Positionen zurück: Aktien, Anleihen, Gold und Krypto – alles wird gemeinsam nach unten gedrückt, die Bewertungen werden gleichzeitig abgeschossen.
Noch beängstigender ist das Tempo.
Die Rendite der 10-jährigen steigt langsam, da können Trader das noch abfedern; aber innerhalb von zwei Monaten 50 bp und in zwei Wochen 30 bp – das ist ein Sprung über zwei Standardabweichungen. Der Markt wird sofort das Risiko neu berechnen: Ist meine Position zu groß? Ist der Hebel zu hoch? Soll ich erst mal rauslaufen?
Daher ist es gestern nicht so simpel wie „PMI gut → long Treasuries werden zertrümmert“.
Der PMI ist nur ein Katalysator, nicht die eigentliche Ursache.
Ausgelöst wird eine markttypische Katastrophenpreissetzung durch diese Kette, die gleichzeitig passiert:
- 10-jährige US-Staatsanleihen durchbrechen 5%
- TIPS reale Rendite schießt auf 2,74% (das letzte Mal, dass sie über 2,7% kam, war im Juni 2007)
- Der Dollar bricht die 101
- Kurzfristige Zinsen sind aggressiver als langfristige: Die 2s10s-Zinsdifferenz verengt sich weiter – das zeigt, dass der Markt einpreist „die Inflation ist nicht tot, die Zinserhöhungen müssen noch kommen“
- Die Wahrscheinlichkeit einer Zinserhöhung im Oktober springt von 55% auf 70%
Der Anleihenmarkt hat schon für die Fed abgestimmt.
Kaschkarri, Goolsbee, Musalem, Collins – nacheinander mit Falken-Ton:
Der Ölpreisschock ist „nicht einmalig“—die Inflation hört nicht bei Energie auf, das eigentliche Problem ist die Trägheit der Dienstleistungsinflation.
Früher konnte man noch mit „transitory“ herumtricksen, jetzt funktioniert dieses ganze Wortgeklingel nicht mehr.
Goldman hat die monatlichen Renditen des S&P 500 und die Renditen der 10-jährigen Anleihen herausgezogen und gegeneinander abgebildet:
- Renditen steigen moderat → Der Aktienmarkt kann meist noch weiter steigen
- Die Renditen schnellen im selben Monat um mehr als zwei Standardabweichungen nach oben (wie jetzt) → Der S&P im Durchschnitt -1,5% bis -4%
- Nasdaq, KI, Software und Wachstumstitel mit langen Laufzeiten am schlimmsten: weil die Cashflows sehr weit in der Zukunft liegen, und wenn man den Diskontsatz nach oben schiebt, lockert sich der Bewertungsanker sofort.
Jetzt ist der Anteil der Aktien oberhalb der 200-Tage-Linie im S&P nur noch 47%.
50% ist die Schwelle. Wenn die KI-Rallye bei der Breite nicht anspringt, tragen nur wenige Giganten den Index – unten hat sich schon alles aufgelöst.
Auch Gold ist nicht davongekommen.
Reale Renditen brechen durch + der Dollar bricht durch + Energie wird teurer + Dienstleistungsinflation + Wahlgeräusche, die die Stimmung verzerren – die Inflationserwartungen werden auf hohem Niveau festgenagelt.
Und was ist mit den G2-Verhandlungen? Das ist Glücksspiel, niemand kennt die Karten unter dem Tisch.
Also hör auf, dich nur mit dem US-Aktienmarkt-Bild selbst zu beruhigen.
Selbst wenn du dein ganzes Leben lang keine US-Staatsanleihen kaufst,
Jetzt ist jeden Tag die erste Sache, dass du zuerst schaust, was im Anleihenmarkt passiert.
Der Anleihenmarkt sagt nur einen Satz:
Die Fed liegt hinterher, der Markt wartet nicht mehr auf sie.
Als Nächstes ist es nicht die Frage „erhöht man oder erhöht man nicht“,
Das ist das Problem „zu spät nachgezogen – wie viel Preis muss man dafür bezahlen“.
#Nasdaq #Gold #US-Dollar #Inflation #Fed #US-Staatsanleihen #PMI #Zinsfutures