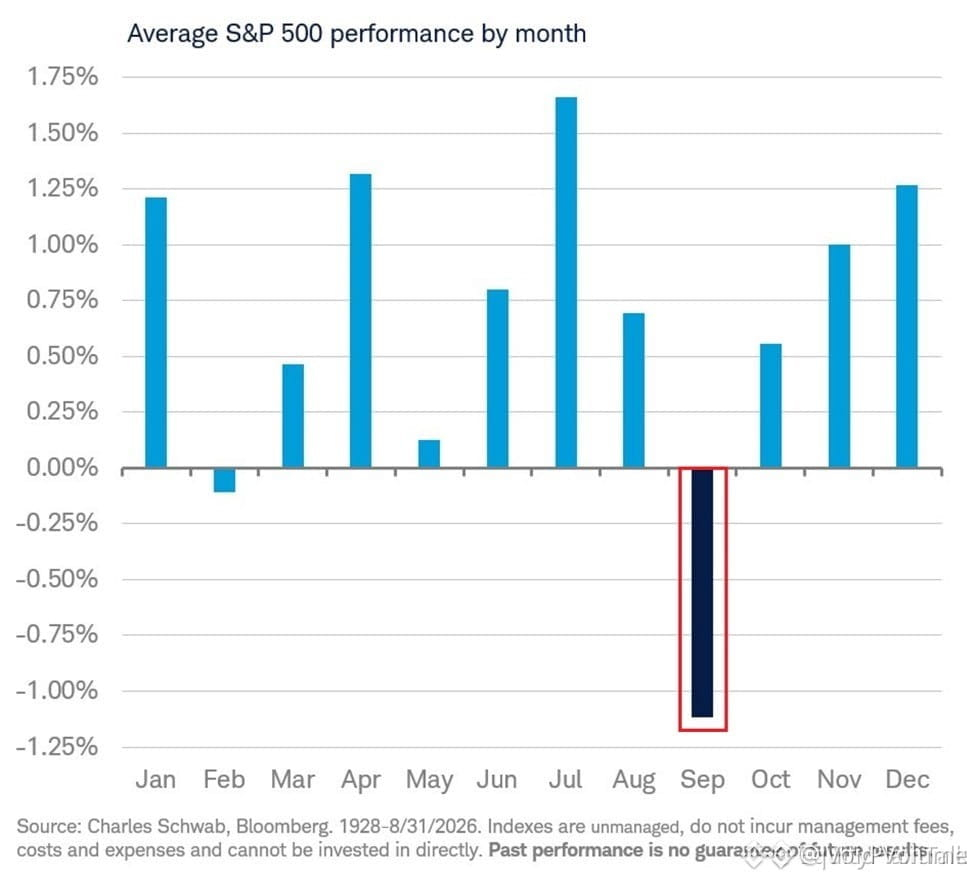
📉 HISTORISCHE SEPTEMBER-SAISONALITÄT WARNT VOR INSTITUTIONELLEN LIQUIDITÄTS-ABFLÜSSEN VORAUS FÜR $SPX ! 🚨
Historische Order-Flow-Daten zeigen, dass der September das schwierigste Kalenderfenster für Risk Assets ist: $SPX liefert in 55% der Fälle seit 1928 negative Renditen. 📊 Institutionelles Rebalancing beschleunigt sich typischerweise in den letzten zwei Wochen, was einen durchschnittlichen gesamten Drawdown von -4,7% auslöst, während die Liquidität abnimmt.
Während die erste Monatshälfte im Schnitt bei -0,2% liegt, zielen „smarte“ Akteure häufig auf tiefere Nachfragezonen, bevor die Abwicklung zum Quartalsende erfolgt. 💡 Strategische Trader sollten sich auf erhöhte Volatilität einstellen, statt auf vorhersehbare saisonale Rückgänge zu reagieren. 💬 Wie strukturierst du dein Risiko-Exposure im Vorfeld dieses historischen Liquiditäts-Shift? 👇
⚠️ Keine Finanzberatung. Manage immer dein Risiko. 🛡️
🏷️ #SPX #BTC #Macro #MarketStructure #Trading
🎯 🦈
Historische Order-Flow-Daten zeigen, dass der September das schwierigste Kalenderfenster für Risk Assets ist: $SPX liefert in 55% der Fälle seit 1928 negative Renditen. 📊 Institutionelles Rebalancing beschleunigt sich typischerweise in den letzten zwei Wochen, was einen durchschnittlichen gesamten Drawdown von -4,7% auslöst, während die Liquidität abnimmt.
Während die erste Monatshälfte im Schnitt bei -0,2% liegt, zielen „smarte“ Akteure häufig auf tiefere Nachfragezonen, bevor die Abwicklung zum Quartalsende erfolgt. 💡 Strategische Trader sollten sich auf erhöhte Volatilität einstellen, statt auf vorhersehbare saisonale Rückgänge zu reagieren. 💬 Wie strukturierst du dein Risiko-Exposure im Vorfeld dieses historischen Liquiditäts-Shift? 👇
⚠️ Keine Finanzberatung. Manage immer dein Risiko. 🛡️
🏷️ #SPX #BTC #Macro #MarketStructure #Trading
🎯 🦈