

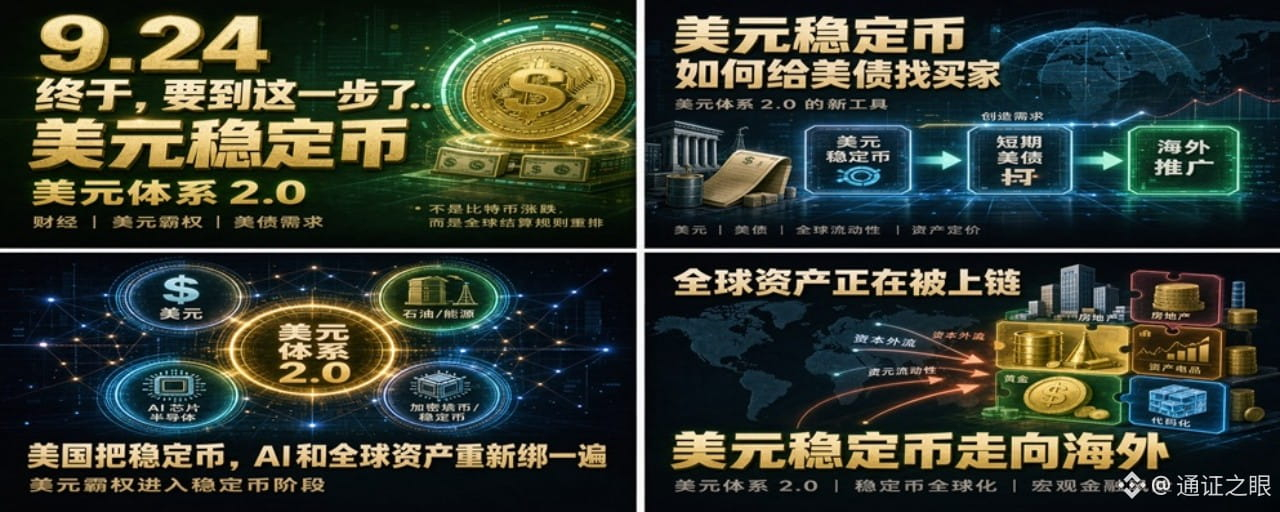

Erweiterung des Themas auf Basis der Themenauswahl der Bilibili-Serie „Ailis Finance ohne Gelaber“ (9.24 Endlich, wir sind an dem Punkt angelangt...)
Thema: Die USA treiben den Export von Dollar-Stablecoins voran – das ist keine Crypto-Nachricht, sondern ein makroökonomischer Wendepunkt, bei dem die Dollar-Hegemonie in eine „On-Chain“-Version übergeht.
Prolog: Warum „endlich, wir sind an dem Punkt angelangt“
Am 24. September 2026 wurde über Kanäle wie Caixin Media und Tencent News eine unscheinbare, aber äußerst gewichtige Nachricht verbreitet:
Die US-Regierung erwägt, eine Initiative einzuführen, die den Einsatz dollar-denominierter Stablecoins im Ausland fördern soll, um die Rolle des Dollars als globale Reservewährung zu festigen; möglicherweise mit der Gründung einer Joint-Venture-Plattform durch private Unternehmen, unter Beteiligung des US-Finanzministeriums, des Staatsrats und sogar der U.S. International Development Finance Corporation (DFC).
Wenn du nur die Schlagzeilen liest, könntest du meinen, es gehe bloß darum, dass die USA Kryptowährungen erneut fördern.
Doch betrachtet man die grundlegende Logik, erkennt man, dass dieses Thema näher an der zentralen Entwicklungslinie der kommenden zehn Jahre liegt als Zinserhöhungen der US-Notenbank, eine bestimmte Sitzung des Offenmarktausschusses oder eine einzelne politische Maßnahme am chinesischen Aktienmarkt:
Die USA modernisieren ihre Dollarhegemonie: von der alten Architektur „Banken + SWIFT + US-Staatsanleihen + Öl“ hin zu einer neuen Architektur aus „digitalen Wallets + Stablecoins + kurzfristigen US-Staatsanleihen + KI-/On-Chain-Abrechnungen“.
Das ist es, was viele am Markt Dollar-System 2.0 nennen.
Als Aili in ihrem Video sagte: „Endlich ist es so weit“, war das keine Übertreibung.
Seit Stablecoins ab 2020 an Bedeutung gewannen, USDC 2023 infolge des Silicon-Valley-Bank-Zwischenfalls seine Bindung verlor, 2025 der US-GENIUS Act in Kraft trat und die US-Regierung 2026 selbst damit begann, Dollar-Stablecoins im Ausland zu fördern – dieser Weg von „privater Innovation → regulatorischer Eingliederung → nationaler Strategie“ ist nun abgeschlossen.
Der nächste Schritt besteht darin, daraus eine globale digitale Finanzinfrastruktur zu machen.
I. Zunächst einmal in einfachen Worten: Ein Stablecoin ist kein Bitcoin, sondern ein „On-Chain-Dollar“
Wenn viele Menschen Stablecoins hören, denken sie sofort an:
Explodierende Bitcoin-Kurse
Abzocke mit Altcoins
Zusammenbrüche von Kryptobörsen
Jubel der Kryptokleinanleger
Das ist das größte Missverständnis.
Ein Stablecoin ist nicht „eine weitere Währung“, sondern:
Von privaten Institutionen ausgegebene, auf der Blockchain umlaufende, an eine Fiatwährung gekoppelte „digitale Dollarzertifikate“, die durch reale Dollar-Vermögenswerte gedeckt sind.
Die beiden typischsten Beispiele:
USDT (Tether)
USDC (Circle)
Wenn du USDC hältst, heißt das weder, dass du eine Verbindlichkeit der US-Notenbank hältst, noch, dass du ein Bankguthaben in den USA hast.
Du hältst eine Forderung über einen US-Dollar gegenüber Circle. Circle weist mit Bargeld, kurzfristigen US-Staatsanleihen und Repo-Vereinbarungen nach: „Ich kann dich auszahlen.“
Im Kern handelt es sich also um:
Offshore-Dollar + Geldmarktfonds + Blockchain-Überweisungen + private Kredite
Das Papier der BIZ bringt es treffend auf den Punkt: Stablecoins sind „eine On-Chain-Version des privaten Eurodollar-Kredits“.
Es ist wie:
Private Banknoten des 19. Jahrhunderts: Wer sie ausgab, war für die Einlösung verantwortlich;
Eurodollarmarkt: nicht auf US-amerikanischem Boden, aber trotzdem Dollar;
Geldmarktfonds: Reserven bestehen hauptsächlich aus Bargeld und kurzfristigen Anleihen;
Wallets nach Art von Alipay oder WeChat Pay: Mit einer Adresse auf dem Smartphone kann man Geld überweisen.
Doch sie unterscheiden sich auch von all diesen Beispielen:
Sie ist rund um die Uhr, grenzüberschreitend und programmierbar, kann von Smart Contracts genutzt und in die Zahlungsebene von KI-Agenten integriert werden.
Genau deshalb setzen die USA auf Stablecoins.
II. Warum sind die USA plötzlich „begeistert“ von Stablecoins?
Vor fünf Jahren war Washington Stablecoins gegenüber noch misstrauisch:
Angst vor Geldwäsche
Angst vor der Umgehung von Banken
Angst vor einer Herausforderung des Rechts, Dollar auszugeben
Angst vor der Intransparenz von Tether
Angst, dass Kryptowährungen zu Schattenbanken werden
Doch 2025–2026 änderte sich die Haltung vollständig.
Nicht, weil Politiker plötzlich die Blockchain verstanden hätten, sondern weil die US-Finanzen und das Dollar-System gleichzeitig mit drei Problemen konfrontiert sind:
1. US-Staatsanleihen können nicht länger ausschließlich von „ausländischen Zentralbanken“ gekauft werden
Der alte Kreislauf der Dollarhegemonie lautet:
Der Welthandel nutzt den Dollar;
nachdem Länder Dollar verdient haben, kaufen sie US-Staatsanleihen;
die USA finanzieren sich durch die Ausgabe von Anleihen und importieren Waren aus aller Welt;
US-Staatsanleihen stützen als globale sichere Vermögenswerte wiederum den Dollar.
Die Realität sieht jedoch so aus:
Die chinesische Zentralbank stockt Renminbi-Vermögenswerte in ihren Reserven auf und baut US-Staatsanleihen am Rande ab;
Japan kauft zwar weiter, aber Zinsdifferenzen und Wechselkursdruck beim Yen machen das Land zu keinem „Käufer ohne Grenzen“;
Der Nahe Osten, Südostasien und die BRICS-Staaten arbeiten alle an Abrechnungen in Landeswährungen und grenzüberschreitenden Zahlungssystemen;
Der Anteil des Dollars an den weltweiten Devisenreserven ist von rund 64 % im Jahr 2015 auf etwa 56 % im Jahr 2025 gesunken.
Gleichzeitig steuert die US-Staatsverschuldung bereits auf 40 Billionen US-Dollar zu.
Das jährlich fällige Refinanzierungsvolumen liegt bei mehreren Billionen US-Dollar.
Die USA brauchen nun eine neue Art von Käufern:
Käufer, die weder abstimmen noch verhandeln oder aus diplomatischen Gründen verkaufen und zudem gezwungen sind, US-Staatsanleihen zu kaufen, weil sie „digitale Dollar nutzen wollen“.
Die Emittenten von Stablecoins übernehmen genau diese Rolle.
2. Der Dollar verliert Anwendungsfälle im „Einzelhandel und auf der Blockchain“
Die Dollarhegemonie beruhte bislang auf:
Multinationalen Großbanken
Petrodollar
Kreditbedingungen von IWF und Weltbank
SWIFT
Tiefe und Liquidität des US-Staatsanleihemarktes
aber junge Menschen, grenzüberschreitender E-Commerce, kleine Händler in Afrika, Arbeitsmigranten in Lateinamerika, Influencer in Südostasien und Freiberufler im Nahen Osten:
Sie können vielleicht kein Konto bei JPMorgan eröffnen, aber sie haben mit Sicherheit ein Smartphone.
Wenn der Dollar nicht in „Wallets auf dem Smartphone“ Einzug hält, werden die globalen Zahlungsgewohnheiten der nächsten Generation von Folgendem geprägt:
Digitaler Renminbi
Digitaler Euro
BRICS-Zahlungssystem
Stablecoins in Landeswährung
Plattform-Token
Nicht-Dollar-Stablecoins
Abzweigen.
Die USA haben eines verstanden:
Die Zukunft des Dollars besteht nicht nur darin, „Reservewährung der Zentralbanken“ zu sein, sondern auch darin, „die standardmäßige Abrechnungseinheit auf Milliarden von Smartphones“ zu werden.
3. US-Staatsanleihen + Stablecoins = Die Staatsschulden werden „dezentral“ auf die ganze Welt verteilt
Im Kern geht es beim GENIUS Act nicht um „Verbraucherschutz“, sondern darum:
Wer einen regulierten Dollar-Stablecoin für Zahlungen ausgibt, muss ihn 1:1 mit Bargeld, kurzfristigen US-Staatsanleihen, Repo-Geschäften mit Staatsanleihen oder staatlichen Geldmarktfonds unterlegen.
Das bedeutet:
Ein kleiner nigerianischer Unternehmer erhält eine grenzüberschreitende Zahlung und behält sie in USDC,
Dahinter steckt keine „Kryptospekulation“,
Sondern Circle kauft eine dreimonatige US-Staatsanleihe.
Eine philippinische Arbeitsmigrantin erhält ihr Gehalt aus dem Ausland und behält es in USDT,
Dahinter steht, dass Tether kurzfristige US-Staatsanleihen hält.
Ein E-Commerce-Unternehmen im Nahen Osten rechnet mit Stablecoins ab,
Dahinter steht, dass der Emittent zum marginalen Käufer von US-Staatsanleihen wird.
Und so:
Normale Nutzer weltweit → wollen digitale Dollar → Emittenten → kurzfristige US-Staatsanleihen → Finanzierung des US-Finanzministeriums.
Zhu Min sagte 2026 auf dem Tsinghua-PBCSF Global Finance Forum, Dollar-Stablecoins seien im Wesentlichen zu einem doppelten Instrument geworden: „Inhaber von US-Staatsanleihen + Verlängerung der Dollarhegemonie“.
Das ist keine Metapher, sondern eine Tatsache der Bilanzierung.
III. Der GENIUS Act: die Verfassung von Dollar-System 2.0
Am 18. Juli 2025 unterzeichneten die USA den (GENIUS Act) –
Ausgeschrieben: Guiding and Establishing National Innovation for U.S. Stablecoins Act.
Manche nennen es am Markt ein „Stablecoin-Gesetz“. Treffender wäre jedoch:
Ein Gesetz, mit dem die USA private Stablecoins in den äußeren Bereich des Dollar-Systems eingliedern.
Die wichtigsten Bestimmungen im Einzelnen:
1. Vollständige Deckung im Verhältnis 1:1 durch hochwertige Dollar-Vermögenswerte
Zulässige Reservewerte sind unter anderem:
Bargeld in US-Dollar
Einlagen bei versicherten Banken
Kurzfristige Staatsanleihen (in der Regel mit einer Laufzeit von höchstens 93 Tagen)
Mit Staatsanleihen besicherte Repo-Geschäfte
Staatliche Geldmarktfonds
Es ist verboten, sie mit Ramsch-Unternehmensanleihen, illiquiden Token oder eigenen Plattform-Token aufzufüllen.
2. Emittenten sind keine Banken, müssen aber transparenter sein als Banken
Monatliche Bestätigung der Reserven
Jährliche unabhängige Prüfung
CEO/CFO haften für die Offenlegung der Reserven
OCC oder einzelstaatliche Aufsichtsbehörden greifen ein
Der Schutz von Verbraucherüberweisungen orientiert sich an Reg E
3. Keine Zinszahlung
Inhaber von Stablecoins können nicht unmittelbar Zinsen erhalten.
Die Zinsen gehen an den Emittenten.
So wird verhindert, dass sie zu „Schattenbankeinlagen“ werden, und zugleich bleiben die Erträge aus der Dollar-Seigniorage bei den Emittenten und in den zugrunde liegenden Vermögenswerten.
4. Der Bundesrahmen hat Vorrang, doch große Anbieter bedienen den ganzen nationalen Markt
Kleine Emittenten werden von den Bundesstaaten beaufsichtigt;
Große Emittenten kommen unter die Aufsicht des OCC.
Das Ergebnis ist:
Die Compliance-Kosten steigen. Große Anbieter wie Tether und Circle werden stärker, kleine Stablecoins werden verdrängt.
Standard Chartered hat folgende Prognose abgegeben:
Die Gesamtmarktkapitalisierung von Stablecoins könnte bis 2028 zwei Billionen US-Dollar erreichen;
Wenn das eintritt, könnte allein die zusätzliche Nachfrage nach kurzfristigen US-Staatsanleihen 800 Milliarden bis eine Billion US-Dollar betragen.
Die Zahl muss nicht stimmen, aber die Richtung ist beunruhigend:
Die USA schaffen mit der weltweiten privaten Nachfrage nach digitalen Zahlungsmitteln einen strukturierten Käuferkreis für den Markt der US-Staatsanleihen.
IV. Die wahre Bedeutung der Nachricht vom 24. September: vom „Erlauben“ zur „Förderung“
Das wichtigste Wort in der Nachricht vom 24. September 2026 ist nicht „Stablecoin“, sondern:
Nutzung im Ausland.
Die bisherige Logik lautete:
Ihr nutzt privat gern USDT/USDC, ich beaufsichtige euch;
Ihr kauft kurzfristige Anleihen, das begrüße ich;
Wascht kein Geld, sonst bestrafe ich euch.
Nach dem 24. September lautet die Logik:
Die US-Regierung erwägt, Dollar-Stablecoins aktiv im Ausland zu fördern;
Gemeinschaftsunternehmen mit privaten Firmen zu gründen;
Das Finanzministerium, das Außenministerium und die DFC könnten sich beteiligen;
Das Ziel ist klar formuliert: die Stellung des Dollars festigen und die Nachfrage nach US-Staatsanleihen stärken.
Das zeigt, dass Stablecoins sich von „regulierten privaten Innovationen“ zu „halbamtlichen Instrumenten der Finanzdiplomatie“ entwickeln.
Man kann es vergleichen mit:
Petrodollar: Wer Öl verkauft, muss Dollar annehmen;
US-Staatsanleihen-Dollar: Wer Dollar verdient, sollte am besten US-Staatsanleihen kaufen;
Stablecoin-Dollar: Selbst für eine Zahlung per QR-Code, eine grenzüberschreitende Überweisung oder eine automatische KI-Abrechnung wird ein Dollar-Token verwendet;
So entsteht automatisch Nachfrage nach US-Staatsanleihen.
Dollar-System 2.0 = Preissetzungsmacht des Dollars + On-Chain-Zugang + Finanzierung durch kurzfristige Anleihen + Durchsetzung von Sanktionen.
V. Was genau unterscheidet Dollar-System 1.0 von 2.0?
Dollar-System 1.0
Beteiligte:
Zentralbank
Großbanken
Ölexportländer
SWIFT
US-Staatsanleihen
IWF
Merkmale:
Übergeordnete treibende Kräfte
Abrechnungen zwischen Staaten
Korrespondenzbanknetzwerke
Kapitalströme lassen sich nachverfolgen und einfrieren
Die USA sichern ihre Hegemonie durch „Institutionen + Militär + Öl + einen tiefen Anleihemarkt“
Nachteile:
Junge Menschen spüren davon nichts
Kleine Händler können sie nicht nutzen
Grenzüberschreitende Überweisungen sind langsam und teuer
In Schwellenländern wächst der Wunsch nach einer Alternative in der eigenen Währung
BRICS-Staaten, ASEAN und der Nahe Osten arbeiten alle an Umgehungswegen
Dollar-System 2.0
Beteiligte:
Wallet-Adresse
Stablecoin-Emittent
Öffentliche Blockchain
KI-Agent
Grenzüberschreitender E-Commerce
Stablecoin-Reservepool
US-Aufsichtsbehörden + Finanzministerium
Merkmale:
Einzelhandelsgetrieben
On-Chain-getrieben
Rund um die Uhr
Reibungsarm
Programmierbar
Menschen weltweit halten direkt „digitale Dollar“
Einlagen in Landeswährungen werden verdeckt ersetzt
Die BIZ nennt dieses Phänomen „digitale Dollarisierung“:
Es ist nicht so, dass die USA dich zwingen, auf Dollar umzusteigen,
sondern du tauschst deine Landeswährung selbst in USDT/USDC um, um dich vor Inflation zu schützen, grenzüberschreitende Zahlungen zu erhalten und auf Plattformen Geschäfte zu machen.
selbst deine Landeswährung in USDT/USDC umtauschst.
Das ist die beängstigendste Form der Dollarisierung:
Keine ausländischen Militärstützpunkte, keine Ölverträge, keine Bedingungen für IWF-Kredite,
Eroberung durch ein besseres Nutzererlebnis.
VI. Wie Stablecoins zu „Käufern von US-Staatsanleihen“ werden: ein geschlossener Kreislauf in vier Schritten
Nehmen wir einen kleinen E-Commerce-Unternehmer in Nigeria als Beispiel.
Schritt eins: Er will Dollar, keine Landeswährung
Die Naira wertet ab, der Währungsumtausch bei Banken ist teuer, grenzüberschreitende Zahlungseingänge werden blockiert.
Er ist bereit, USDC anzunehmen.
Schritt zwei: Er kauft Stablecoins oder nimmt sie an
Das Geld kann von einem Kunden überwiesen worden sein oder aus einem außerbörslichen Verkauf von Naira stammen.
Kurz gesagt: In seinem Anlageportfolio befindet sich nun ein digitaler Dollar.
Schritt drei: Die Bilanzen der Emittenten wachsen, während sie US-Staatsanleihen kaufen
Jedes zusätzliche USDC/USDT, das Circle/Tether ausgibt,
Sie dürfen nicht ungedeckt ausgegeben werden; für jeden Token muss eine zusätzliche Reserve von einem US-Dollar vorhanden sein.
Nach dem GENIUS-Rahmen besteht der größte Teil der Reserven aus:
Bargeld
US-Schatzwechsel
Repo-Geschäfte mit Staatsanleihen
Deshalb kaufen die Emittenten auf dem Primär- oder Sekundärmarkt kurzfristige US-Staatsanleihen.
Schritt vier: Das US-Finanzministerium erhält Nachfrage
Die Renditen kurzfristiger Anleihen werden am Rande gedrückt;
Die kurzfristige Finanzierung der USA wird erleichtert;
Die Finanzierung des Haushaltsdefizits erhält einen weiteren Kanal, über den indirekt Kleinanleger weltweit einspringen.
Die Formel ist ganz einfach:
Weltweite Stablecoin-Menge ↑
→ Reservevermögen der Emittenten ↑
→ Nachfrage nach kurzfristigen US-Staatsanleihen ↑
→ Finanzierungsdruck auf den US-Staat ↓
→ Nutzung des Dollars in On-Chain-Anwendungen ↑
→ Zahlungsrechte in Landeswährungen werden ausgehöhlt
Stablecoins sind also nicht „eine Sache der Kryptobranche“, sondern „eine Sache der US-Staatsanleihen“ – und erst recht der Währungshoheit.
VII. Warum China, Europa und Schwellenländer nervös werden
1. Für China: Der Gegner der Internationalisierung des Renminbi ist nicht der Anteil des Dollars an den Reserven, sondern der Zugang zu Zahlungen
China hat Stärken in folgenden Bereichen:
Fertigung
Exporte
Handelsnetzwerke
Neue Seidenstraße
Digitaler Renminbi
Offshore-Renminbi
Doch der Anteil des Renminbi an den weltweiten Reserven liegt nur knapp über 2 %, und auch sein Anteil am Devisenhandel ist gering.
Das Problem ist nicht, dass „andere China nicht vertrauen“, sondern:
Wenn Dollar-Stablecoins bei Alltagszahlungen, grenzüberschreitendem E-Commerce, KI-Abrechnungen und On-Chain-Handelsfinanzierungen zuerst Fuß fassen, wird es später deutlich teurer, den Renminbi einzuführen.
Das Raffinierte an Dollar-Stablecoins ist:
Sie konkurriert nicht um „Zentralbankreserven“,
sondern besetzt zuerst das „Guthaben auf dem Smartphone junger Leute“.
2. Für Europa: Der digitale Euro ist noch nicht gestartet, während Dollar-Stablecoins bereits einströmen
Die Europäische Zentralbank sorgt sich um einen „digitalen Währungsraum“:
Wenn kleine Unternehmen in Polen, Freiberufler in Südeuropa und SaaS-Start-ups in Nordeuropa alle mit USDC abrechnen,
wird der Euro im Einzelhandel und in On-Chain-Anwendungen an den Rand gedrängt.
Deshalb verfolgt Europa eine defensive Strategie:
Den digitalen Euro fördern
Euro-Stablecoins fördern
Wertpapierabwicklung und Blockchain-Zahlungen miteinander verknüpfen – das Tempo ist jedoch langsam, vor 2029 dürfte noch kein vollständiges System entstehen.
3. Für Schwellenländer: verdeckte Dollarisierung
Am deutlichsten zeigt sich das in Ländern mit hoher Inflation in Lateinamerika, Afrika, Südostasien und dem Nahen Osten:
Einlagen in Landeswährung werden verdrängt
Ersparnisse werden zu USDC
Kapitalverkehrskontrollen werden praktisch wirkungslos
Selbst Zinserhöhungen der Zentralbank halten das Geld nicht im Land
Die Kreditvergabe in Landeswährung schrumpft
Das Finanzrisiko verlagert sich vom „Bankansturm“ zur „On-Chain-Rücknahme“
Die BIZ nennt drei Szenarien:
Nischenanwendung: vor allem in der Kryptobranche;
Digitale Dollarisierung: Stablecoins verdrängen die Landeswährung;
Integration von Stablecoins in Landeswährungen: Die Ausgabe von On-Chain-Token in Landeswährungen wird regulatorisch genehmigt und mit CBDCs verknüpft.
Für viele Entwicklungsländer wäre es am schlimmsten, wenn nicht das zweite, sondern das dritte Szenario schneller einträte.
Sondern dass das zweite Szenario schneller eintritt, als man sich auf das dritte vorbereiten kann.
VIII. KI ist der eigentliche „Verstärker“ von Stablecoins
Viele übersehen eine Ebene:
Nach 2026 werden Stablecoins nicht mehr nur von Menschen genutzt,
Auch KI-Agenten werden sie nutzen.
Stell dir folgendes Szenario vor:
Ein US-Unternehmen beschafft mithilfe von KI Bauteile aus Südostasien;
Ein KI-Agent vergleicht automatisch Preise und gibt automatisch Bestellungen auf;
Die Zahlung erfolgt nicht per Banküberweisung, sondern über USDC;
Ein Smart Contract verwahrt die Zahlung und gibt sie nach Lieferung automatisch frei;
Stablecoins werden auf der Blockchain weitergereicht und in Millisekunden abgerechnet.
Dann wird der Währungswettbewerb zu einem Wettbewerb um:
Welche Währung können Maschinen am einfachsten nutzen?
Fiat-Währungskonten: KYC, Geschäftszeiten, Überweisungen zwischen Banken, Korrespondenzbanken und Nachrichtenformate.
Stablecoins: Adressen, Signaturen, APIs, Smart Contracts, rund um die Uhr.
Deshalb bilden Dollar-Stablecoins und KI-Zahlungen
Es geht nicht um „Finanztechnologie“, sondern um:
den Dollar als standardmäßiges Abrechnungskonto künftiger Maschinen verankern.
Wer diese Schnittstelle kontrolliert,
Wer das kontrolliert, bestimmt die Rechnungseinheit eines Großteils der Maschinen-zu-Maschinen-Transaktionen nach 2030.
IX. Tokenisierung von Vermögenswerten: Immobilien, Aktien und Gold sollen alle „auf die Blockchain“
Dollar-System 2.0 umfasst nicht nur Stablecoins, sondern noch eine weitere Ebene:
Tokenisierung realer Vermögenswerte (RWA).
Die Logik lautet:
Zuerst kommen US-Staatsanleihen auf die Blockchain (Stablecoin-Reserven bestehen ohnehin aus US-Staatsanleihen)
Dann kommen Geldmarktfonds auf die Blockchain
Dann Gold-Token
Dann Immobilienanteile
Dann private Kredite
Dann die Abwicklung von Aktien und Anleihen
Schließlich wird der gesamte Kapitalmarkt zu „On-Chain-Guthaben + Smart Contracts“
Das ist für die USA äußerst vorteilhaft:
Dollar-Stablecoins bilden die Abwicklungsebene;
US-Staatsanleihen bilden die Reserveebene;
Die Wall Street gibt RWA-Produkte aus;
Nutzer weltweit kaufen sie mit USDC;
Erträge fließen zurück in Dollar-Vermögenswerte;
Die US-Regulierung kontrolliert die Emittenten, die Verwahrung, die Compliance und die Sanktionen.
So verlässt das globale Kapital den Dollar nicht,
Sondern darum, das Bankensystem der eigenen Währung zu verlassen und in das On-Chain-System des Dollars zu wechseln.
Das ist die tiefere Bedeutung von Ailis Satz im Video: „Endlich ist es so weit“:
Es geht nicht darum, dass der Kryptomarkt steigen wird,
sondern darum, dass der Dollar sich von einer „nationalen Währung“ zu einem „globalen digitalen Betriebssystem“ entwickelt.
X. Doch Dollar-System 2.0 hat auch eine Kehrseite
Diesen Teil haben viele Optimisten nicht vollständig erklärt.
1. Stablecoins kaufen im Normalfall US-Staatsanleihen und verkaufen sie in Krisen
Wenn die Märkte ruhig sind:
Mehr Stablecoins → mehr Käufe von US-Schatzwechseln → sinkende kurzfristige Renditen.
Doch sobald:
Gerüchte über eine Aufhebung der Dollarbindung
Intransparente Reserven des Emittenten
Geopolitische Schocks
Verkäufe der US-Staatsanleihen selbst
Große Inhaber würden ihre Stablecoins zurückgeben:
USDC-Rücknahme → Circle verkauft kurzfristige Anleihen gegen Dollar → Renditen kurzfristiger Anleihen steigen sprunghaft → andere Stablecoins geraten ebenfalls unter Druck.
Die International Financial News nennt das:
Ein Teufelskreis aus digitalem Bankansturm, Verkäufen von US-Staatsanleihen und dem Zusammenbruch des Vertrauens in den Dollar.
On-Chain-Abwicklungen kennen keine Geschäftszeiten,
Zehnmal schneller als ein Bankansturm.
2. Die Nachfrage nach kurzfristigen Anleihen hilft den US-Finanzen nicht unbedingt bei den langfristigen
Der GENIUS-Rahmen bevorzugt kurzfristige Anleihen.
Stablecoins drücken vor allem die Renditen von US-Staatsanleihen mit Laufzeiten von drei Monaten, sechs Monaten und einem Jahr.
Doch am meisten fürchten die USA nicht die kurzfristigen Anleihen,
sondern weil die langfristigen Zinsen für zehn- und dreißigjährige Anleihen zu hoch sind,
was Hypothekenzinsen, Unternehmensanleihen und staatliche Zinslasten in die Höhe treibt.
Stablecoins können die langfristigen Anleihen nicht retten.
Wissenschaftler wie Amit Seru weisen darauf hin:
Wenn Gelder lediglich aus Geldmarktfonds in Stablecoins umgeschichtet werden, ist das ein „Verschieben von Dollar-Vermögenswerten innerhalb des Dollar-Systems“,
und keine Zunahme der weltweiten Nettoersparnisse.
3. Je mehr US-Staatsanleihen → desto größer Stablecoins → desto brüchiger das Vertrauen in den Dollar
Hier zeigt sich ein selbstzerstörerischer Kreislauf:
Übermäßige Staatsverschuldung in den USA → neue Käufer werden benötigt
Stablecoins fördern → Menschen weltweit halten digitale Dollar
Emittenten kaufen kurzfristige Anleihen → die Nachfrage nach US-Staatsanleihen steigt
Das Angebot an US-Staatsanleihen entsteht jedoch durch ein außer Kontrolle geratenes Defizit
Früher oder später wird der Markt fragen: Ist die Finanzpolitik hinter den kurzfristigen Anleihen überhaupt tragfähig?
Sobald Zweifel aufkommen → geraten die Reservevermögenswerte der Stablecoins selbst unter Verdacht
Der Vertrauensanker des digitalen Dollars beginnt zu wanken
Der Anker des Dollars wird „verflüssigt“,
Doch nach der Verflüssigung läuft nicht unbedingt alles reibungsloser,
Oder sie werden sogar anfälliger.
4. Auch die Kräfte der Entdollarisierung entwickeln sich weiter
BRICS-Zahlungen, mBridge, digitaler Renminbi, Abrechnungen in ASEAN-Landeswährungen und Ölzahlungen im Nahen Osten in Renminbi oder mehreren Währungen,
Das ist kein bloßes Schlagwort.
Stablecoins erweitern die Reichweite des Dollars,
Doch die Instrumentalisierung der Währung durch die USA – das Einfrieren von Reserven, OFAC-Sanktionen und die Sperrung von On-Chain-Adressen – drängt andere Länder ebenfalls dazu, Alternativen aufzubauen.
das Ergebnis könnte sein:
Ein westlicher On-Chain-Dollarraum gegenüber einer multipolaren Zahlungszone des Globalen Südens
Es geht nicht einfach darum, dass der Dollar gewinnt,
Sondern das globale Währungssystem wird zu einem „nichtpolaren oder multipolaren System + einer aufgespaltenen digitalen Ebene“.
XI. Was das für die Märkte bedeutet: chinesische Aktien, Gold, US-Staatsanleihen und Kryptowährungen
1. US-Staatsanleihen: Die Nachfrage nach kurzfristigen wird gestützt, bei langfristigen zählt weiterhin die Finanzpolitik
Die Ausweitung von Stablecoins kommt der zusätzlichen Nachfrage nach kurzfristigen US-Staatsanleihen zugute.
Doch bei langfristigen US-Staatsanleihen kommt es weiterhin vor allem auf Folgendes an:
Defizit
Inflation
Ob KI die Produktivität tatsächlich steigert
Politischer Druck auf die US-Notenbank
Ausländische offizielle Nachfrage
Versteht es also nicht falsch: Stablecoins lösen nicht das US-Schuldenproblem.
Es löst folgendes Problem:
eine Gruppe von Kleinanlegern und institutionellen Käufern, die keine Pressekonferenzen geben und einspringen, wenn ausländische Zentralbanken sich am Rand zurückziehen.
2. Gold: wird im Gegenteil wertvoller
Warum?
Denn der Markt wird erkennen:
US-Staatsanleihen sind nicht länger der einzige risikofreie Vermögenswert
Die Goldkäufe der Zentralbanken übertreffen bereits manche Anlagelogik für US-Staatsanleihen
Je stärker digitale Dollar expandieren, desto deutlicher tritt die Schwachstelle zutage: Das Vertrauen in den Dollar stützt sich auf eine übermäßige staatliche Verschuldung
Gold steht Stablecoins nicht entgegen,
Gold ist eine Absicherung gegen das Misstrauen gegenüber den US-Staatsanleihen, die Stablecoins zugrunde liegen.
3. Chinesische Aktien/chinesische Vermögenswerte: Entscheidend ist die Souveränität über Zahlungen und RWAs
Kurzfristig bedeutet es nicht: „Die USA fördern Stablecoins, also bricht der chinesische Aktienmarkt ein.“
Mittelfristig und langfristig gibt es jedoch drei Wirkungsebenen:
Der grenzüberschreitende Handel in Renminbi steht vor der Hürde von Dollar-Stablecoins;
Wenn chinesische Plattformen im Ausland mit USDC abrechnen, bleiben die Gewinne im Dollar-System;
Wenn die Wall Street die Standards für die Tokenisierung von Vermögenswerten festlegt, liegt die Preissetzungsmacht für künftige RWA-Produkte außerhalb Chinas.
Chinas Antwort wird nicht darin bestehen, „auch einen USDT aufzulegen“,
Sondern wahrscheinlicher ist:
Digitaler Renminbi + stabiler Offshore-Renminbi-Mechanismus
Regulierte RWAs unter der Verwahrung durch staatliche Unternehmen oder Wertpapierhäuser
Zahlungen in Landeswährungen im Rahmen der Neuen Seidenstraße
On-Chain-Abwicklungsvereinbarungen mit dem Nahen Osten, ASEAN und den BRICS-Staaten
„Sachwerte + Bepreisung in Renminbi + regulierte Verwahrung“ zu einer chinesischen Version der Tokenisierung von Vermögenswerten machen
In Zukunft wird es nicht einfach nur darum gehen, Stablecoins zu verbieten,
Sondern darum, wessen Standards für die Ausgabe, Verwahrung und Abwicklung sich durchsetzen.
4. Kryptomarkt: USDT/USDC sind eine Dollarwaffe, keine freie Utopie
Viele in der Kryptobranche glauben, Stablecoins seien ein „Sieg der Kryptowährungen“.
Falsch.
Je stärker Dollar-Stablecoins werden,
Je deutlicher das wird, desto klarer ist:
Auch die wichtigste Abrechnungswährung der On-Chain-Welt ist damit der Dollar.
Der Stablecoin, der den Dollar wirklich herausfordert, ist:
Digitaler Renminbi
Euro-Stablecoins
BRICS-Abrechnungswährung
Goldgedeckte Token
Abwicklungsebene für Nicht-Dollar-RWAs
USDC/USDT sind nicht gegen den Dollar gerichtet,
Sie sind Dollar mit einem On-Chain-Mantel.
XII. Chinas Antwort: „Entdollarisierung“ darf nicht nur in makroökonomischen Berichten vorkommen
An diesem Punkt stellt sich die Frage anders:
Es geht nicht darum, ob der Dollar zusammenbrechen wird,
sondern darum, wie Volkswirtschaften außerhalb des Dollarraums ihre Währungshoheit bewahren können.
Für China stehen mindestens fünf Dinge auf dem Spiel:
1. Der digitale Renminbi muss sich vom „Einzelhandels-Pilotprojekt“ zur „Infrastruktur für grenzüberschreitende Abrechnungen“ entwickeln
Es reicht nicht, einfach rote Umschläge zu verteilen und U-Bahn-Fahrten zu ermöglichen.
Man muss Zugang erhalten zu:
Grenzüberschreitendem E-Commerce
Offshore-Handel
Rohstoffe in Renminbi bepreisen
Zahlungen für Projekte der Neuen Seidenstraße
Eine von KI-Agenten nutzbare API für Zahlungen in Renminbi
2. Regulierte stabile Vermögenswerte in Renminbi erlauben, private Geldausgabe aber nicht unkontrolliert zulassen
Ein vollständiges Verbot würde Anwendungsfälle kosten;
Eine vollständige Freigabe würde Arbitrage ermöglichen.
Sicherer ist:
Verwahrung durch Banken/Wertpapierhäuser/staatliche Unternehmen
Tokenisierung von Geldmarktfonds in Renminbi
Repo-Geschäfte mit Staatsanleihen auf die Blockchain bringen
Stabiler Offshore-Renminbi-Beleg
Verknüpfung mit Pilotprojekten in Hongkong, Singapur und dem Nahen Osten
3. Chinesische Sachwerte nach einem RWA-Standard tokenisieren
Ertragsrechte aus Photovoltaik, Energiespeichern und Stromnetzen, Vermögenswerte aus der Umstrukturierung kommunaler Finanzierungsgesellschaften, Industrieparks, Datenvermögenswerte, Zertifikate für erneuerbare Energien, CO₂-Emissionsrechte …
Wenn die Wall Street all das in Dollar-RWAs umwandelt,
Künftig wird der weltweite Kauf „chinesischer Vermögenswerte“ über USDC und tokenisierte US-Aktien laufen.
China braucht eigene:
Standards für die Tokenisierung von Vermögenswerten + Verwahrungsrechtskanzleien + Prüfungsketten + grenzüberschreitende Compliance.
4. Mit dem „Globalen Süden“ Vereinbarungen für Zahlungen außerhalb des Dollars aufbauen
Es geht nicht darum, Lager gegen die USA zu bilden,
Sondern eine Alternative anbieten:
Landeswährung
Warenkorb
Doppelspur aus Renminbi und Landeswährungen
Multilaterale Abrechnung
Keine Einfrierungen, keine extraterritoriale Rechtsprechung
Das von der BIZ beschriebene Szenario der „Integration von Stablecoins in Landeswährungen“ ist der Weg der Selbstverteidigung für Schwellenländer.
5. Die Makropolitik darf nicht nur auf Wechselkurse achten, sondern muss auch „On-Chain-Guthaben“ im Blick behalten
Zentralbanken müssen künftig nicht nur M2, Devisenreserven und Wechselkurse beobachten,
Außerdem ist Folgendes zu beachten:
On-Chain-Engagement von Privathaushalten in Dollar-Stablecoins
Abrechnungswährung im grenzüberschreitenden E-Commerce
Bestehen 70 % des Wallets junger Menschen aus USDC oder aus RMB?
Wo befindet sich das standardmäßige Abrechnungskonto von KI-Plattformen?
Die Währungshoheit wird sich von einer „Frage staatlicher Konten“ zu einer „Frage der Zugangspunkte auf Endgeräten“ entwickeln.
XIII. Zusammengenommen gibt es drei Ebenen:
Die erste Ebene: Die USA geben sich nicht länger als neutral
Früher hieß es: „Ihr gebt Stablecoins aus, ich beaufsichtige euch.“
Jetzt lautet die Botschaft: „Wir helfen euch, Dollar-Stablecoins weltweit zu verbreiten.“
Die zweite Ebene: Die Struktur der Nachfrage nach US-Staatsanleihen verändert sich
Früher stützte man sich auf Japan, China, Saudi-Arabien und Pensionsfonds.
Künftig kommt es auf Folgendes an:
Arbeitsmigrant auf den Philippinen
E-Commerce-Unternehmen in Nigeria
Freiberufler in Dubai
Influencer in Lateinamerika
Treasury einer KI-Firma
On-Chain-Vermögensverwaltungsprotokoll
Die Inhaber von US-Staatsanleihen werden von „Staaten“ zu „Adressen“.
Die dritte Ebene: Der Währungskrieg verlagert sich auf die Betriebssystemebene
Der Wettbewerb wird künftig nicht mehr lauten:
„Hast du mehr Dollar oder mehr Renminbi in deinen Devisenreserven?“
Sondern:
Was ist das Standard-Wallet auf deinem Smartphone?
Welchen Stablecoin unterstützt dein grenzüberschreitender E-Commerce?
Welche On-Chain-Währung nutzt dein KI-Einkaufsagent – Dollar oder Landeswährung?
Wer tokenisiert dein Haus, dein Gold, deine Staatsanleihen und deine Forderungen?
Wer kontrolliert deine Abwicklungsstandards?
Das ultimative Ziel von Dollar-System 2.0:
Die ganze Welt glauben lassen, sie nutze „neue Technologien“,
obwohl sie in Wirklichkeit den „Dollar“ nutzt.
XIV. Fazit: Das ist kein Kryptoz yklus, sondern ein Wendepunkt der Währungsgeschichte
Wenn du den 24. September als „gute Nachricht für die Kryptobranche“ auffasst, entgeht dir 90 % der Bedeutung.
Der richtige Bezugsrahmen ist:
Finanzdruck in den USA ↑
Kaufbereitschaft ausländischer Zentralbanken für US-Staatsanleihen ↓
Der Dollar muss bei alltäglichen Zahlungen auf Smartphones und in Maschinen Einzug halten
→ Stablecoins eingliedern
→ kurzfristige US-Staatsanleihen als Reserven vorschreiben
→ Nutzung im Ausland durch die Regierung fördern
→ Die USA erobern globale digitale Zahlungen zurück
→ Die Tokenisierung von Vermögenswerten baut auf Dollar-Vermögenswerten auf
→ Die Währungshoheit von Volkswirtschaften außerhalb des Dollarraums gerät unter Druck
Deshalb ist dieser Moment tatsächlich einen Satz wert:
Endlich ist es so weit.
Nicht, weil die Geschichte neu ist,
Sondern weil die digitale Gestalt der Dollarhegemonie aus der Grauzone ins Zentrum der nationalen Strategie gerückt ist.
In den kommenden Jahren wird es nicht vor allem darum gehen, ob Bitcoin auf 200.000 oder 50.000 steigt,
Sondern:
Ob die Gesamtmarktkapitalisierung von Stablecoins von 300 Milliarden auf zwei Billionen US-Dollar steigen kann;
ob Stablecoins einen größeren Anteil an kurzfristigen US-Staatsanleihen halten werden als die meisten Staatsfonds;
ob Einlagen in Landeswährungen in Schwellenländern von USDC verdrängt werden;
ob China und Europa bei RWA und grenzüberschreitenden Zahlungen ihre Zugangspunkte sichern können;
ob die Standardwährung für KI-Abrechnungen ein Dollar-Stablecoin oder ein intelligentes Routing mit mehreren Währungen sein wird.
Wer die „On-Chain-Abwicklungsebene“ gewinnt,
Wer das kontrolliert, verfügt über die monetäre Seigniorage des ersten Halbjahrs des 21. Jahrhunderts.
Nachwort: Normale Menschen sollten nicht nur die Chancen erkennen
Für Anleger bedeutet das:
Zusätzliche Nachfrage nach kurzfristigen US-Staatsanleihen
Kursschwankungen bei Stablecoin-Aktien
Neubewertung von RWA- und Blockchain-Finanzanlagen
Langfristige Argumente für Gold als Kernanlage
Neubewertung des „Zahlungsrechts“ chinesischer Vermögenswerte in Renminbi
Chancen bei grenzüberschreitenden Zahlungen, Verwahrung, Prüfung und Compliance-Technologie
Für Staaten bedeutet diese Entwicklung jedoch:
Die Währungshoheit hat sich aus den Tresoren der Zentralbanken auf Smartphones und in Smart Contracts verlagert.
Das Raffinierteste an Dollar-System 2.0 ist:
Es zwingt dich nicht dazu.
Sie bringt dich dazu, aus Bequemlichkeit, zum Schutz vor Inflation oder um eine grenzüberschreitende Zahlung zu erhalten,
Vermögen gezielt in einem digitalen Dollar parken, der in den USA reguliert, eingefroren und geprüft sowie in US-Staatsanleihen umgewandelt werden kann.