Marktpreisentwicklung bei WEITEREN Zinserhöhungen. Aber übertreibt man hier?
Die FED hat letzte Woche auf 3,75–4% angehoben (erste Erhöhung seit 3+ Jahren). Ihr eigenes Dot-Plot zeigt GENAU noch eine weitere Erhöhung in diesem Jahr. Nur 4 von 18 Mitgliedern sehen zwei.
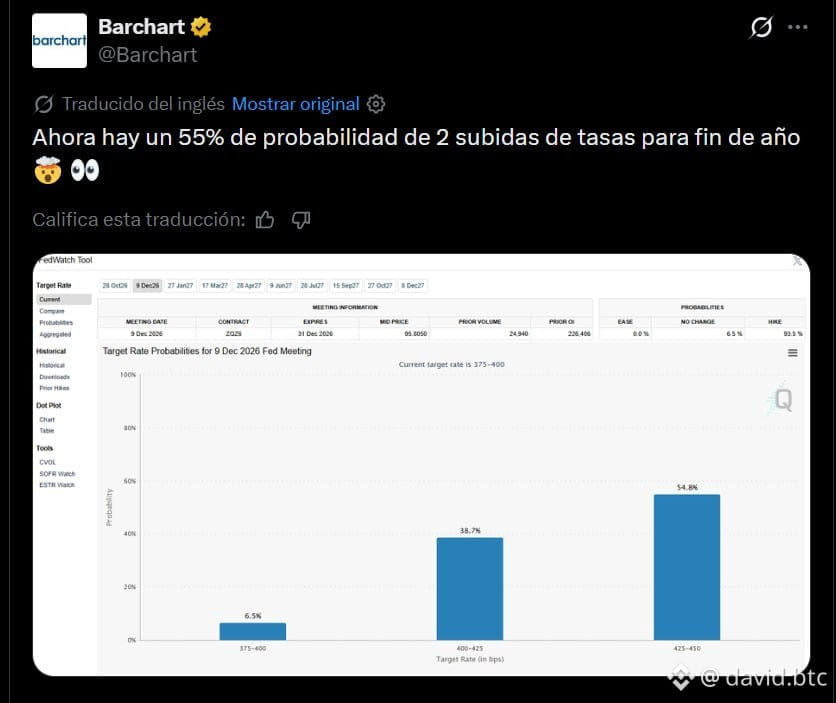
Doch der Markt preist ein:
• 70% Chance auf eine Zinserhöhung im Oktober
• 55% Chance auf ZWEI Zinserhöhungen bis Jahresende
Der Markt erwartet MEHR Straffung als die FED selbst.
Warum das falsch liegen könnte:
Anleihen leisten die schwere Arbeit bereits. Die 30J-Anleihe erreichte die höchste Rendite seit 19 Jahren. Die 2J-Anleihe liegt bei 4,9%. Höhere Renditen = teurere Hypotheken, Kredite, Kreditvergabe. Die Wirtschaft verlangsamt sich, OHNE dass die FED irgendetwas anfasst.
Die echte Alpha-Story: Die Kerninflation (ohne Nahrungsmittel/Energie) liegt bei 2,4%. Die letzten 3 Monate laufen mit 2% annualisiert – wörtlich das Inflationsziel der FED.
September 2024: Powell SENKTE um 0,50% bei Kerninflation von 3,2%
Heute: Warsh steuert das Geschehen mit Kerninflation bei 2,4%
Woher also kommen die 3,4% bei der Schlagzeilen-CPI? Aus Öl.
Gas ist um 27% YoY gestiegen. Heizöl um 52%.
Zinserhöhungen beheben keine Ölpreise. Die FED kann nicht mehr Barrel bohren. Wenn das eine inflationäre Entwicklung aus inländischer Nachfrage wäre, sähe die Geschichte anders aus.
Wenn der Kernwert kühl bleibt, könnten diese zwei Erhöhungen, die der Markt einpreist, vielleicht nie kommen. Wenn sich die Erwartungen neu ausrichten, steigen zuerst Anleihen/Aktien/Krypto.
Noch zweimal Zinserhöhungen durch die FED – oder treibt der Markt sich selbst bereits in eine Tauben-Überraschung hinein?
Die FED hat letzte Woche auf 3,75–4% angehoben (erste Erhöhung seit 3+ Jahren). Ihr eigenes Dot-Plot zeigt GENAU noch eine weitere Erhöhung in diesem Jahr. Nur 4 von 18 Mitgliedern sehen zwei.
Doch der Markt preist ein:
• 70% Chance auf eine Zinserhöhung im Oktober
• 55% Chance auf ZWEI Zinserhöhungen bis Jahresende
Der Markt erwartet MEHR Straffung als die FED selbst.
Warum das falsch liegen könnte:
Anleihen leisten die schwere Arbeit bereits. Die 30J-Anleihe erreichte die höchste Rendite seit 19 Jahren. Die 2J-Anleihe liegt bei 4,9%. Höhere Renditen = teurere Hypotheken, Kredite, Kreditvergabe. Die Wirtschaft verlangsamt sich, OHNE dass die FED irgendetwas anfasst.
Die echte Alpha-Story: Die Kerninflation (ohne Nahrungsmittel/Energie) liegt bei 2,4%. Die letzten 3 Monate laufen mit 2% annualisiert – wörtlich das Inflationsziel der FED.
September 2024: Powell SENKTE um 0,50% bei Kerninflation von 3,2%
Heute: Warsh steuert das Geschehen mit Kerninflation bei 2,4%
Woher also kommen die 3,4% bei der Schlagzeilen-CPI? Aus Öl.
Gas ist um 27% YoY gestiegen. Heizöl um 52%.
Zinserhöhungen beheben keine Ölpreise. Die FED kann nicht mehr Barrel bohren. Wenn das eine inflationäre Entwicklung aus inländischer Nachfrage wäre, sähe die Geschichte anders aus.
Wenn der Kernwert kühl bleibt, könnten diese zwei Erhöhungen, die der Markt einpreist, vielleicht nie kommen. Wenn sich die Erwartungen neu ausrichten, steigen zuerst Anleihen/Aktien/Krypto.
Noch zweimal Zinserhöhungen durch die FED – oder treibt der Markt sich selbst bereits in eine Tauben-Überraschung hinein?