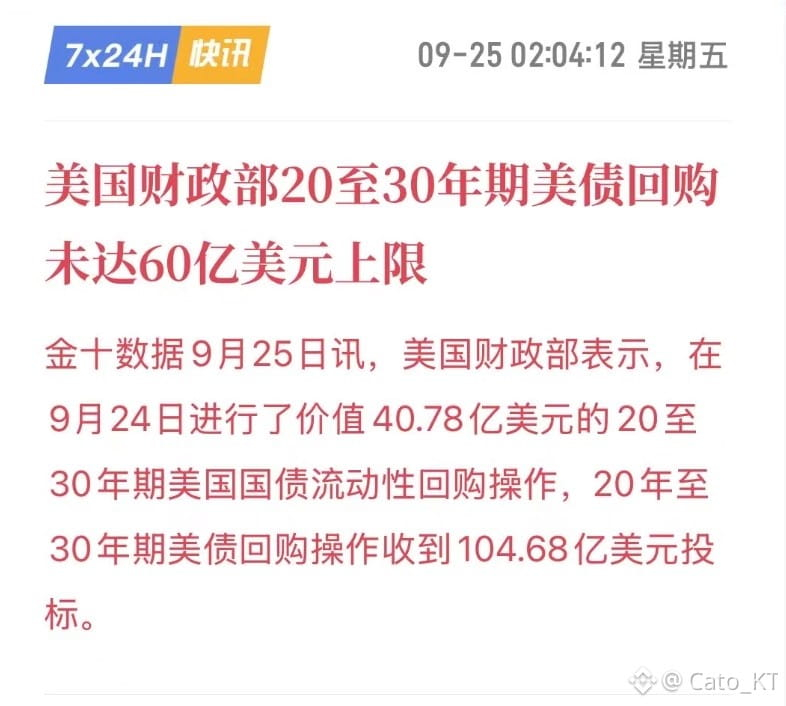
Das Rückkaufkontingent des US-Finanzministeriums beträgt diesmal lediglich 4,078 Milliarden, allerdings wurden 10,468 Milliarden an Kontingent gemeldet. Das bedeutet, dass der Markt die langfristigen Anleihen nicht deshalb nicht verkaufen will, weil er unwillig wäre, sondern weil die aktuellen Zinssätze die Anforderungen des Verkäufermarkts im Anleihemarkt nicht erfüllen.
Das verkaufte Kontingent beträgt das 2,57-Fache des Rückkaufkontingents des Finanzministeriums. Offensichtlich ist das Angebot größer als die Nachfrage, jedoch sind die Anforderungen an die Zinssätze noch strenger. Das zeigt, dass die langfristigen Zinsen weiterhin sehr hartnäckig sind. Offenkundig läuft Benets’ Rückkaufplan nicht besonders gut: Er hat die Liquidität in den langlaufenden Anleihen nicht allzu stark verändert und zudem neuen Renditedruck erzeugt.
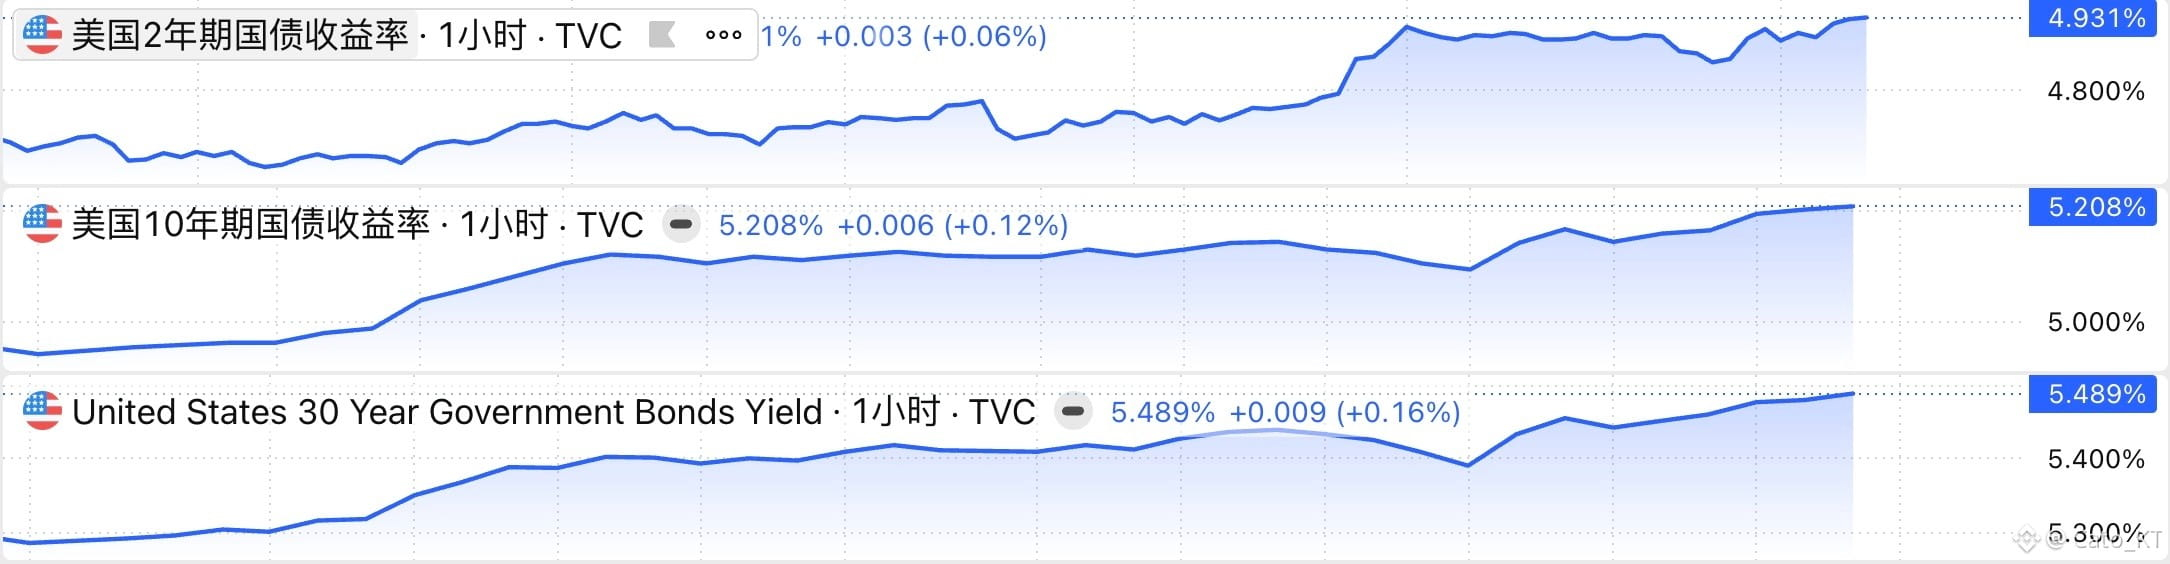
Beachtenswert ist außerdem, dass die Rendite der 2-jährigen US-Staatsanleihe auf 4,931 % regelrecht explodiert ist. Da die Zinsen im kurzen Laufzeitbereich weiter beschleunigt steigen könnten, könnte dies ein entscheidender Faktor sein, um die derzeitige missliche Lage bei den langfristigen Anleihen zu lindern. Wenn die kurzfristigen Zinsen mit den langfristigen gleichziehen, wird die Marktnachfrage nach den langfristigen Zinssätzen nachlassen. Dann kann das Finanzministerium bei jeder Rückkaufmaßnahme höhere Kontingente erhalten—sogar bis zu 6 Milliarden oder mehr.
Hier gibt es jedoch auch ein potenzielles Risiko: Wenn die kurzfristigen Zinsen zu schnell steigen, sogar mit einer inversen Zinsstruktur (Yield-Curve-Inversion) im Rentenrenditeband, könnte sich eine Situation ergeben, in der langfristige Anleihen verkauft und kurzfristige gekauft werden. Wenn die Rendite der 2-jährigen US-Staatsanleihe sowie die Renditen der 10- und 30-jährigen Anleihen synchron weiter unkontrolliert nach oben schießen, dann befinden wir uns in einer Phase mit hohem Risiko bei US-Staatsanleihen!#美联储10月加息概率升至69.7%