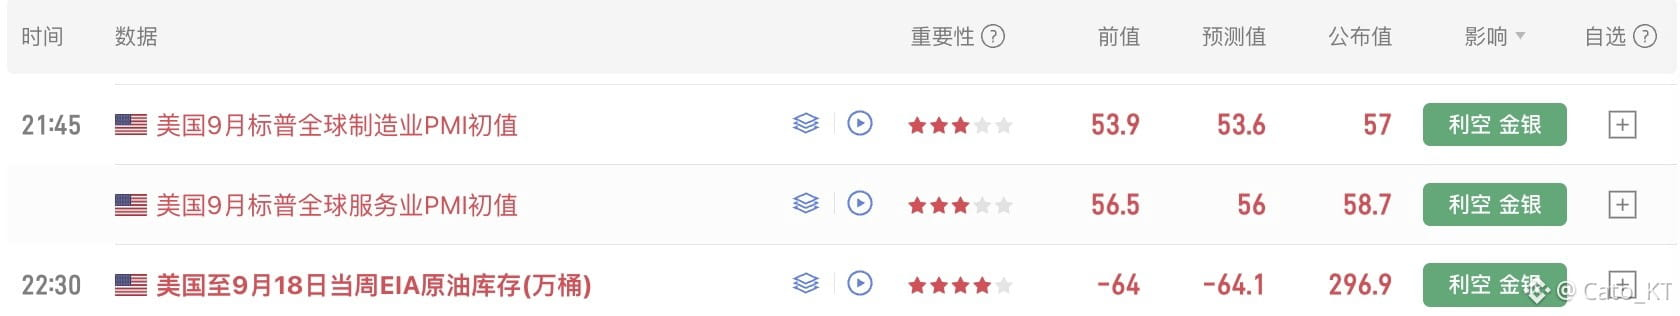
Außerdem ist der unterstützende Faktor, der die Wahrscheinlichkeit einer Zinserhöhung im Oktober gestern beschleunigt hat, die PMI-Datenlage im September
Gestern wurden die ersten Schätzwerte der PMI-Daten für das verarbeitende Gewerbe und den Dienstleistungssektor im September veröffentlicht. Ursprünglich hatte diese Datenlage für den Markt nur ein geringes Gewicht. Doch in der „Wösch“-Ära wurde mehrfach betont, man solle auf Daten achten und die vorausschauende Orientierung reduzieren. Das macht künftig jede einzelne Datensendung wichtiger als zuvor
Die Daten zeigen: Das Wachstum beschleunigt sich erneut, die Beschäftigung gewinnt wieder an Stärke, Kapazitätsengpässe steigen, und die Kostendeflation beschleunigt sich erneut. Einfach gesagt: Durch den konjunkturellen Impuls sind Unternehmen eher bereit, mehr einzustellen, aber gleichzeitig nehmen Kapazitätsengpässe und die Kostendruck-Komponente zu.
Vor allem die beiden letzten Punkte: Kapazitätsengpässe bedeuten, dass die kurzfristige Produktion und das Angebot von Unternehmen die Marktnachfrage nicht mehr decken können. Zusammen mit dem Problem steigender Kosten führt das zu einem doppelten Effekt aus Angebotsknappheit im Markt und höheren Kosten. Das wird den Inflationsdruck weiter verstärken
In Summe bedeutet diese Datenlage: Die US-Wirtschaft steht nach einer erneuten Beschleunigung vor dem Risiko einer zweiten Inflation durch hohe Energiekosten. In Kombination mit dem Rückgang von Brent, während die Renditen US-amerikanischer Staatsanleihen jedoch nicht fallen, sondern sogar steigen, führt dies dazu, dass die Wahrscheinlichkeit einer Zinserhöhung im Oktober zunimmt.
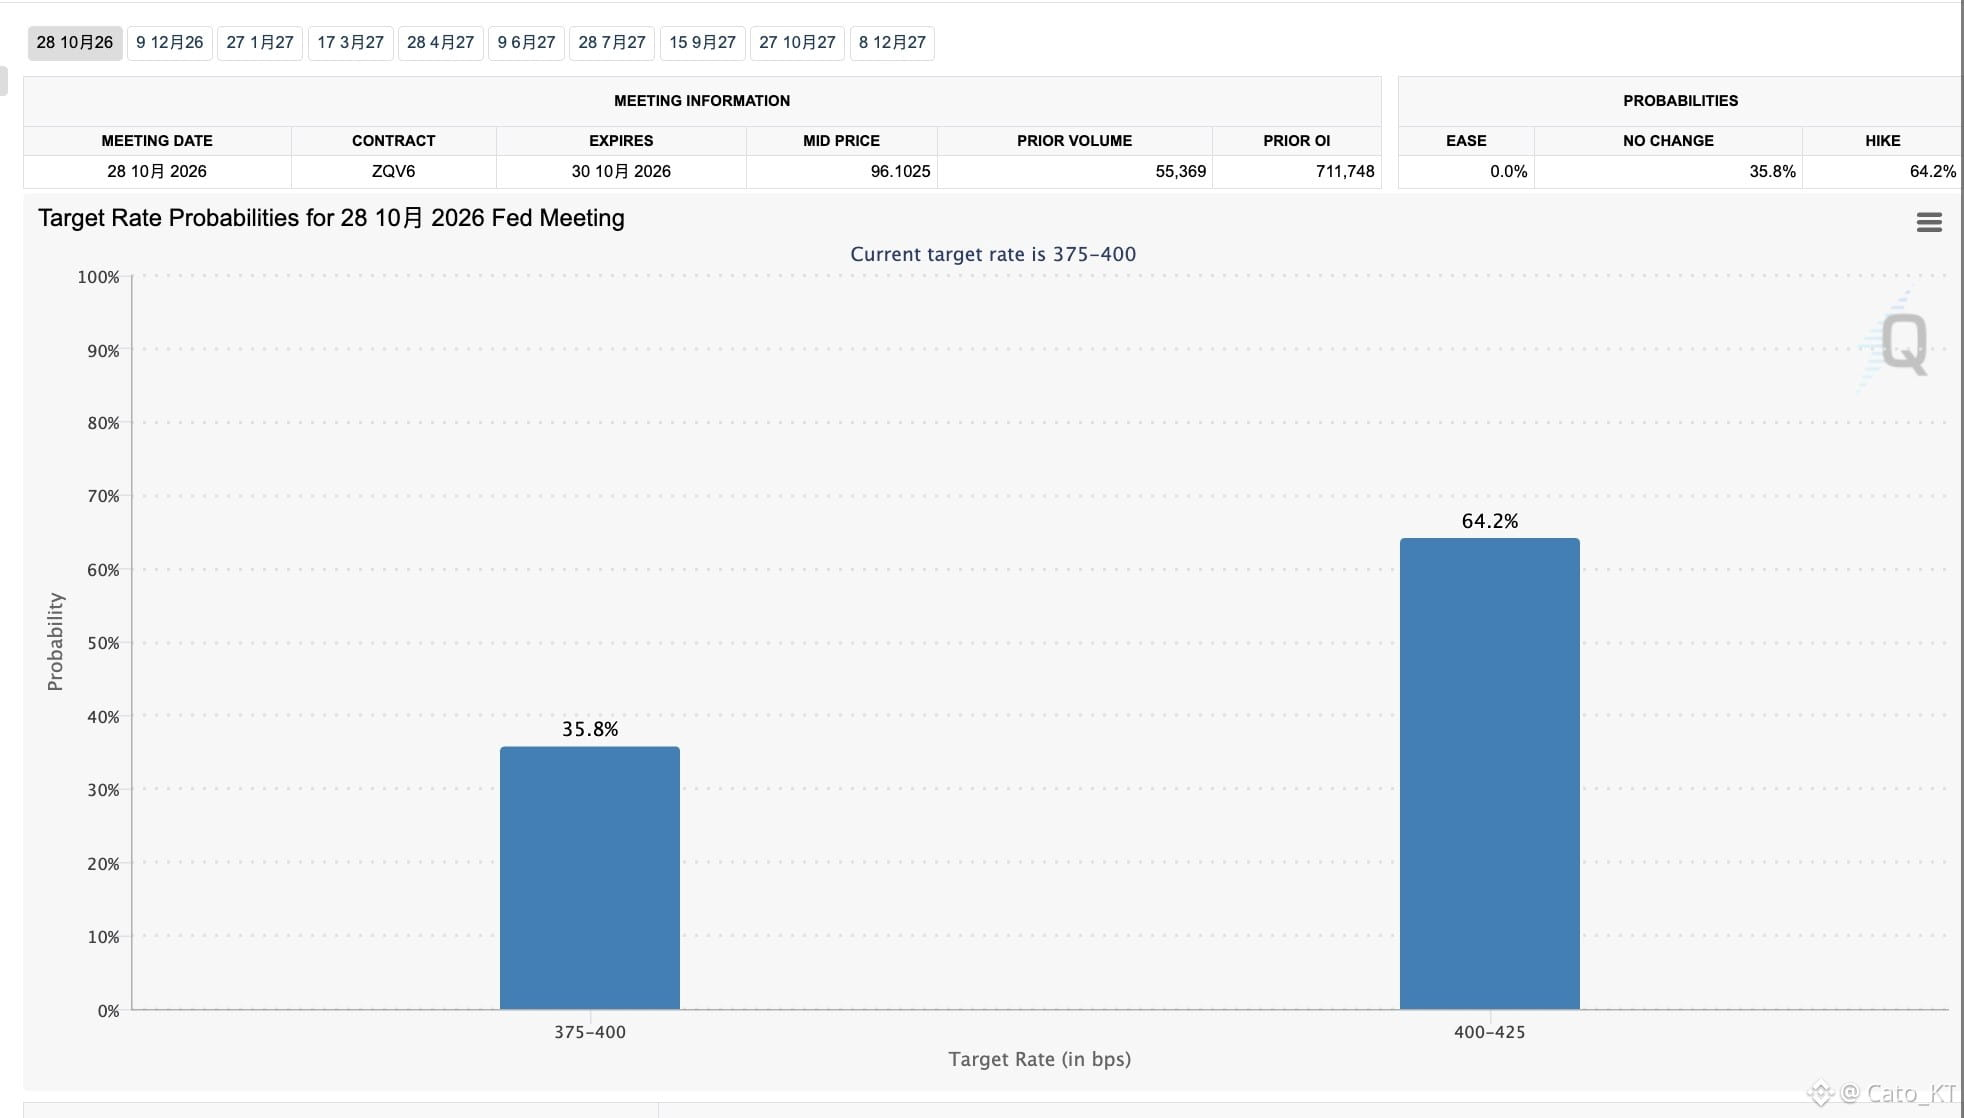
Gerade heute Abend senkte die Rede des Vorsitzenden der New Yorker Fed, John Williams, die Erwartung an Zinserhöhungen im Jahr 2026. Dadurch sank die Wahrscheinlichkeit einer Zinserhöhung im Oktober von 75% auf etwa 64,4%. Es ist allerdings bitter: Obwohl „Wösch“ immer wieder betont hat, die Marktsteuerung zu reduzieren, sind die Reden der Fed-Direktoren in dieser Woche äußerst dicht und geben fortlaufend vorausschauende Orientierung, um den Markt zu steuern. Offenbar wurde die Politik von „Wösch“ jedoch nicht in dem Maße akzeptiert, wie erwartet.
Natürlich ist eine Zinserhöhungswahrscheinlichkeit von derzeit 64% immer noch nicht niedrig. Wenn die späteren Wirtschaftsdaten im September die Wahrscheinlichkeit einer Zinserhöhung weiterhin unterstützen, wird die Erwartung sich nicht zurückdrängen lassen. Im Moment kann man das nur als kurzfristige Lockerung betrachten, um dem Markt etwas Druck zu nehmen – die Gefahr ist jedoch noch nicht beseitigt! #美联储10月加息概率升至69.7%