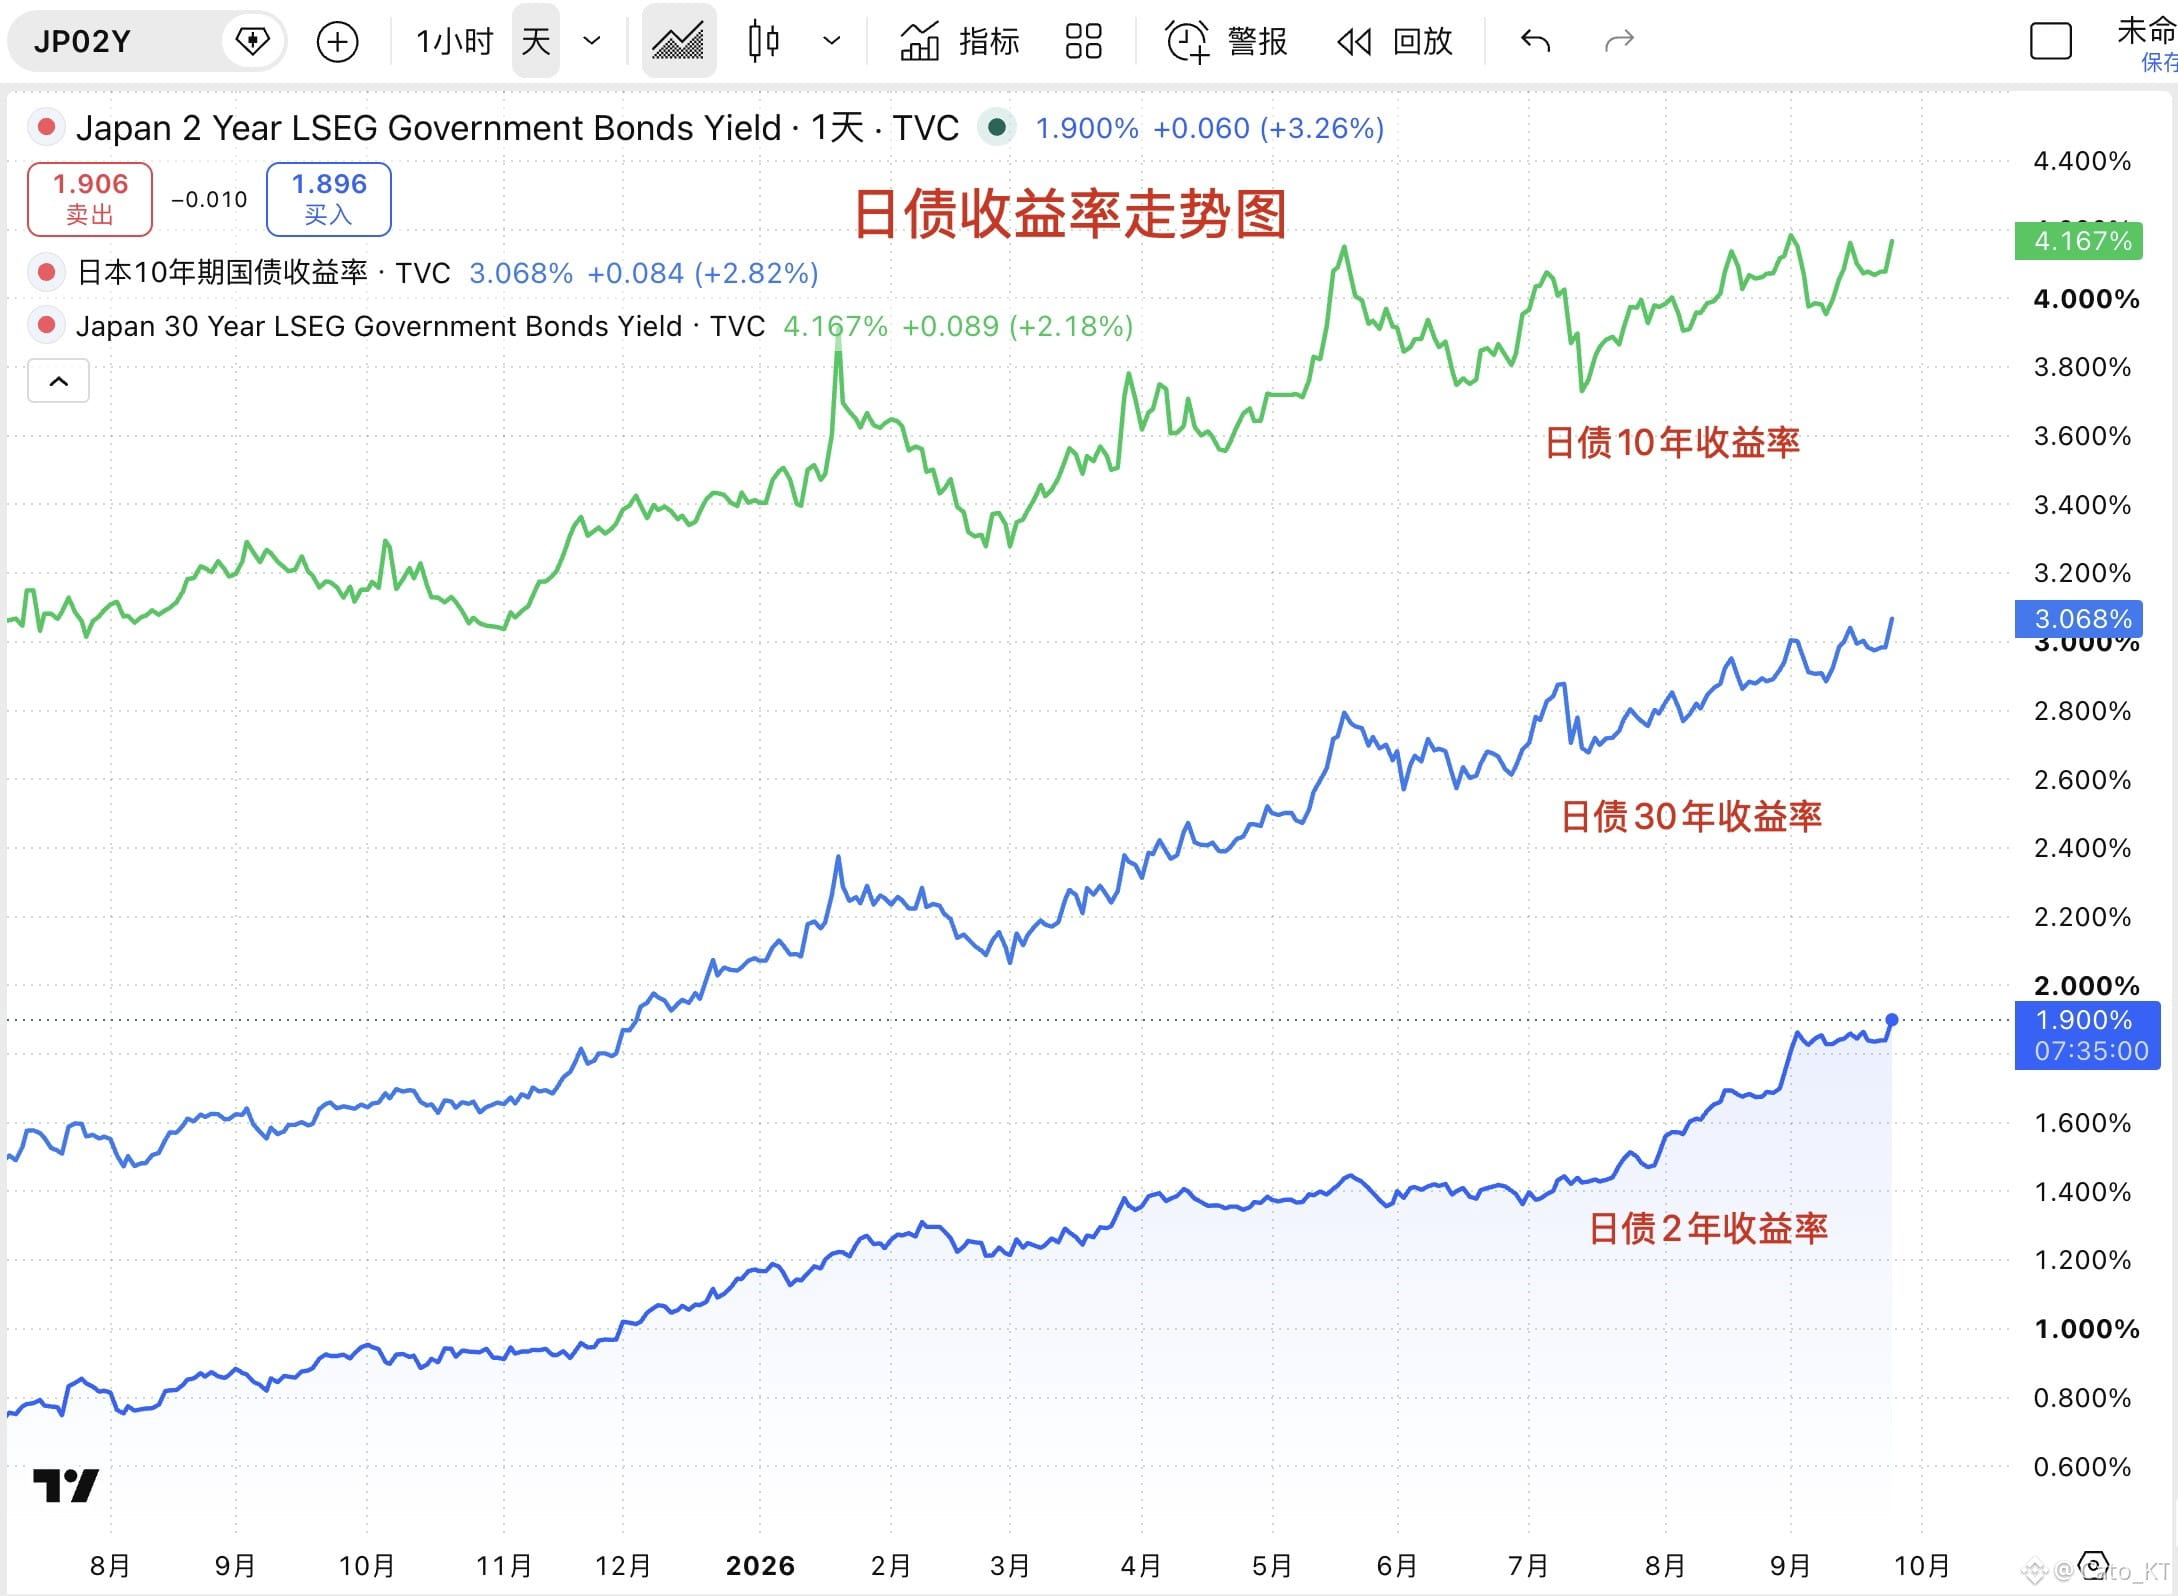
美长债遭遇抛售后日债难以幸免,此时流动性并非回流美国,全球加息共振初步效果展现!
Derzeit geraten US-Staatsanleihen in den Verkaufsdruck, und auch japanische Anleihen zeigen ein ähnliches Bild. Zudem schwächt sich der Yen ab. Offensichtlich verkauft der Markt Yen-Vermögenswerte. Nach der üblichen Logik müsste Yen – wenn es schwach ist – gegenüber USD-Vermögenswerten aufholen. Aber genau das passiert nicht: Während US-Longbonds schwach bleiben, ist der USD stark.
Das bedeutet, dass die Liquidität der Yen-Vermögenswerte nicht direkt in die USA zurückfließt, sondern in USD-Barmittel. In dieser Phase handelt es sich um eine „Cash-Risk-Preference“-Phase – eine defensive Marktmechanik. Das ist auch ein erster Effekt der globalen Zinserhöhungs-Rückkopplung.
Wenn die globalen Märkte davon ausgehen, dass der Zinserhöhungszyklus zurückkehrt, die Zinsen im kurzen Laufzeitsbereich schnell steigen und die Erwartungen weiterer Zinserhöhungen die Rendite kurzfristiger Anleihen weiter erhöhen, dann fließt das Geld von den Longbonds zurück in die Shortbonds. Denn wenn die Zinsdifferenz zwischen Long- und Shortlaufzeiten nicht groß ist, sinkt die Attraktivität von risikofreien Duration-Renditeanlagen. Stattdessen sind kurzfristige risikofreie Renditeanlagen vorteilhafter.
Wohin ist das Geld gegangen? Yen-Vermögenswerte werden verkauft, und die Mittel fließen zurück in USD-Barmittel. Der Markt kann USD-Barmittel, MMF (Geldmarktfonds), Overnight-Short-Term-Finanzierungsinstrumente oder T-Bills sowie sehr kurz laufende Duration-Assets kaufen. In einer Phase, in der die Zinserhöhungserwartungen steigen, steigen die Renditen kurzfristiger Assets – das ist für Anleger attraktiver und die Liquidität ist zugleich am besten.
Die größte Gefahr für riskante Märkte durch die globale Zinserhöhungs-Rückkopplung ist, dass die Liquidität aus dem Rentenmarkt abgezogen wird. Derzeit sind wir noch nicht in der Phase der Liquiditätsentnahme, aber es gibt bereits erste Anzeichen – das gilt es zu beachten. Und wenn dieses Muster „lange verkaufen, kurze kaufen“ weiter anhält, wird das den Markt für Longbonds stärker unter Druck setzen und den USA den Spielraum für geldpolitische Maßnahmen weiter einschränken.
Als Nächstes liegt der Fokus auf dem weiteren Verlauf von Yen und japanischen Staatsanleihen. Wenn Yen und japanische Anleihen weiter fallen, der USD nur leicht nachgibt und die Renditen der US-Long- und US-Shortlaufzeiten sinken, bedeutet das: USD-Vermögenswerte ziehen Liquidität aus Yen-Vermögenswerten ab, während das Finanzrisiko in Japan größer wird – das Risiko für USD-Vermögenswerte jedoch sinkt.
Umgekehrt, falls weiterhin genau dieses Szenario auftritt – dass die Renditen in den USA weiter steigen, der Yen fällt und sich der USD allein festigt –, dann ist das für riskante Märkte und für das Risiko im US-Long-End-Markt nachteilig. Das ist eine Situation, die auf eine Ausweitung des Risikos hindeutet – es gilt, wachsam zu bleiben! #美国30年期国债收益率触及2004年来最高