

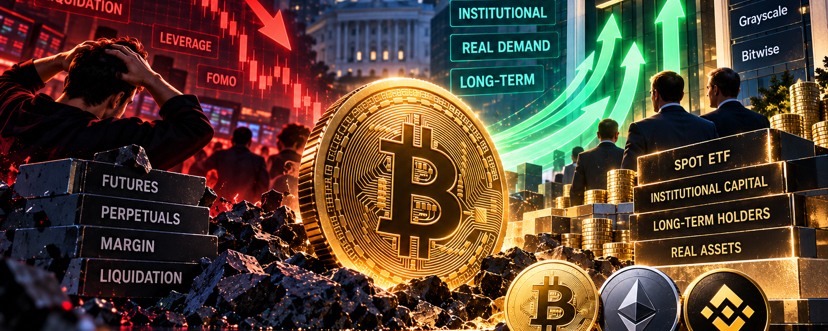
In jüngster Zeit ist auf dem Krypto-Markt ein Phänomen aufgetaucht, das besonders Aufmerksamkeit verdient: Der Bitcoin-Preis ist von seinen Hochs zurückgefallen, Long-Hebelpositionen wurden liquidiert, aber die Zuflüsse in US-amerikanische Spot-Bitcoin-ETFs sind nicht im gleichen Maße zurückgegangen.
Auf den ersten Blick ist das ein Widerspruch. Wenn sich der Markt wirklich abschwächt, warum kaufen dann institutionelle Gelder noch? Wenn institutionelle Gelder tatsächlich dauerhaft weiter zufließen, warum fällt der Preis dann trotzdem? Wenn man dieses Problem versteht, ist das möglicherweise wichtiger als zu raten, ob die nächste Bitcoin-Kerze rot oder grün wird. Denn was der Markt gerade erlebt, ist sehr wahrscheinlich nicht einfach ein „Anstieg“ oder „Rückgang“, sondern eine Neubewertung zwischen Spot-Geldern, ETF-Geldern und dem Leverage in den Derivaten.
Erstens: Preis-Korrektur, aber ETF-Gelder fließen weiterhin hinein
Stand 23. September: Die US-Spot-Bitcoin-ETFs haben bereits 5 Handelstage in Folge Nettozuflüsse erzielt. Am 17. September betrug der Nettozufluss rund 159,5 Mio. USD, am 18. rund 433 Mio. USD; anschließend beschleunigten sich die Zuflüsse deutlich: am 21. rund 999 Mio. USD, am 22. rund 714,7 Mio. USD und am 23. erneut etwa 347 Mio. USD Nettozufluss. Die kumulierten Nettozuflüsse über fünf Handelstage belaufen sich auf mehr als 2,6 Mrd. USD.
Besonders hervorzuheben ist, dass am 21. September US-Spot-Bitcoin-ETFs an einem Tag fast 1 Mrd. USD einsammelten – das ist in letzter Zeit ein sehr herausragender Kapitalzufluss. BlackRocks IBIT, Fidelitys FBTC und ARK 21Shares’ ARKB sind wichtige Geldquellen.
Doch gleichzeitig kam es nach einem schnellen Anstieg bei Bitcoin zu einem deutlichen Rücksetzer. So entsteht eine sehr wichtige Marktdivergenz: Der Preis wird korrigiert, aber ETF-Gelder fließen weiterhin hinein.
Das zeigt, dass zumindest ein Teil der Gelder nicht wegen eines kurzfristigen Preisrückgangs beschlossen hat, den Markt zu verlassen. Daher lautet das eigentliche Problem: Wer verkauft da eigentlich? Und wer kauft?
Zweitens: Um diese Marktphase zu verstehen, muss man „Spot“ und „Leverage“ voneinander trennen
Viele Anleger sehen, dass Bitcoin fällt, und ihre erste Reaktion lautet: „Jemand verkauft massenhaft BTC“. Das ist nicht falsch, aber nicht vollständig.
Der moderne Krypto-Markt besteht in der Praxis aus zwei eng verknüpften, aber nicht vollständig identischen Märkten: dem Spotmarkt und dem Derivatemarkt. ETF-Gelder, langfristige Halter und ein Teil der institutionellen Allokationsgelder beeinflussen vor allem die Spot-Nachfrage; unbefristete Kontrakte, Futures und Optionen bilden dagegen ein weiteres großes Leverage-System.
Glassnode hat in jüngsten Marktforschungen beobachtet: In dem Prozess, in dem Bitcoin zuvor aus seiner Handelsspanne ausbricht, verstärkt sich der Spot-Kauf wieder. Gleichzeitig sind aber die offenen Futures-Kontrakte bereits in einem hohen Bereich angelangt, der in historischen Statistiken zu den höheren Zonen zählt, und die Funding Rates steigen ebenfalls. Auch das ausstehende Optionsvolumen bleibt auf einem hohen Niveau.
Anders gesagt: Echte Gelder kaufen, während Spekulationsgelder hinterherjagen.
Wenn diese beiden Geldarten gleichzeitig in den Markt kommen, steigt der Preis häufig sehr schnell. Das Problem ist jedoch: Leverage-Gelder sind von Natur aus instabil. Solange der Preis nicht plötzlich fällt, berühren ein Teil der hochgehebelten Longs die Zwangsliquidationslinie, und die Börsen schließen Positionen automatisch. Der anschließende Verkauf drückt den Preis weiter – und könnte wiederum die nächste Welle von Liquidationen auslösen.
So entsteht ein typischer Kreislauf: Preis fällt → Long-Liquidationen → erzwungenes Verkaufen → Preis fällt weiter → noch mehr Long-Liquidationen.
Das ist das, was man im Markt oft als Liquidation Cascade bezeichnet – also eine Kettenliquidation.
Darum bedeutet eine große rote Kerze manchmal nicht, dass alle langfristigen Gelder plötzlich ihre Meinung geändert haben. Es kann auch heißen: Der Markt räumt das zuvor angesammelte, zu hohe Leverage aus.
Drittens: Warum sollten ETF-Geldflüsse besonders im Fokus stehen?
Der größte Nutzen von US-Spot-Bitcoin-ETFs besteht nicht nur darin, traditionellen Anlegern einen weiteren Kanal zum Kauf von Bitcoin zu geben. Noch wichtiger ist: Sie schaffen für den Markt ein relativ transparentes Beobachtungsfenster für traditionelle Finanzströme.
Der Leiter der Research-Abteilung von K33 Research, Vetle Lunde, hatte statistische Untersuchungen zur Beziehung zwischen ETF-Geldströmen und dem BTC-Preis durchgeführt. K33 fand in seinem statistischen Datensatz eine relativ deutliche Korrelation zwischen der jeweiligen Phase der Bitcoin-Performance und den ETP-Geldflüssen.
Hier muss man eine Sache betonen: Korrelation ist nicht gleich Kausalität. ETF-Zuflüsse kann man nicht einfach als „BTC steigt sofort“ interpretieren.
Aber zumindest zeigt es uns: ETF-Gelder sind inzwischen zu einer marktrelevanten, nicht zu ignorierenden Kraft der marginalen Preisfindung geworden. Daher ist diese Divergenz besonders interessant, wenn der Preis fällt, aber der ETF weiterhin Kapital einsammelt.
Viertens: Nicht die Frage ist, ob Geld hineinfließt, sondern welche Art von Geld hineinfließt.
Der Senior Technical Strategist von StoneX, Michael Boutros, hat bei der Analyse der jüngsten Bitcoin-Entwicklung eine sehr wertvolle Beobachtung geteilt: Käufe, die Bitcoin nach oben treiben, können aus ETF-Geldern, aus der Treasury-Allokation von Unternehmen kommen oder aus dem Deckungskauf der Shorts. Diese unterschiedlichen Geldarten unterscheiden sich jedoch stark in ihrer Nachhaltigkeit.
Dieser Unterschied ist sehr wichtig.
Short Squeeze – also das Zusammendrücken der Shorts – kann in sehr kurzer Zeit einen äußerst starken Anstieg erzeugen. Wenn viele Shorts gezwungen sind, ihre Positionen zu schließen, müssen sie BTC kaufen, um ihre Deckung abzuschließen. Allein das treibt den Preis weiter nach oben.
Aber dieser Kauf hat eine natürliche Endstation: Sobald die Shorts liquidiert bzw. gedeckt sind, endet diese erzwungene Kaufnachfrage.
Die Logik der ETF-Gelder ist eine andere. Wenn etwa Pensionsfonds, Vermögensverwaltungsinstitutionen, Fonds oder langfristige Asset-Allokierer ihren Bitcoin-Exposure fortlaufend über ETFs erhöhen, könnte diese Nachfrage theoretisch noch deutlich länger anhalten.
Daher kann derselbe 1-Milliarde-Dollar-Buy-Order im Hintergrund etwas völlig Unterschiedliches sein: Ein 1-Milliarde-Dollar-Kauf aus einem Short-Squeeze bzw. aus Liquidationen der Shorts unterscheidet sich in der Wirkung auf die zukünftige Marktstruktur grundlegend von einem 1-Milliarde-Dollar-Kauf aus langfristiger Asset-Allokation.
Fünf: Bedeutet ein Preisrückgang und ETF-Zufluss zwingend einen bullishen Ausblick?
Die Antwort lautet natürlich nicht.
ETF-Nettozuflüsse können nicht mechanisch als „Morgen geht es auf jeden Fall rauf“ verstanden werden. Aktuelle akademische Forschung zu US-Spot-Bitcoin-ETFs hat bereits herausgefunden, dass ETFs am Preisfindungsprozess von Bitcoin teilnehmen. Andere Studien wiederum sehen in ETF-Geldflüssen zusätzliche erklärende Variablen für die kurzfristige Marktentwicklung.
Auf der anderen Seite hat der ETF selbst aber auch Market-Making-, Arbitrage- und Hedging-Transaktionen. Daher heißt ein ETF-Zufluss nicht automatisch, dass all jene Gelder, die in den ETF fließen, langfristige, einseitige „Buy-and-Hold“-Bullish-Gelder sind.
ETF-Anteilstransaktionen und die zugrunde liegenden tatsächlichen BTC-Trades können außerdem mit einer gewissen Zeitdifferenz ablaufen. Daher bedeutet selbst ein sehr starker ETF-Bedarf nicht, dass der Preis sofort im gleichen Verhältnis steigen muss.
Daher sollten ETF-Gelder als ein sehr wichtiger Marktindikator betrachtet werden – nicht als simple, grobe „Kaufsignal“-Logik.
Sechstens: Wirklich entscheidend ist, ob nach dem Leverage-Exit Spot-Geld übrig bleibt
Das könnte das Kernproblem der aktuellen Lage sein.
Nehmen wir an, im Markt existieren sowohl langfristige Spot-Gelder als auch hochgehebelte Spekulationsgelder. Nach einem schnellen Anstieg jagen immer mehr Trader dem Preis hinterher und erhöhen ihren Leverage. In diesem Moment wirkt der Markt zwar nach außen sehr stark, kann aber tatsächlich immer fragiler werden.
Sobald die Korrektur beginnt, werden zuerst hochgehebelte Positionen liquidiert.
Wenn nach der Abwicklung/Glattstellung der Kontrakte der ETF weiter zufließt, der Spot-Kauf die Nachfrage weiter trägt, die Funding Rates sich schrittweise wieder normalisieren, und offene Kontrakte sinken, sodass sich der Preis am Ende stabilisieren kann, dann hat der Markt im Grunde eine typische Deleveraging-Runde abgeschlossen – also „Leverage abbauen“.
Kurz gesagt: Die instabilen Gelder rausdrängen und die vergleichsweise stabilen Gelder zurücklassen.
Diese Korrektur muss nicht unbedingt etwas Schlechtes sein.
Gefährlich wird es vor allem dann, wenn ETF-Gelder beginnen, dauerhaft abzufließen, während gleichzeitig die gehebelten Positionen ständig in Liquidationen kippen. Dann können der Rückgang der Spot-Nachfrage und die erzwungenen Verkäufe sich gegenseitig verstärken und eine negative Feedback-Schleife bilden.
Daher lohnt es sich jetzt nicht wirklich, darauf zu schauen, „um wie viele Punkte BTC heute fällt“, sondern ob ETF-Gelder auch während eines Preisrückgangs weiter zufließen. Das ist eine der entscheidenden Variablen, um „normales Leverage-Glätten“ von einer Veränderung des Trends zu unterscheiden.
Siebtens: Wall Street verändert die Marktstruktur von Bitcoin
Bloomberg ETF-Analyst Eric Balchunas hat das Phänomen zuvor mehrfach in den Fokus gerückt: Selbst wenn Bitcoin einen deutlichen Rücksetzer erlebt, zeigen die BTC-ETF-Investoren insgesamt immer noch eine beachtliche Haltetstehigkeit.
Auch sein Kollege, Bloomberg-ETF-Analyst James Seyffart, verfolgt die Geldflüsse, die Kostenstruktur und das Anlegerverhalten bei den US-Spot-BTC-ETFs seit Langem.
Diese Beobachtungen deuten tatsächlich auf einen größeren Wandel hin: Bitcoin entwickelt sich von einem Markt, der früher vor allem von Krypto-nativen Tradern dominiert war, hin zu einem Markt, an dem zunehmend auch traditionelle Finanzgelder, ETF-Gelder, Unternehmens-Bilanzen, langfristige Halter und Trader mit hochgehebten Derivaten gemeinsam beteiligt sind.
Deshalb reicht es heute auch immer weniger aus, Bitcoin nur anhand von K-Linien zu analysieren.
Acht: Drei Indikatoren, die als Nächstes wirklich im Fokus stehen
Um zu beurteilen, ob diese Korrektur wirklich „das Ende des Trends“ bedeutet oder eher eine „Leverage-Cleanse“ ist, halte ich drei Indikatoren für wichtiger als reines Raten über den Preis.
Erstens: ETF-Geldflüsse. Und der Fokus liegt nicht auf einem einzelnen Tag, sondern auf der Kontinuität. Ein riesiger Zufluss an einem Tag kann eventgetrieben sein, aber Zuflüsse über mehrere Wochen hinweg spiegeln viel eher einen Trend in der Asset-Allokation wider.
Zweitens ist das Derivate-Leverage wichtig: Achten Sie vor allem auf Open Interest, Funding Rate und Liquidationen. Wenn es bei einem Preisrückgang gleichzeitig zu einem deutlichen Rückgang der offenen Kontrakte kommt, die Funding Rate sich normalisiert und die Spot-Nachfrage dennoch vorhanden ist, bedeutet das üblicherweise, dass der Markt das Risiko durch Leverage gerade reduziert.
Drittens: die Spot-Absorption nach der Korrektur. Das könnte der wichtigste Punkt sein. Wenn es auch ohne hohen Leverage-Push weiterhin Menschen gibt, die bereit sind, BTC kontinuierlich zu kaufen, dann ist die Grundlage der Marktentwicklung gesünder. Umgekehrt: Wenn ETF-Gelder beginnen, sich dauerhaft in Richtung Abflüsse zu drehen, und gleichzeitig das Spot-Volumen sinkt und sich der Leverage wieder aufbaut, dann kann das Risiko eher weiter steigen.
Fazit: Das eigentliche Problem ist nicht „Ob es fällt“, sondern wer verkauft und wer kauft.
Genau an dieser Stelle erzeugt der Markt am leichtesten einen falschen Eindruck: Beim Anstieg wirken alle Gelder gleich; beim Rückgang wird viel schneller sichtbar, wer tatsächlich der Käufer ist.
Kurzfristiges Leverage kann den Preis nach oben treiben, das Zusammendrücken der Shorts kann einen plötzlichen starken Anstieg auslösen, FOMO kann das Handelsvolumen schnell vergrößern – aber wie weit eine Marktphase letztlich gehen kann, hängt weiterhin von echter und nachhaltiger Nachfrage ab.
Wenn ich mir also den aktuellen Markt ansehe, ist die eigentliche Frage nicht mehr „Steigt oder fällt BTC morgen?“, sondern: Sind nach der Bereinigung der Leverage-Positionen noch echte Spot-Mittel da?
Aktuelle Daten zeigen ein sehr interessantes Phänomen: Der Preis durchläuft gerade eine Korrektur, aber ETF-Gelder ziehen sich vorerst nicht gleichzeitig zurück.
Das beweist zwar nicht, dass der nächste Aufschwung garantiert stattfinden wird, aber es zeigt zumindest: Diese aktuelle Korrektur kann man noch nicht einfach gleichsetzen mit „institutionelle Gelder gehen aus dem Markt“.
In den nächsten Tagen wird es immer wichtiger, diese Divergenz zu beobachten: Wenn ETFs weiterhin Nettozuflüsse beibehalten und das Derivate-Leverage schrittweise abkühlt, dann wird „Preis-Korrektur, aber Geld fließt weiter“ zunehmend aussagekräftig.
Umgekehrt: Wenn ETF-Gelder ebenfalls beginnen, dauerhaft ins Negative zu kippen, muss die Marktlogik neu bewertet werden.
Darum lohnt es sich von Anfang an nicht, nur auf irgendeine einzelne K-Linie zu starren.
nicht hinter der K-Linie – sondern: Wohin bewegt sich das Geld genau?
#BTC #ETH #BNB
