


Das Gipfeltreffen zwischen China und den USA ist noch nicht zu Ende. Risikomärkte fallen bereits im Voraus, und das Problem liegt nicht nur in den Ölpreisschwankungen! Offensichtlich hat sich der Markt noch nicht vollständig von dem Schreckgespenst weiterer Zinserhöhungen befreit!
Die Wahrscheinlichkeit weiterer Zinserhöhungen im Oktober ist auf 75,3% explodiert; der Markt beginnt, Zinserhöhungen im Oktober einzupreisen. Zu den Faktoren, die den Anstieg der Zinserhöhungswahrscheinlichkeit erklären, gehört nicht nur der Energiepreis, sondern auch das Problem der endogenen Inflation in den USA.
Die Woche über ist Brent deutlich gefallen, vor allem nachdem es unter 100 US-Dollar gefallen ist. Der Markt wurde kurzfristig entlastet, was eine kräftige Gegenbewegung auslöste. Allerdings sind die Renditen am Rentenmarkt nicht erkennbar gesunken. Das wirft eine entscheidende Frage auf: Die Inflation lässt sich derzeit nicht mehr allein durch Energiepreise wirksam abschwächen.
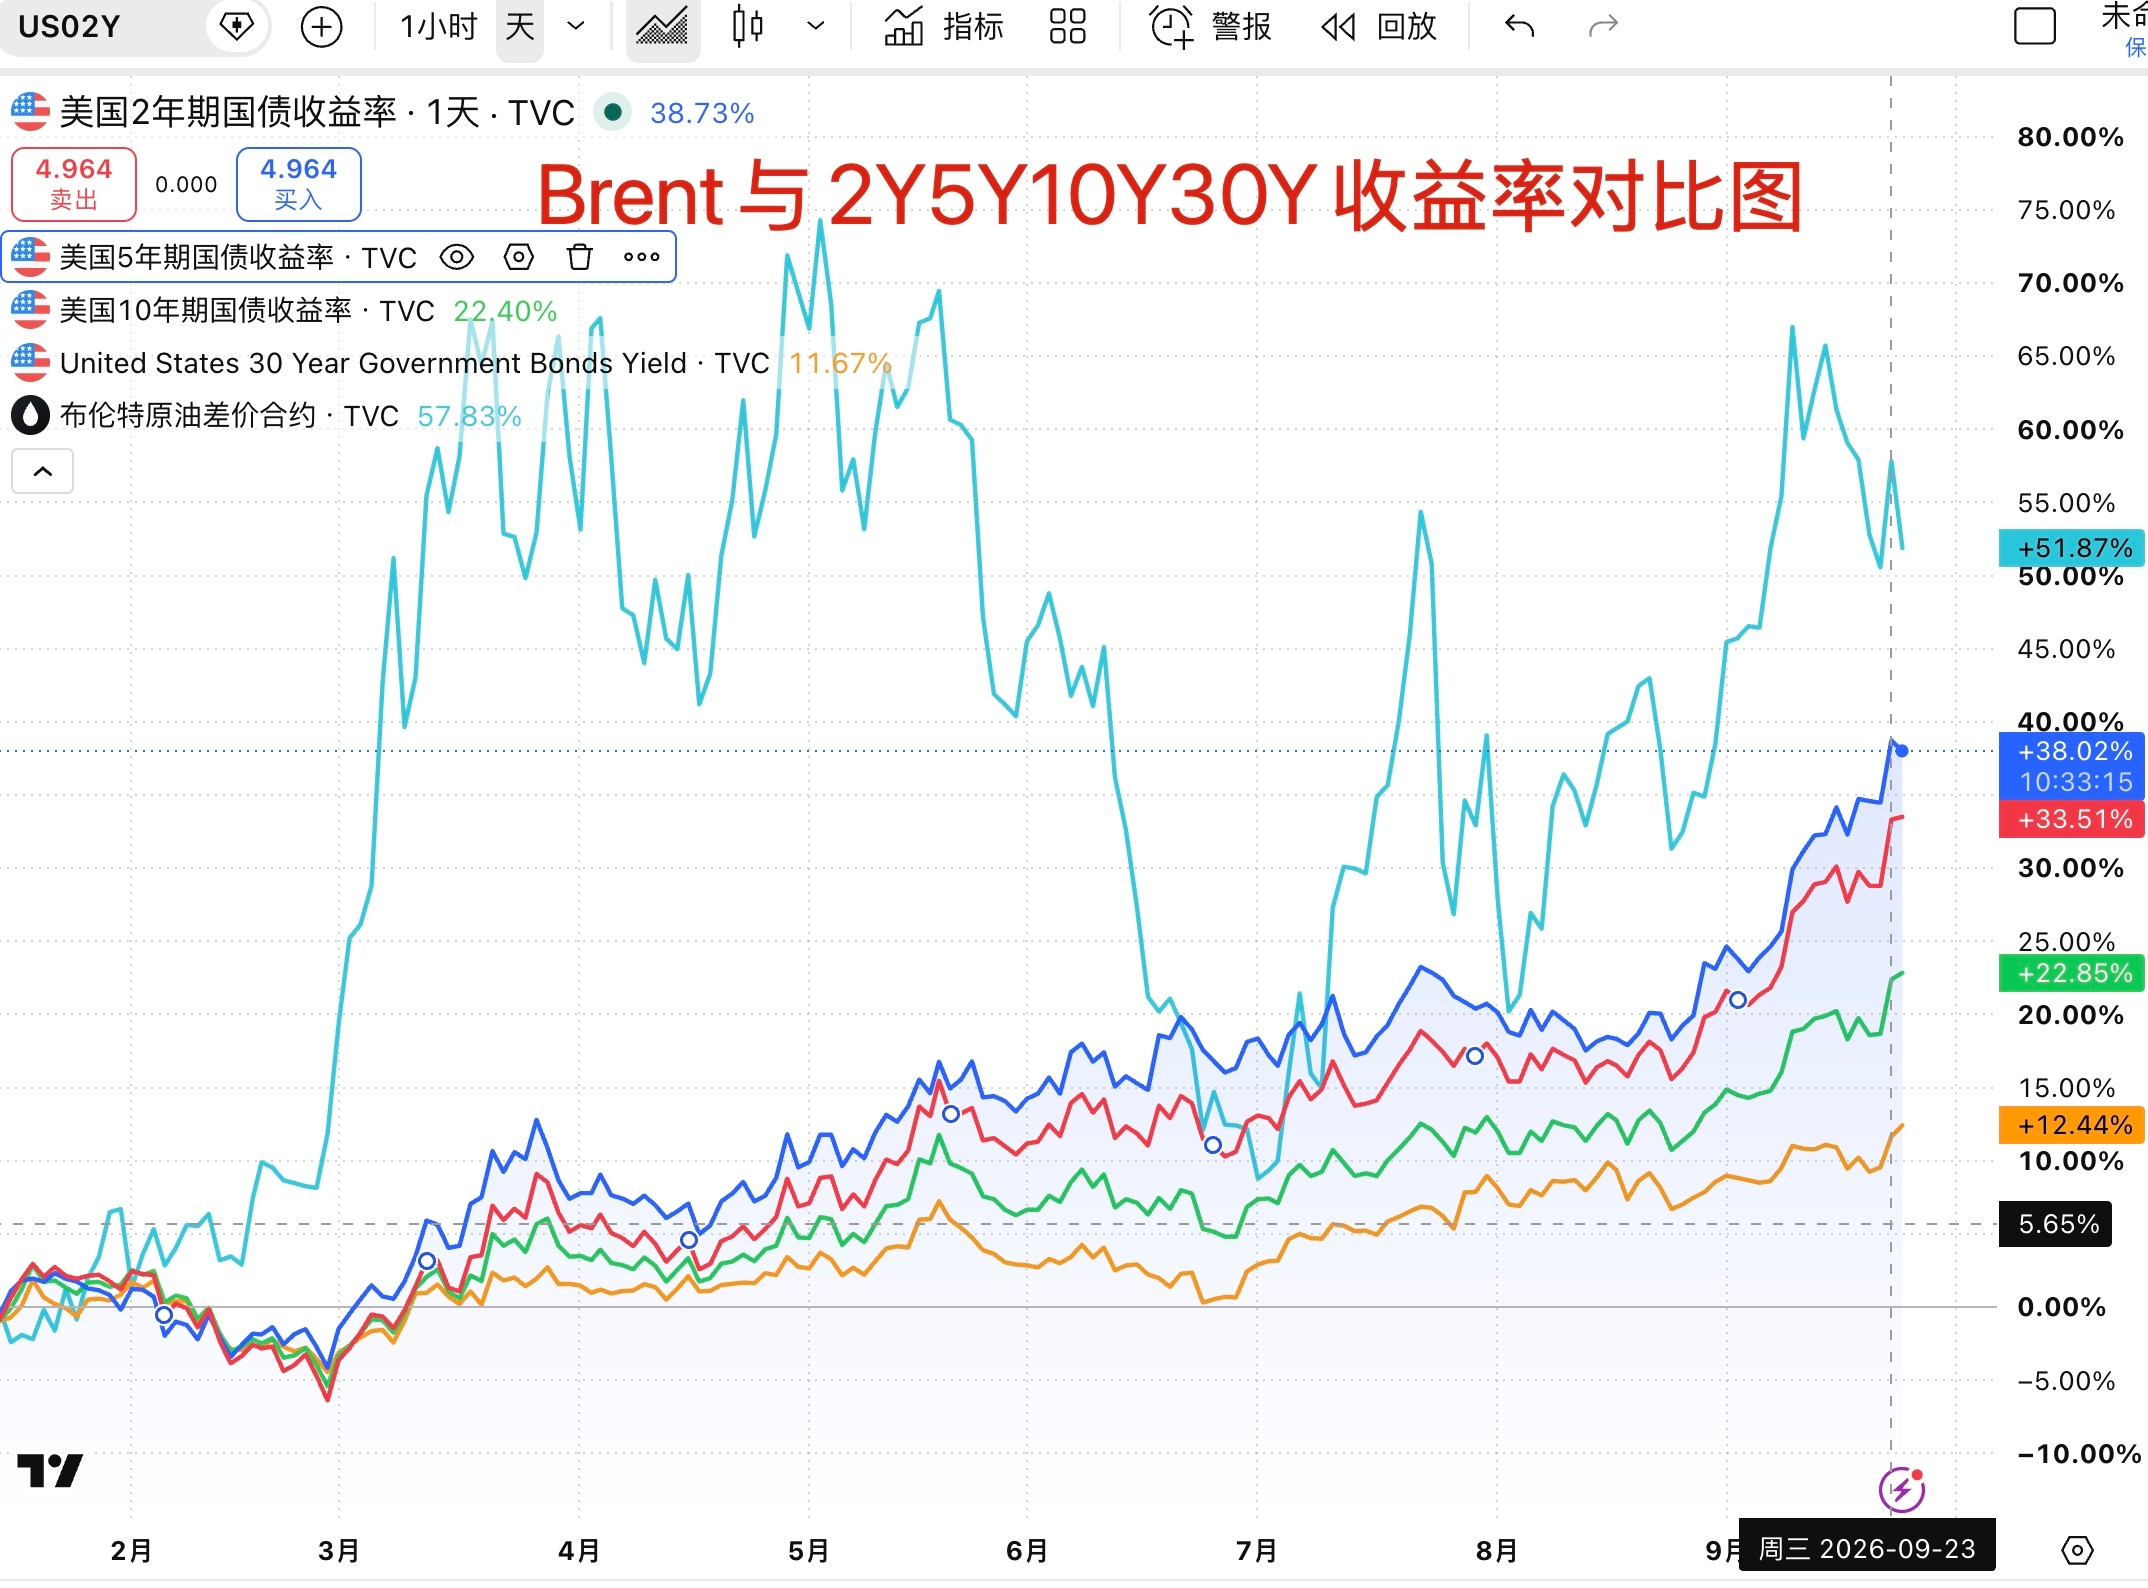
Bislang sind die Renditen von US-Staatsanleihen mit 5, 10 und 30 Jahren auf ein Hoch seit 2007 gestiegen. Die US-Staatsanleihen werden gnadenlos abverkauft. In Kombination mit Brent zeigt sich: Wenn der internationale Rohölpreis auf 99 US-Dollar gefallen ist, wurden die Renditen im langen Ende des Anleihemarkts nicht abgeschwächt, sondern sind sogar auf neue Hochs gestiegen. Das bedeutet, dass das Inflationsproblem in den USA nicht nur durch den Rohölpreis verursacht wird.
Wenn das lange Zinsende nicht mit dem Rückgang des Rohölpreises fällt, heißt das: Die Sorge des Marktes um Inflation geht neben dem Rohöl-Schock auch auf ein Problem der endogenen Inflation zurück. Der Markt beginnt sich zu fragen, ob selbst dann, wenn der Rohölpreis in absehbarer Zeit wieder zurückgeht, die Inflation weiterhin klebrig bleibt. Zusätzlich senden die Mitglieder der Fed häufig Signale, dass weitere Zinserhöhungen folgen. Diese beiden Faktoren führen direkt dazu, dass die Wahrscheinlichkeit einer Zinserhöhung im Oktober auf über 70 % explodiert ist. Der Markt beginnt, eine Zinserhöhung im Oktober vorläufig einzucreden #美国30年期国债收益率触及2004年来最高 .
Nachdem die September-Zinserhöhung letzte Woche umgesetzt wurde, hat sich der Markt wieder erholt. Viele haben gesagt, der Einfluss der Zinserhöhung auf riskante Assets sei gering, ja sogar, daraus sei eine „Zinserhöhungs-Bullenmarkt“-Story entstanden. Damals lag die Wahrscheinlichkeit einer Zinserhöhung im Oktober jedoch nur bei 50 %. Zudem sind die Renditen im langen Ende kurzfristig gefallen. Aber derzeit ist die Wahrscheinlichkeit einer Zinserhöhung im Oktober auf über 70 % gestiegen, und die Renditen am Anleihemarkt steigen weiter sprunghaft. Unter dem Einfluss dieser doppelten Faktoren kann der Risk-Markt offensichtlich nicht unbeschadet davonkommen – das ist auch der Hauptgrund, warum ich letzte Woche immer wieder betont habe, dass die potenziellen Risiken noch nicht vorbei sind.
Das Problem, dem sich der Markt derzeit gegenübersieht, ist: Erstens ist die Wahrscheinlichkeit einer Zinserhöhung im Oktober hoch, und zweitens ist die Möglichkeit, dass die US-Notenbank (Fed) in Folge weiter anhebt, deutlich gestiegen. Außerdem lässt sich die Rendite langlaufender Anleihen nicht unterdrücken. Die Politik des Finanzministeriums ist vorübergehend wirkungslos. Der rückläufige Trend beim Rohöl ist zudem noch nicht vollständig durchbrochen. Die Inflationsklebrigkeit besteht sogar mit potenziellen Risiken für eine Zweitinflation. Insgesamt zeigt sich dem Markt ein ungünstiges Bild an Faktoren.
Um die Notlage des Marktes aktuell zu lösen, liegt der Kern darin, dass die Verhandlungen zwischen Iran und den USA schnell wiederaufgenommen werden bzw. rasch vorankommen. Außerdem müsste der Rohölpreis schnell auf 95 oder sogar unter 90 US-Dollar fallen, um von außen den kurzfristigen Inflationsdruck zu dämpfen. Zweitens muss das Finanzministerium die Rückkaufvolumina (Buybacks) erhöhen, um als „Polster“ für den Anleihemarkt zu dienen und den sprunghaften Anstieg der Renditen sowohl im kurzen als auch im langen Ende zu unterdrücken. Danach müssten bei den Inflationsdaten im September erste Entspannungssignale auftreten – und erst dann ließe sich die aktuelle Misere des Marktes vollständig abmildern.
Natürlich kann man es auch anders betrachten: Wenn in der nahen Zeit vermehrt Risiken auftreten und sich zuspitzen, dann würde im Oktober erneut eine Zinserhöhung erfolgen, um riskante Assets zu drücken. Für die Zukunft wäre das aber möglicherweise nicht unbedingt schlecht. Egal ob für den US-Aktienmarkt oder auch für #Bitcoin: Ganz offensichtlich ist noch nicht jeder „eingestiegen“. Wenn die nächsten Monate einen „Goldenen Graben“ liefern könnten, dann halte ich das im Gegenteil für eine ziemlich gute Gelegenheit zum Einstieg.
In der Zwischenzeit steigt jedoch das Zinsniveau im langen Ende und drückt den Goldpreis. Gleichzeitig verschärfen sich weltweit die Probleme hoher Haushaltsdefizite und das Risiko im Anleihemarkt. Dadurch nimmt die Bedeutung von Gold als Liquiditäts- bzw. Risikoabsicherungsasset potenziell zu. Wenn Gold in letzter Zeit weiter unter Druck bleibt und wieder in die Nähe von 4000 zurückkommt, dann finde ich, dass das ebenfalls eine sehr gute Kauf- und Haltegelegenheit ist!