Ach du meine Güte, das wird doch nicht so gut… Muss die US-Notenbank schon wieder Zinserhöhungen vornehmen?
Der Bitcoin stürzt um 4.000 Punkte ab, der Nasdaq verliert 1,13 % – gestern gab es am Markt nur ein Wort: schlimm. Aber das eigentliche Zentrum des Sturms liegt nicht an der Börse, sondern am Anleihemarkt.
Am Mittwoch schoss die Rendite 10-jähriger US-Staatsanleihen innerhalb eines Tages um etwa 15 Basispunkte nach oben und schloss bei 5,113 % – zum ersten Mal seit 2007 auf diesem Niveau. Zum ersten Mal in fast zwanzig Jahren!
Vierfache Faktoren treffen den Markt mit voller Wucht:
Erster Schlag: Der PMI ist rekordverdächtig. Der erste Schätzwert für den US-Composite-PMI im September schießt auf 58,4 – die schnellste Expansion seit mehr als fünf Jahren. Das Wachstum der neuen Aufträge ist seit März 2022 am höchsten, und das Beschäftigungswachstum ist das schnellste seit über vier Jahren.
Übersetzung: Die Daten sind gut, Zinserhöhungen sind wohl möglich.
Zweiter Schlag: Ölpreis kommt zurück und setzt noch einen drauf. Der iranische Präsident hat es bei der UN-Generalversammlung ganz klar gesagt: Gespräche ja, aber keine „Einschüchterung“ – Sanktionen werden nicht aufgehoben, und der Persische Golf wird nicht vollständig geöffnet werden. Die Ölpreise ziehen sofort an; wenn Energie teurer wird, steigen auch die Inflations-Erwartungen – und das fürchten Anleiheinvestoren am meisten.
Dritter Schlag: Fed-Direktor Bair stellt die Dinge offen auf den Tisch. Die Inflation liegt über 2 % und es gibt keinen klar erkennbaren, zeitnahen Trend zurück auf das Ziel. Es könnte weitere Anpassungen der Geldpolitik brauchen. Letzte Woche erst die Zinserhöhung – und jetzt wird praktisch direkt „noch eine Erhöhung“ ins Gesicht geschrieben.
Vierter Schlag: Das 5-Jahres-Staatsanleihen-Auktionsangebot „geht schief“. Bei einer Emission von 70 Milliarden US-Dollar liegt die Zuschlagsrendite 3 Basispunkte über dem Marktniveau vor der Auktion, und der Anteil, den die Primary Dealer notgedrungen übernehmen mussten, war der höchste seit 2024.
Übersetzung: Niemand will mehr US-Regierungsanleihen kaufen. In einem Markt dieser Größenordnung ist eine schwache Nachfrage bei der Auktion von US-Staatsanleihen ein Paniksignal.
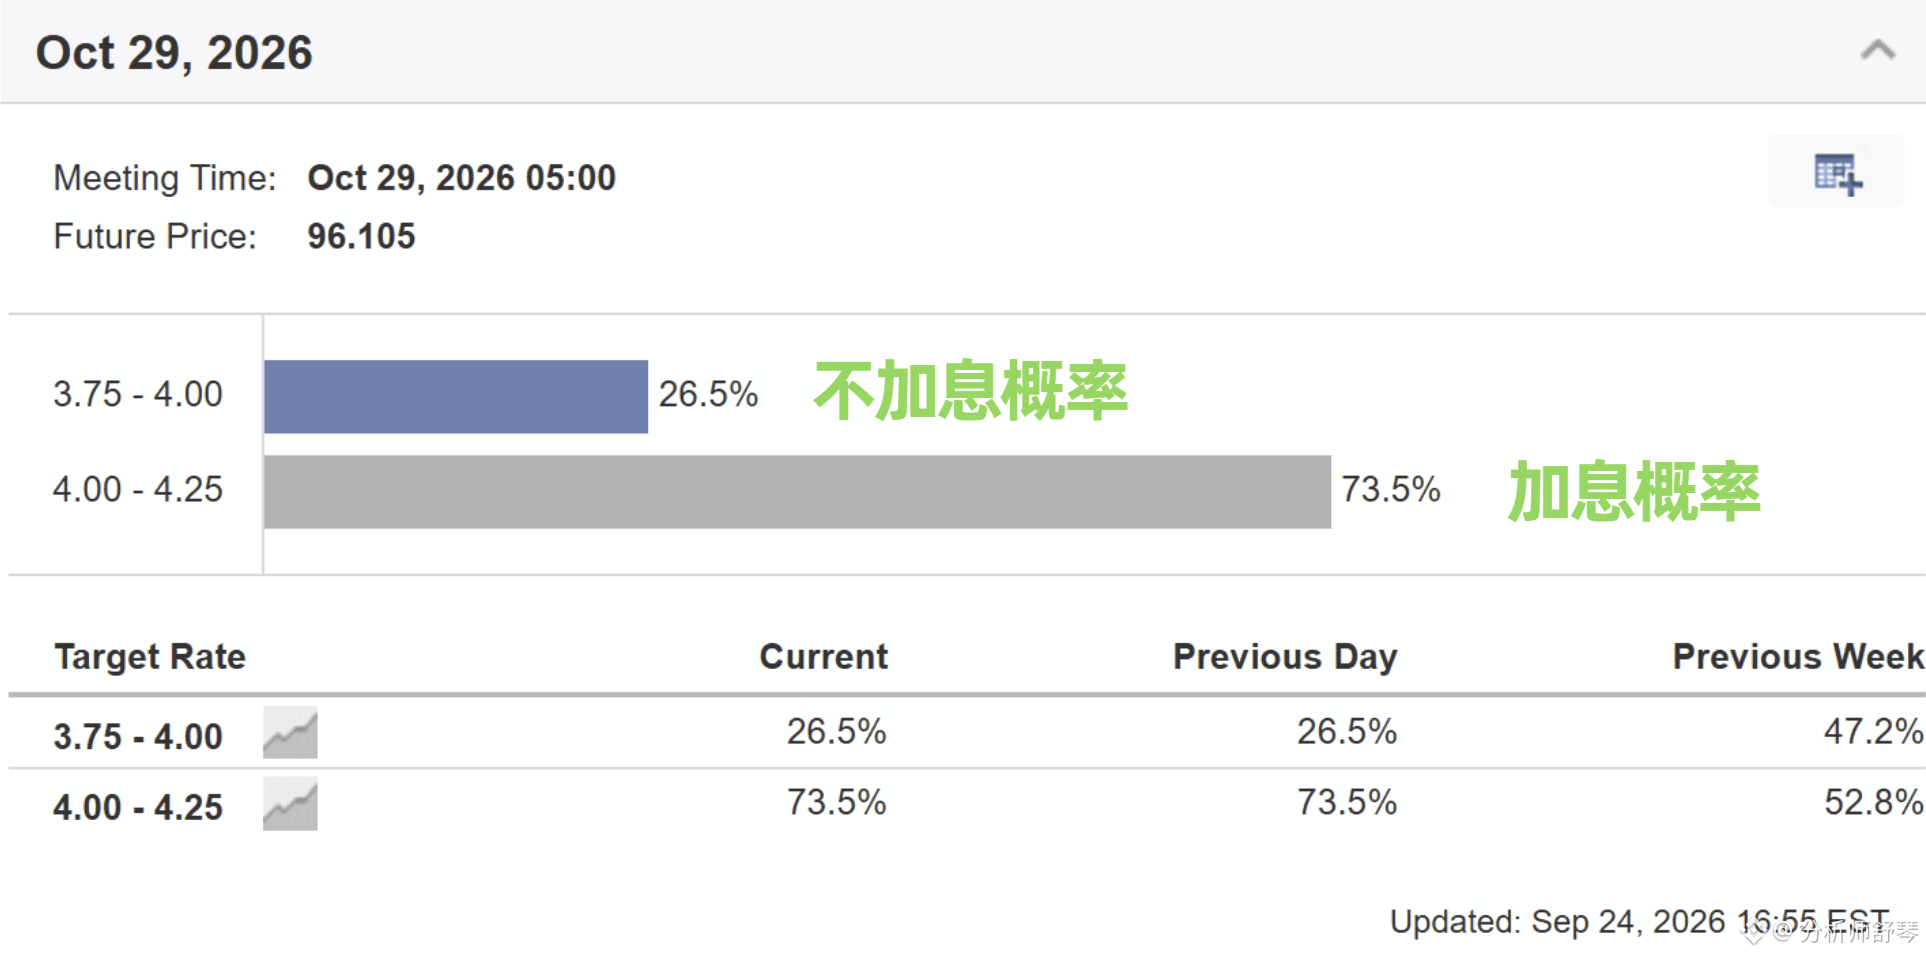
Nach diesen vier Treffern, wie auf der Abbildung zu sehen, steigt die Erwartung des Marktes an weitere Zinserhöhungen von 55 % direkt auf 73 % – gleichzeitig ist der Vorteil durch ein mögliches Treffen zwischen China und den USA inzwischen aufgebraucht, was die aktuelle Rücksetzer-Situation erklärt.
Noch beunruhigender ist jedoch: Die Preisbildung für weitere Zinserhöhungen in diesem Jahr heizt sich weiter auf – ist die Zinserhöhung im Oktober bereits so gut wie nicht mehr aufzuhalten?
Dabei gibt es noch eine Wende! Solange die im Oktober veröffentlichten CPI-Daten moderat ausfallen oder die USA und der Iran sich so schnell wie möglich auf eine Vereinbarung einigen, ist am Ende alles kein Problem. Nur… der Zeitrahmen für den Markt ist nicht mehr groß…
Der Bitcoin stürzt um 4.000 Punkte ab, der Nasdaq verliert 1,13 % – gestern gab es am Markt nur ein Wort: schlimm. Aber das eigentliche Zentrum des Sturms liegt nicht an der Börse, sondern am Anleihemarkt.
Am Mittwoch schoss die Rendite 10-jähriger US-Staatsanleihen innerhalb eines Tages um etwa 15 Basispunkte nach oben und schloss bei 5,113 % – zum ersten Mal seit 2007 auf diesem Niveau. Zum ersten Mal in fast zwanzig Jahren!
Vierfache Faktoren treffen den Markt mit voller Wucht:
Erster Schlag: Der PMI ist rekordverdächtig. Der erste Schätzwert für den US-Composite-PMI im September schießt auf 58,4 – die schnellste Expansion seit mehr als fünf Jahren. Das Wachstum der neuen Aufträge ist seit März 2022 am höchsten, und das Beschäftigungswachstum ist das schnellste seit über vier Jahren.
Übersetzung: Die Daten sind gut, Zinserhöhungen sind wohl möglich.
Zweiter Schlag: Ölpreis kommt zurück und setzt noch einen drauf. Der iranische Präsident hat es bei der UN-Generalversammlung ganz klar gesagt: Gespräche ja, aber keine „Einschüchterung“ – Sanktionen werden nicht aufgehoben, und der Persische Golf wird nicht vollständig geöffnet werden. Die Ölpreise ziehen sofort an; wenn Energie teurer wird, steigen auch die Inflations-Erwartungen – und das fürchten Anleiheinvestoren am meisten.
Dritter Schlag: Fed-Direktor Bair stellt die Dinge offen auf den Tisch. Die Inflation liegt über 2 % und es gibt keinen klar erkennbaren, zeitnahen Trend zurück auf das Ziel. Es könnte weitere Anpassungen der Geldpolitik brauchen. Letzte Woche erst die Zinserhöhung – und jetzt wird praktisch direkt „noch eine Erhöhung“ ins Gesicht geschrieben.
Vierter Schlag: Das 5-Jahres-Staatsanleihen-Auktionsangebot „geht schief“. Bei einer Emission von 70 Milliarden US-Dollar liegt die Zuschlagsrendite 3 Basispunkte über dem Marktniveau vor der Auktion, und der Anteil, den die Primary Dealer notgedrungen übernehmen mussten, war der höchste seit 2024.
Übersetzung: Niemand will mehr US-Regierungsanleihen kaufen. In einem Markt dieser Größenordnung ist eine schwache Nachfrage bei der Auktion von US-Staatsanleihen ein Paniksignal.
Nach diesen vier Treffern, wie auf der Abbildung zu sehen, steigt die Erwartung des Marktes an weitere Zinserhöhungen von 55 % direkt auf 73 % – gleichzeitig ist der Vorteil durch ein mögliches Treffen zwischen China und den USA inzwischen aufgebraucht, was die aktuelle Rücksetzer-Situation erklärt.
Noch beunruhigender ist jedoch: Die Preisbildung für weitere Zinserhöhungen in diesem Jahr heizt sich weiter auf – ist die Zinserhöhung im Oktober bereits so gut wie nicht mehr aufzuhalten?
Dabei gibt es noch eine Wende! Solange die im Oktober veröffentlichten CPI-Daten moderat ausfallen oder die USA und der Iran sich so schnell wie möglich auf eine Vereinbarung einigen, ist am Ende alles kein Problem. Nur… der Zeitrahmen für den Markt ist nicht mehr groß…